電力=8月24~28日:電力スポットは前週比で続伸、需要増で
|
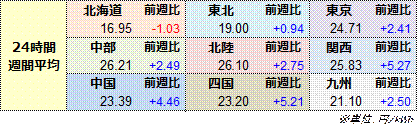
8月24~28日受け渡しの電力スポット24時間平均の週間平均は、前週から東日本(50Hz)がおよび西日本(60Hz)ともに続伸。前週に比べ、高めの気温で推移する地域が多くなり、冷蔵需要が増加したため買い気が強まり、価格も一段高となった。なお、引き続き西日本が東日本を上回る気温動向が続いたため、価格も西高東低の日が続いた。ベース価格は東京が23~25円台、中部が25~27円台、関西が23~27円台で推移した。 西日本では、インバランス料金が100円超を付ける日もあり、とくに関西では需給引き締まりの傾向が続いた。関西では、25日と27日に東京や中部などから融通を受けた。
東西の主要エリアである東京と関西の電力スポットの24時間平均の値差を見ると、24日が0.64円、25日が1.15円、26日が1.89円、27日が1.12円、27日が0.77円の西高東低で推移した。
8月第4週の燃料相場は下記のとおり。 北東アジア市場のLNGスポットは、8月28日の26年10月着品がmmBtuあたり23ドル台後半となり、前週末時点(8月21日)から1ドル程度の上昇となった。中東情勢の地政学リスクが収束しないなか、トレーダーによる買い戻し需要が強まり、相場は一段高となった。下げた局面でも、原油相場に比べると下げ幅は小さく、底堅さを映す格好となった。日本の発電用LNG在庫は、8月23日時点で238万トンと、前週から11万トン増加した。前年8月末時点の201万トン、過去5年平均の212万トンをいずれも上回った。 豪ニューキャッスル積みの一般炭相場は、8月28日の26年9月積みがトンあたり139.75ドルとなり、前週末時点(8月21日)から1.5ドルの上昇となった。原油やガス価格の上昇を映した。 原油相場は、8月28日のWTIの26年10月物がバレルあたり83.40ドル、ブレントの26年10月物が89.31ドルとなった。前週末時点(8月21日)からWTIが3.66ドル、ブレントが5.08ドルのそれぞれ下落。米国によるイランへの追加制裁が想定内だったことや戦闘再開の懸念が和らいだこと、さらにホルムズ海峡の通航再開に対する動きがみられたことなどから、原油相場は売りが先行した。
週を通じた実勢高値は、26日に西日本6エリアで付けた55.23円となった。一方、実勢安値は28日に北海道で付けた3.00円となった。
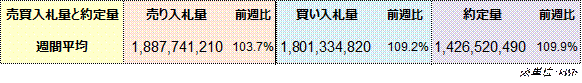
エリア別の24時間の週間平均、約定量および売買入札量の週間平均は下記のとおり。
8月24~28日の9エリアの電力需要は、142億7,300万3,000kWhとなり、前週8月17~21日の134億7,962万4,000kWhから5.9%増加した。曜日を合わせた前年の8月25~29日の需要実績は144億8,719万7,000kWhで、減少率は1.5%となった。
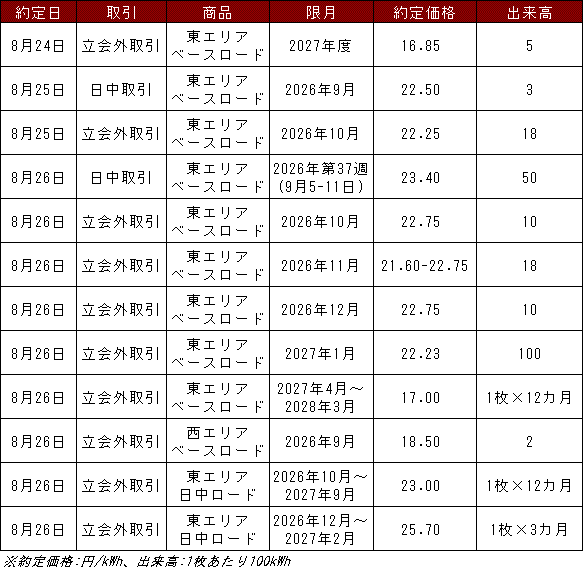
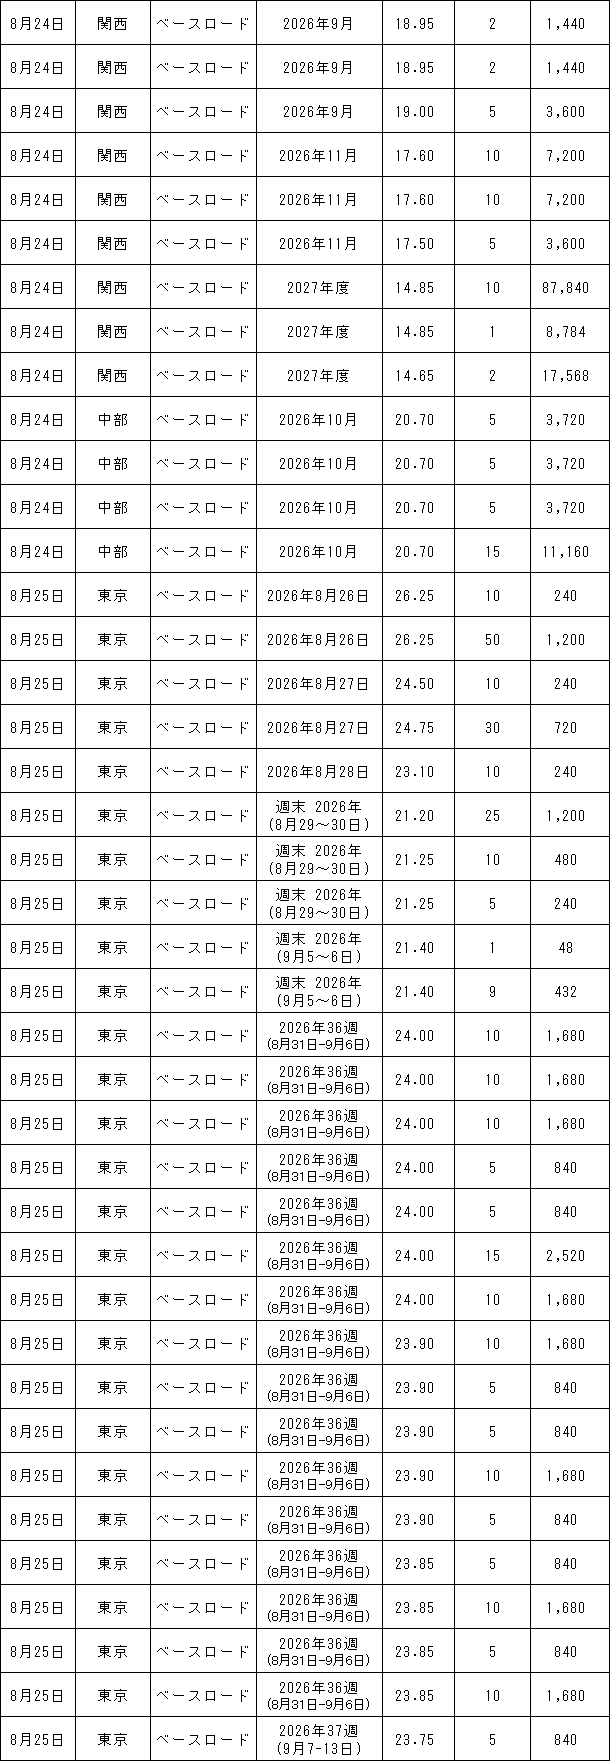
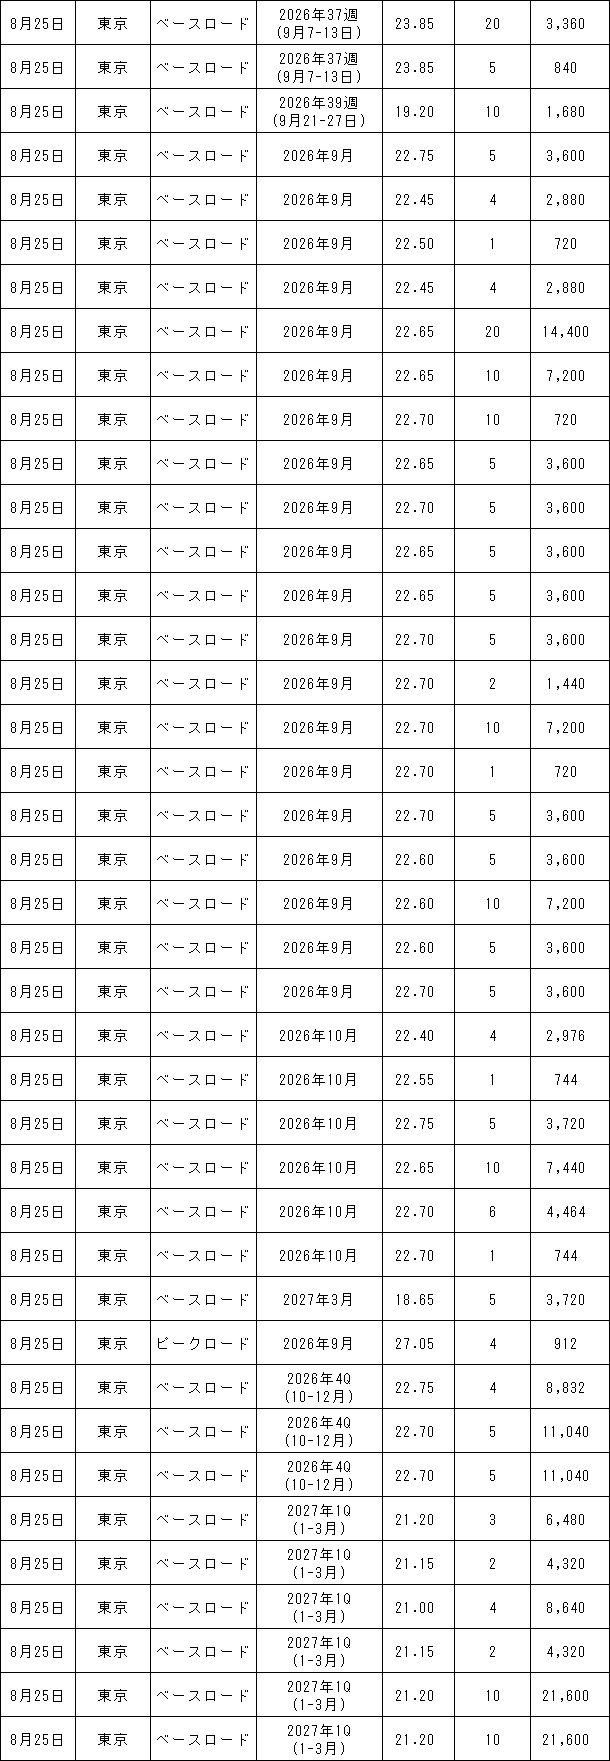
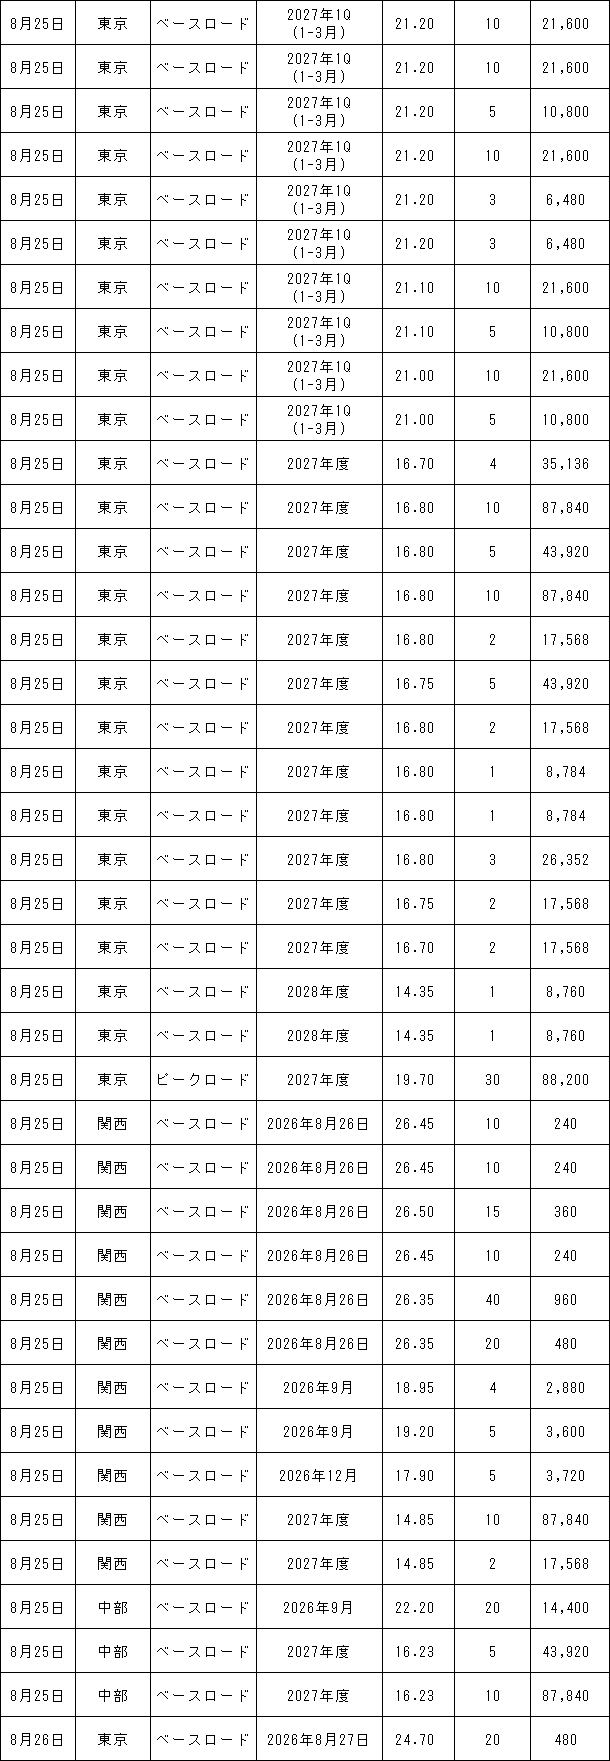
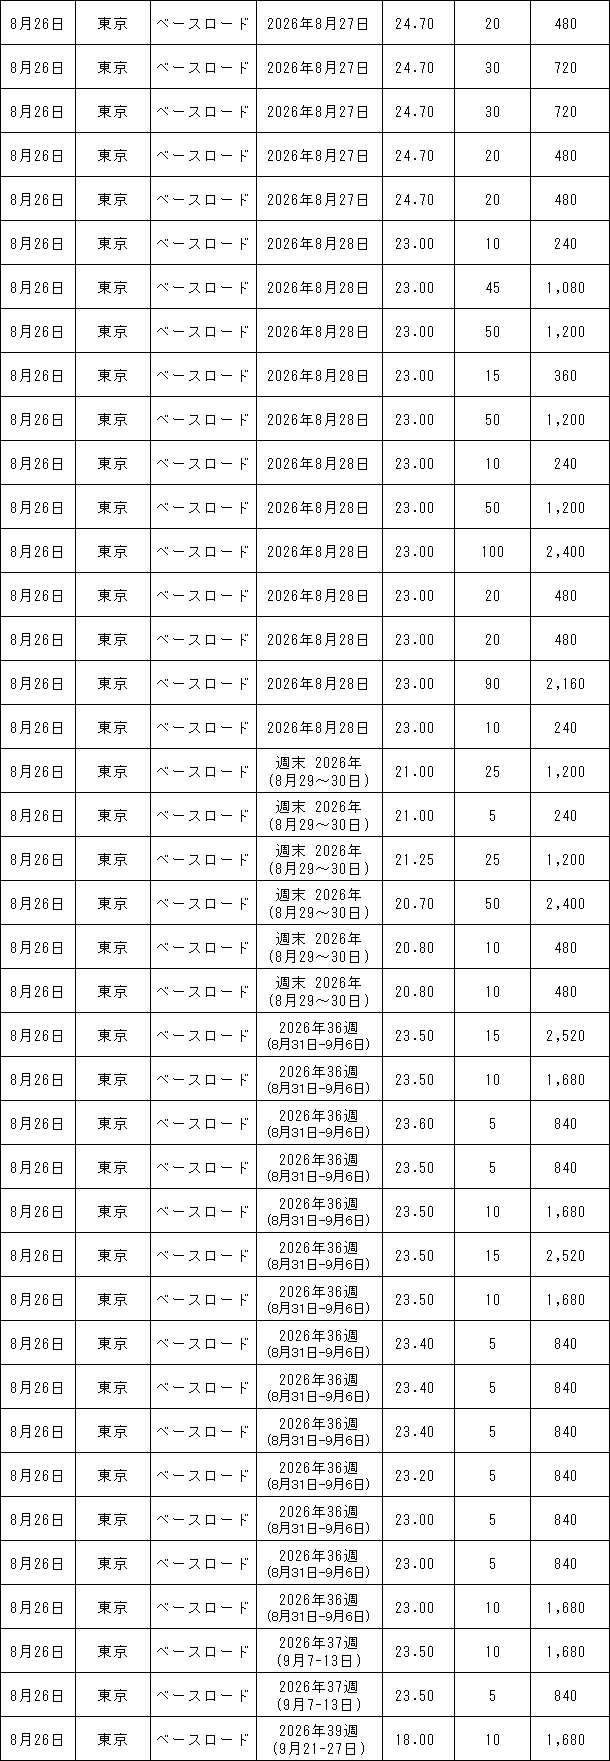
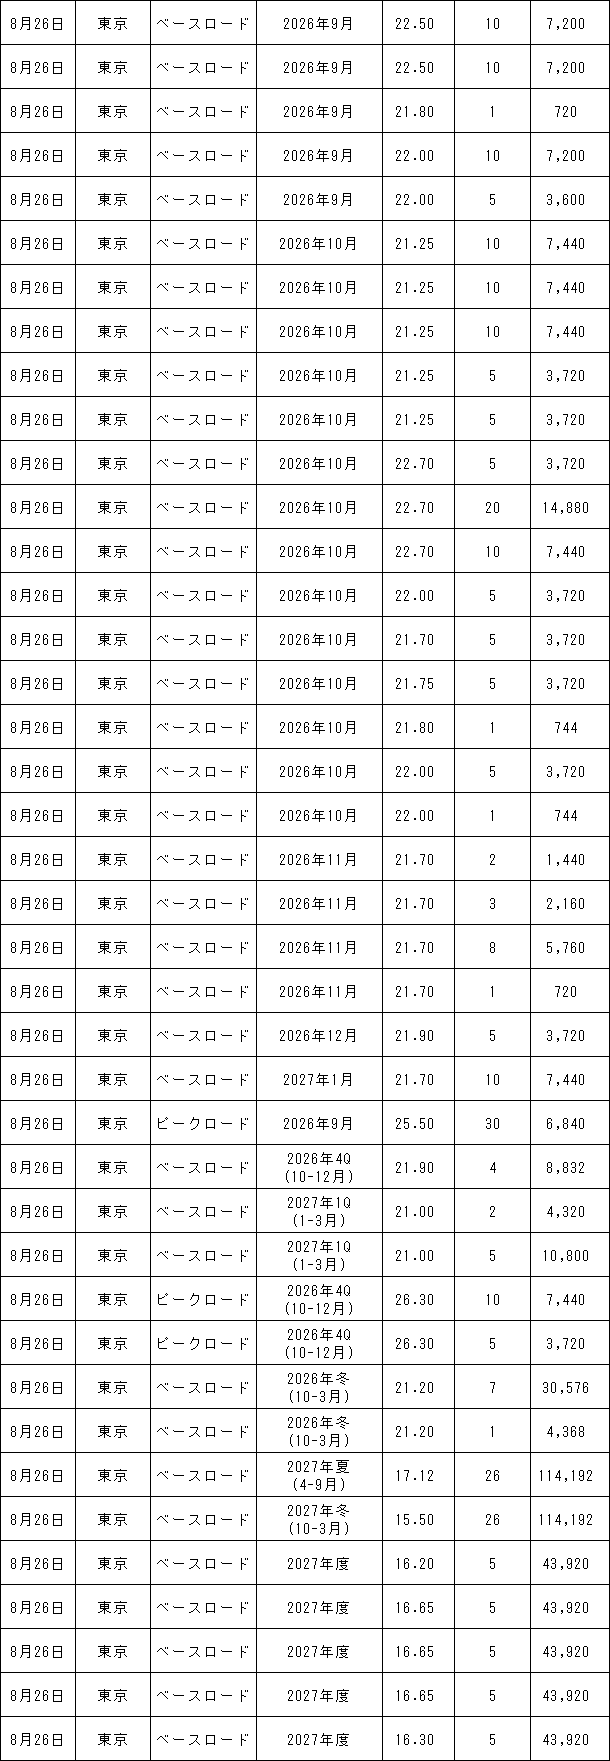
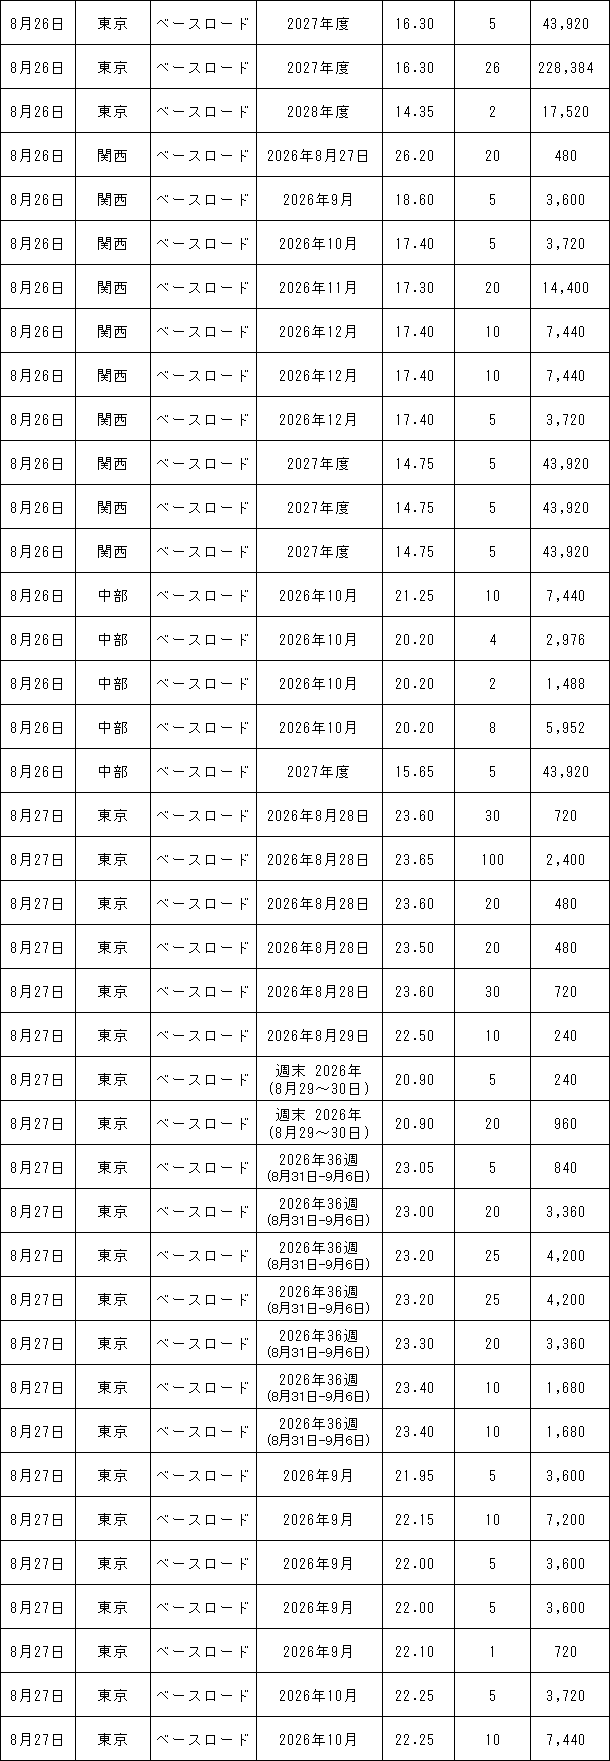
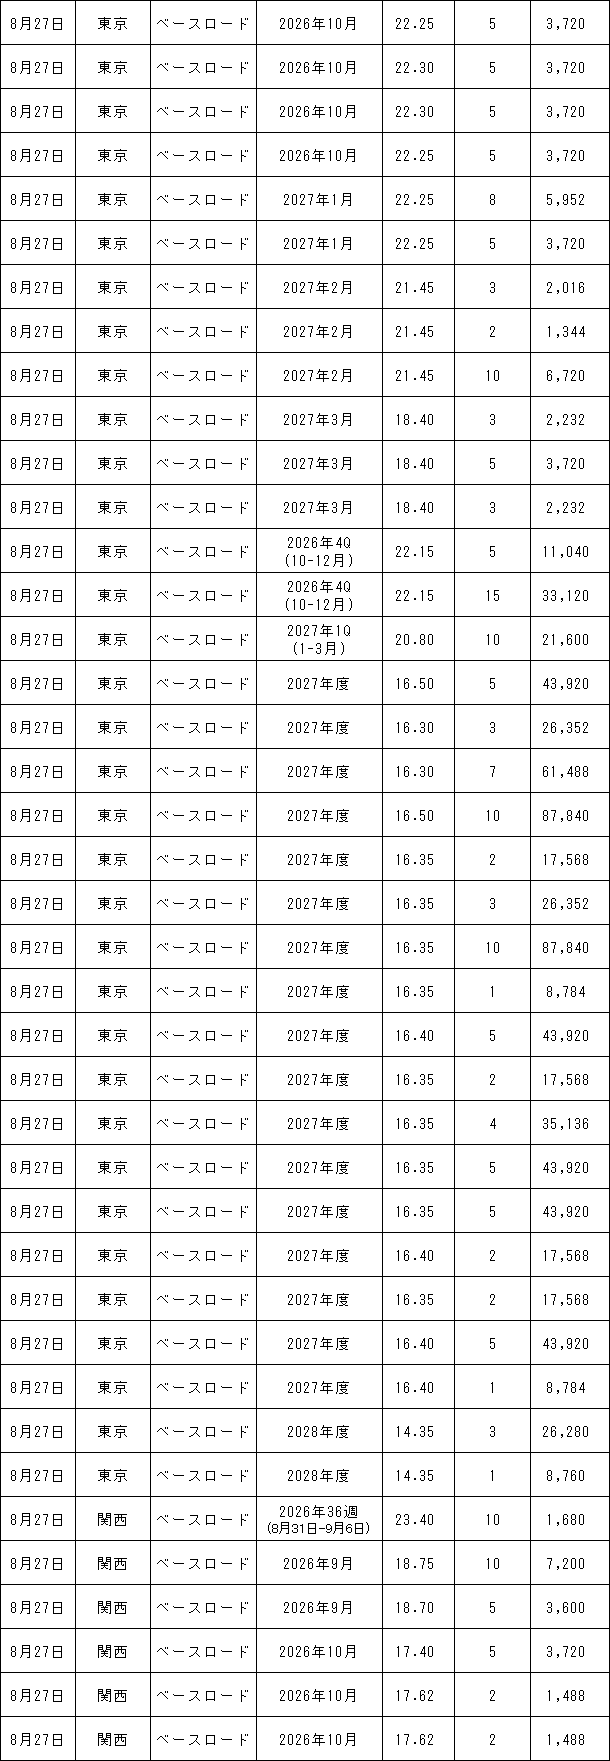
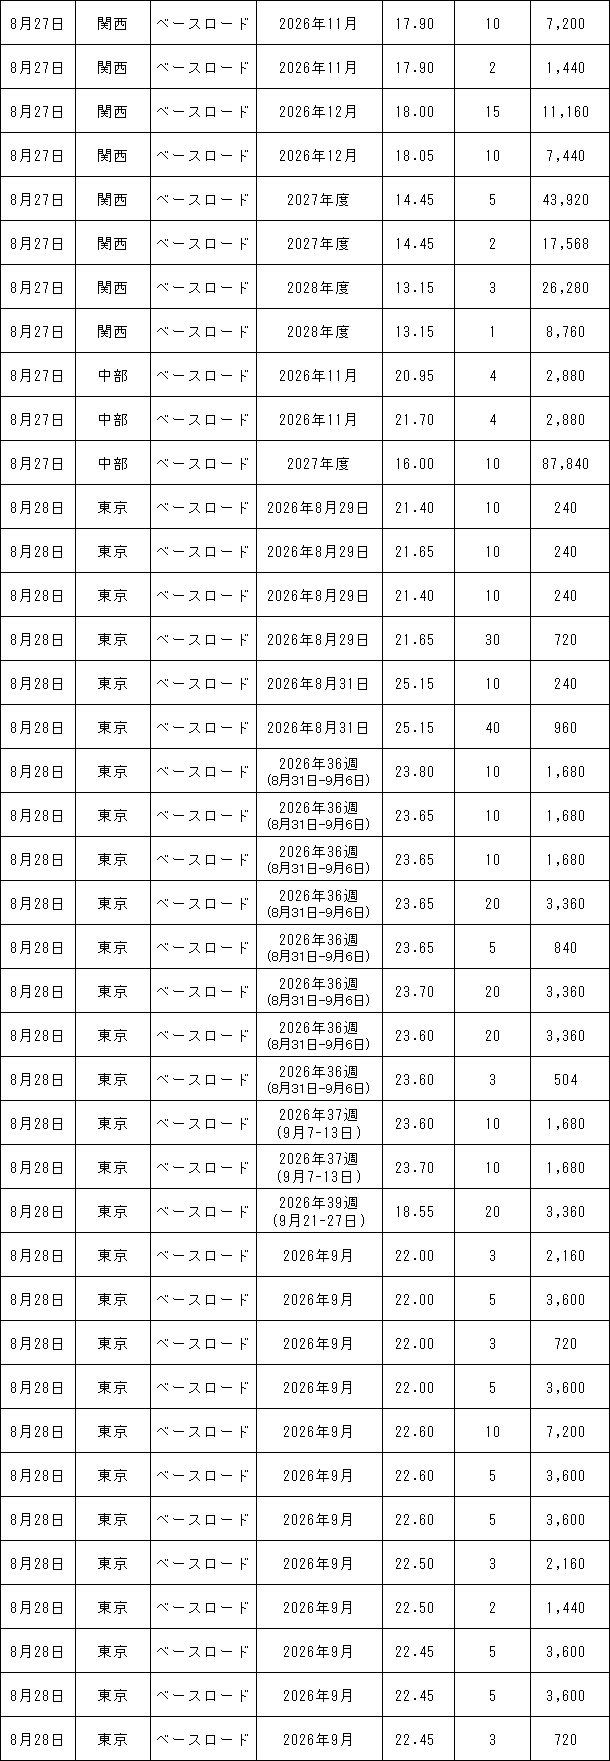
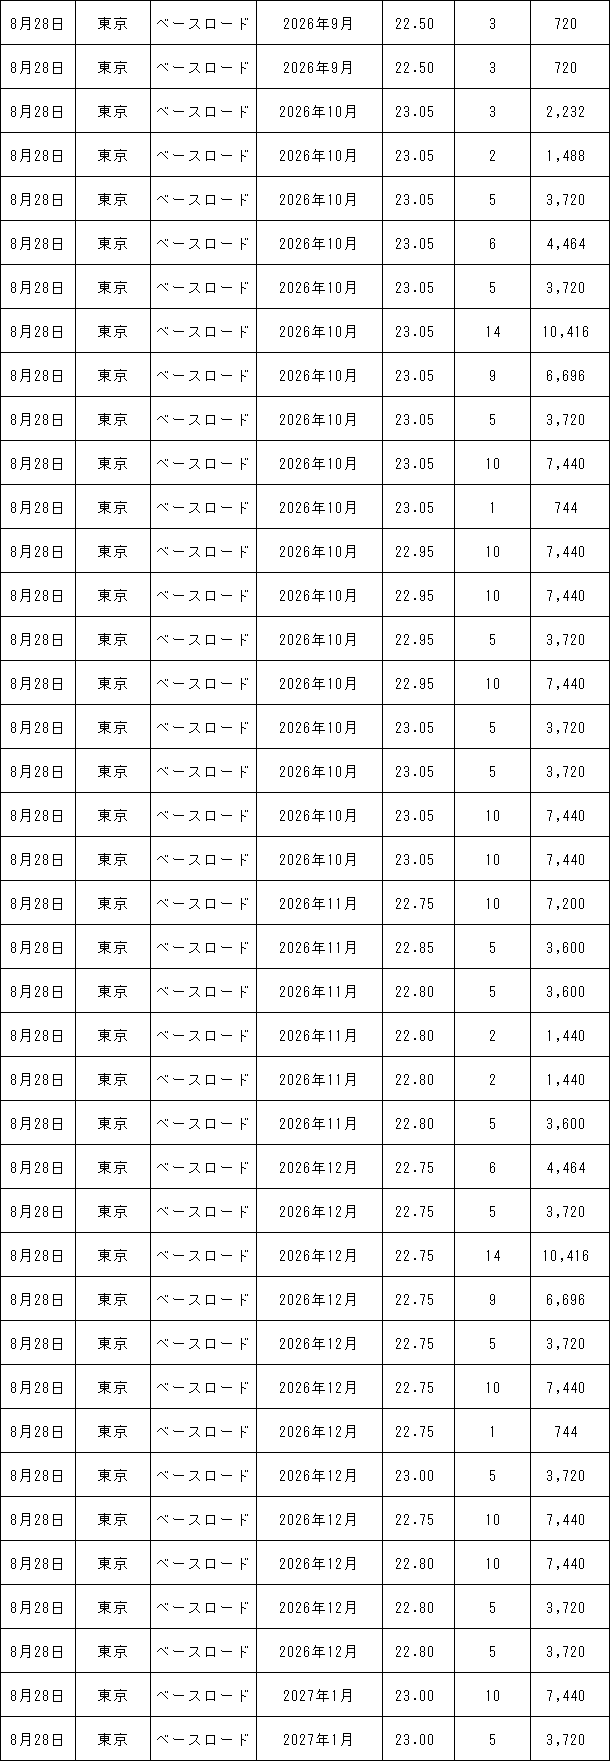
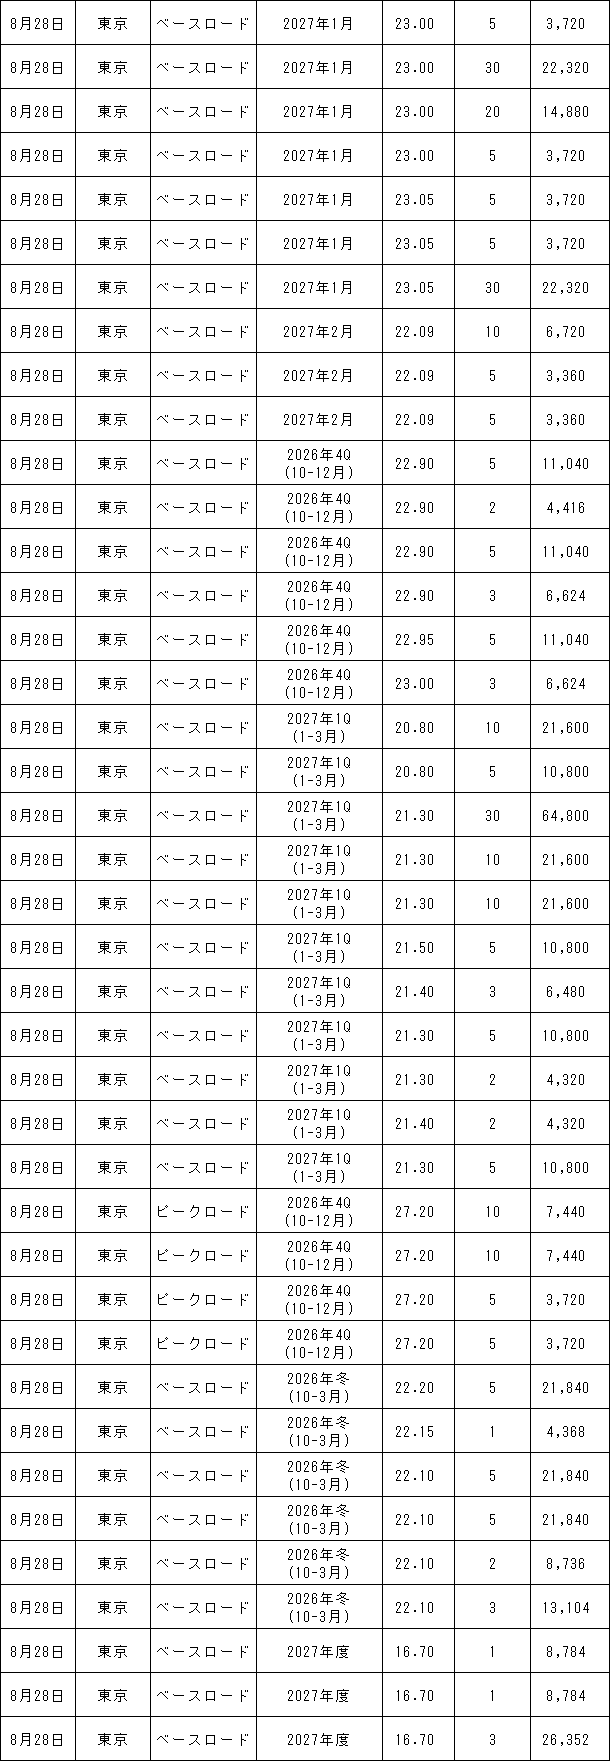
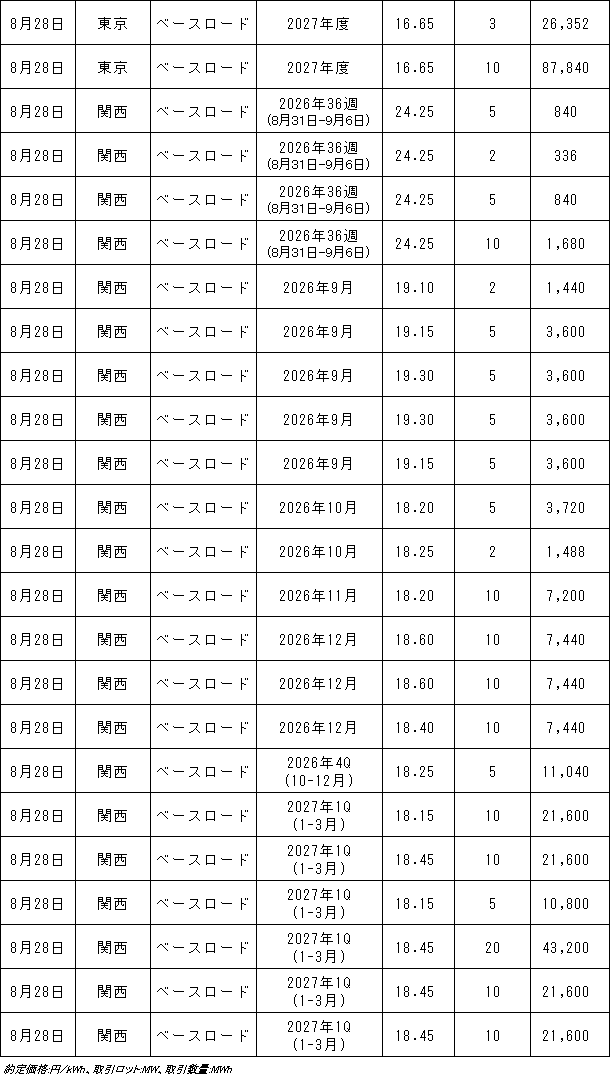
8月24~28日の東京商品取引所(TOCOM)の約定結果は下記表のとおり。
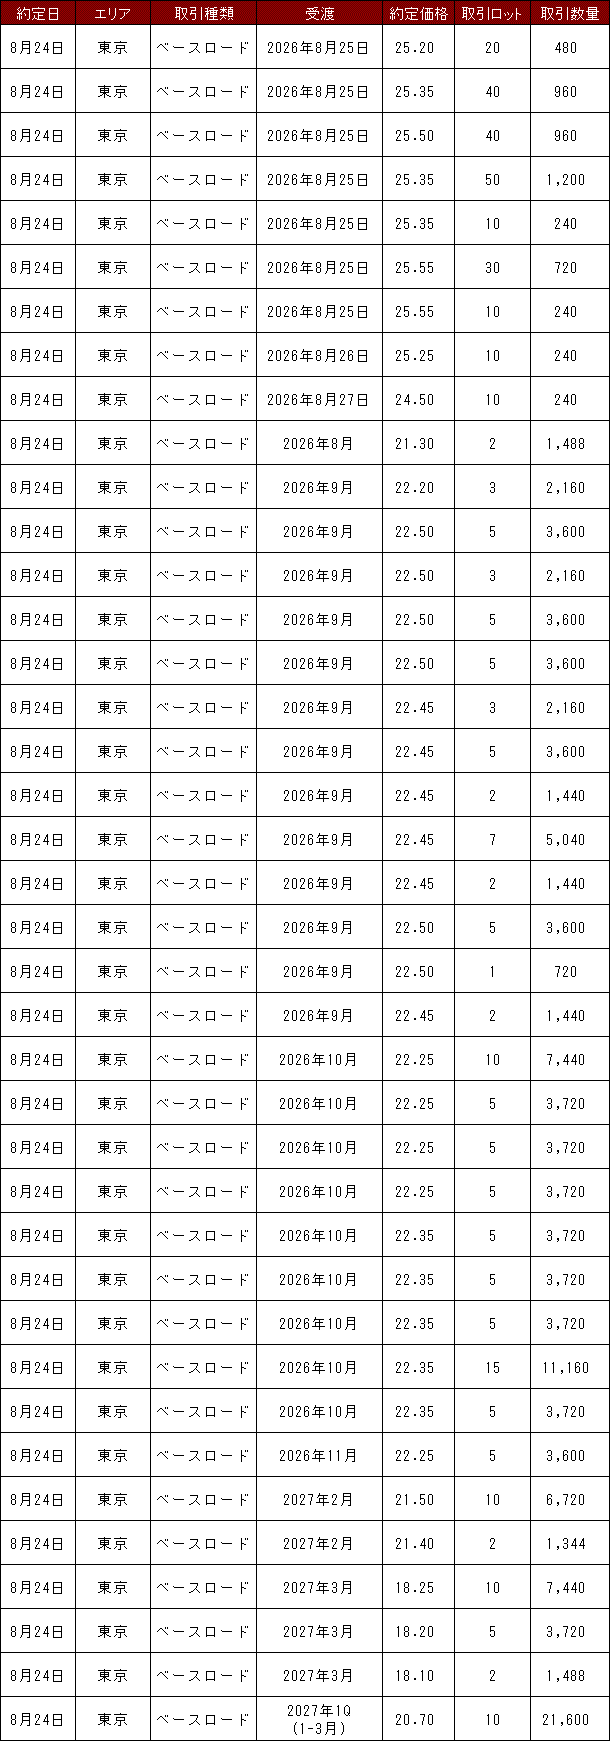
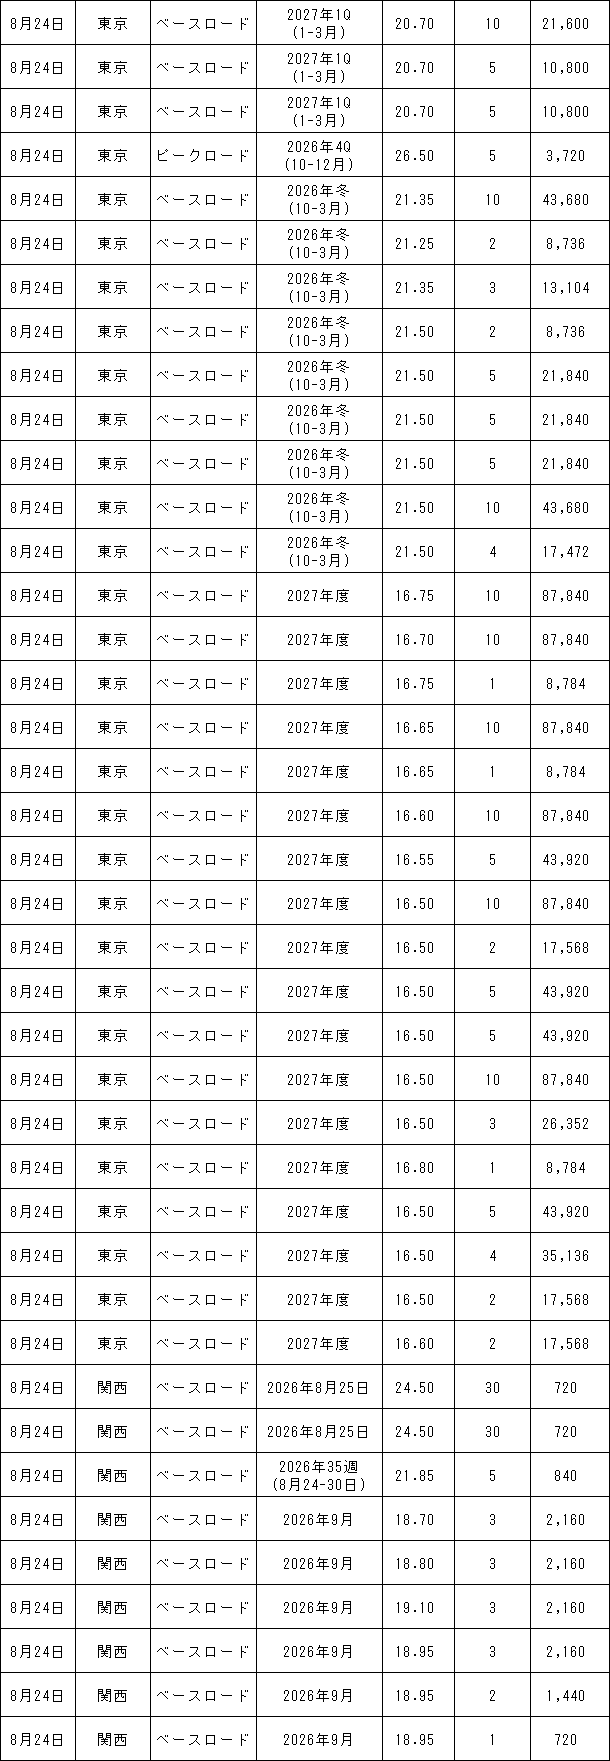
8月24~28日の欧州エネルギー取引所(EEX)の約定結果は下記表のとおり。
9月第1週の電力スポットも8月最終週並みの価格で推移する見込み。週前半の気温は、関東以西で35度超の猛暑が予想されており、高水準の冷房需要が見込まれる。週後半になると、暑さが和らぐ見通しだが、定検などで停止する設備や出力低下の動きも増えるため、供給余力は低下するとみられる。このため、週後半も価格の下げ幅は限定的となりそうだ。9月第1週の価格動向について一部の市場関係者は、「週前半のベース価格は東京および関西ともに25円台、週後半には東西ともに22~23円台とみているが、足元の需給動向を見る限り引き続き関西が東京を上回るのでは」(新電力の市場取引担当者)との見方が示された。なお、中部についても引き続き東京を上回るとの見方が多い。
|
||||||||||||||||||||||||
|
|
||||||||||||||||||||||||
 ポストする
 この記事を印刷する