電力=9月7~11日:電力スポットは前週比で下落、気温低下で需要減
|
9月7~11日受け渡しの電力スポット24時間平均の週間平均は、前週から東日本(50Hz)および西日本(60Hz)ともに下落した。前週に比べ、全国的に気温が低下したため、買い気が鈍化したことを映した。とくに西日本では、前週までの厳しい暑さの反動も大きくなり、価格の下げ幅も大きくなった。 さらに、連系線作業の影響で分断が増えたため、エリア間値差も拡大傾向となった。 なお、価格は前週までの西高東低から東高西低に逆転したが、中部は引き続き東京を上回る日が続いた。ベース価格は東京が20~26円台、中部が22~27円台、関西が12~21円台で推移した。
東西の主要エリアである東京と関西の電力スポットの24時間平均の値差を見ると、7日が5.80円、8日が5.48円、9日が7.32円、10日が8.55円、11日が2.93円の東高西低となった。
9月第2週の燃料相場は下記のとおり。 北東アジア市場のLNGスポットは、9月11日の26年10月着品がmmBtuあたり29ドル台後半となり、前週末時点(9月4日)から4.2ドル程度の大幅高となった。期近物として2022年12月下旬以来の高値水準となった。引き続き、中東情勢の悪化が強材料となった。米国とイランの戦闘が続いており、中東諸国にもその影響が広がっている。加えて、北東アジア市場ではトレーダーによる買い戻し需要も強まり、相場を押し上げる材料となった。日本の発電用LNG在庫は、9月6日時点で243万トンと、前週から6万トン増加した。前年8月末時点の201万トン、過去5年平均の212万トンをいずれも大幅に上回った。 豪ニューキャッスル積みの一般炭相場は、9月11日の26年9月積みがトンあたり146.75ドルとなり、前週末時点(9月4日)の148.65ドルから1.90ドルの下落となった。中国で夏場の電力需要期が終盤を迎え、気温低下に伴い発電用石炭の消費が減少した。前週までの相場上昇を受け、中国の需要家が高値でのスポット調達に慎重な姿勢を強めたことも相場を圧迫した。また、豪州では悪天候による供給障害が緩和し、ニューキャッスル港からの積み出しが正常化していることも弱材料となった。 原油相場は、9月11日のWTIの26年10月物がバレルあたり100.05ドル、ブレントの26年11月物が104.61ドルとなった。前週末時点(9月4日)からWTIが8.57ドル、ブレントが8.33ドルのそれぞれ上昇。米国とイランによる攻撃の応酬が激化し、ホルムズ海峡を通じた中東産原油の供給が一段と減少するとの懸念が強まった。さらに、イランを支援するフーシ派によるサウジアラビアのエネルギー施設への攻撃や、米国とイランによるタンカーへの攻撃が相次ぎ、供給途絶リスクが意識された。WTI原油先物の期近物は10日、終値ベースで5月以来となる100ドル台に上昇した。
週を通じた実勢高値は、9月8日に東京、中部、北陸で付けた34.98円となった。一方、実勢安値は10日に四国で付けた0.01円だった。
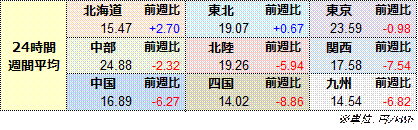
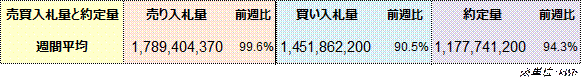
エリア別の24時間の週間平均、約定量および売買入札量の週間平均は下記のとおり。
9月7~14日の9エリアの電力需要は、117億137万2,000kWhとなり、前週8月31日~9月4日の129億2,742万2,000kWhから9.5%減少した。曜日を合わせた前年の9月8~15日の需要実績は137億2,617万1,000kWhで、減少率は14.8%となった。
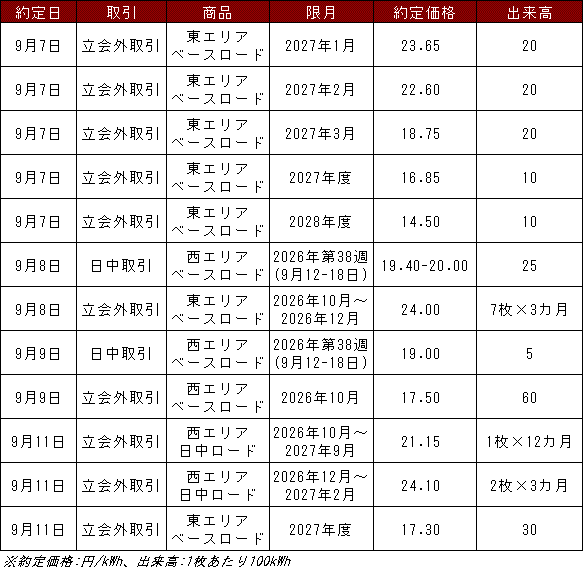
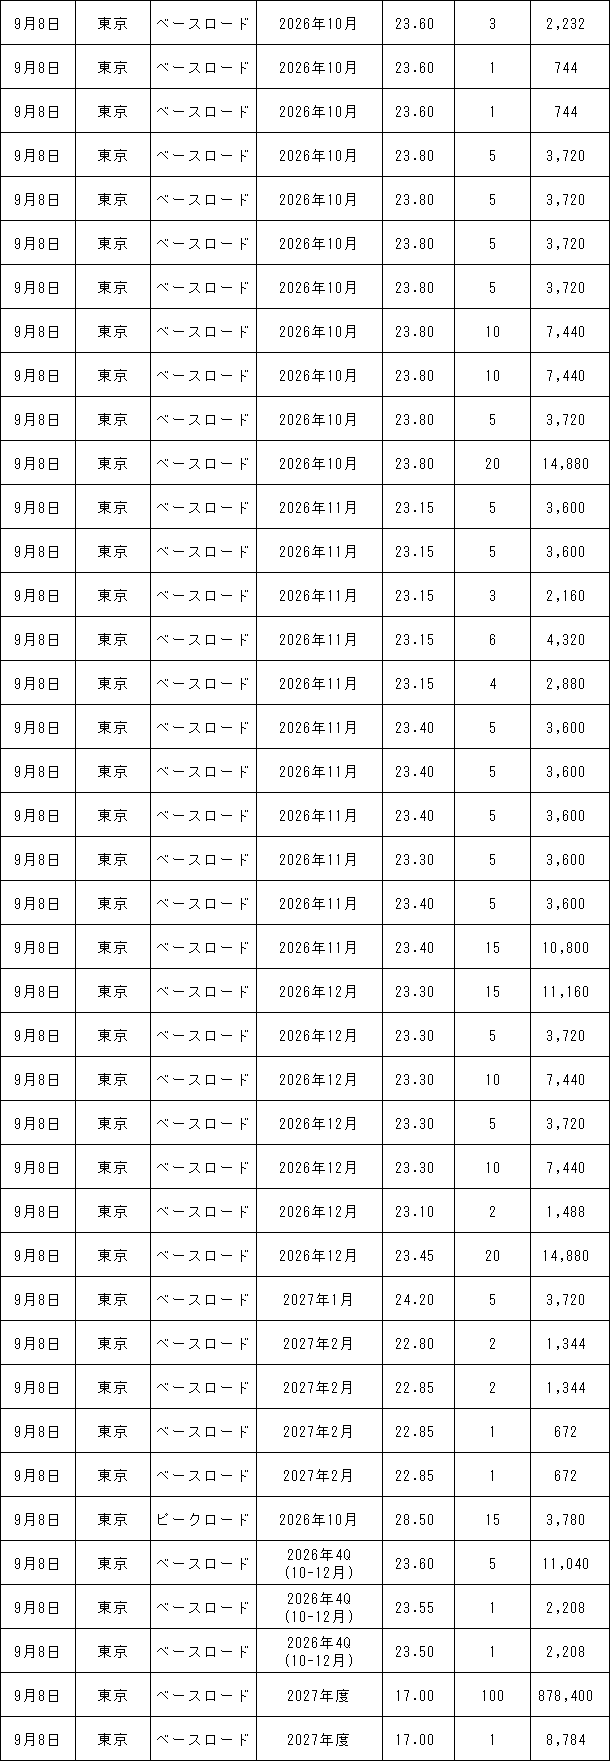
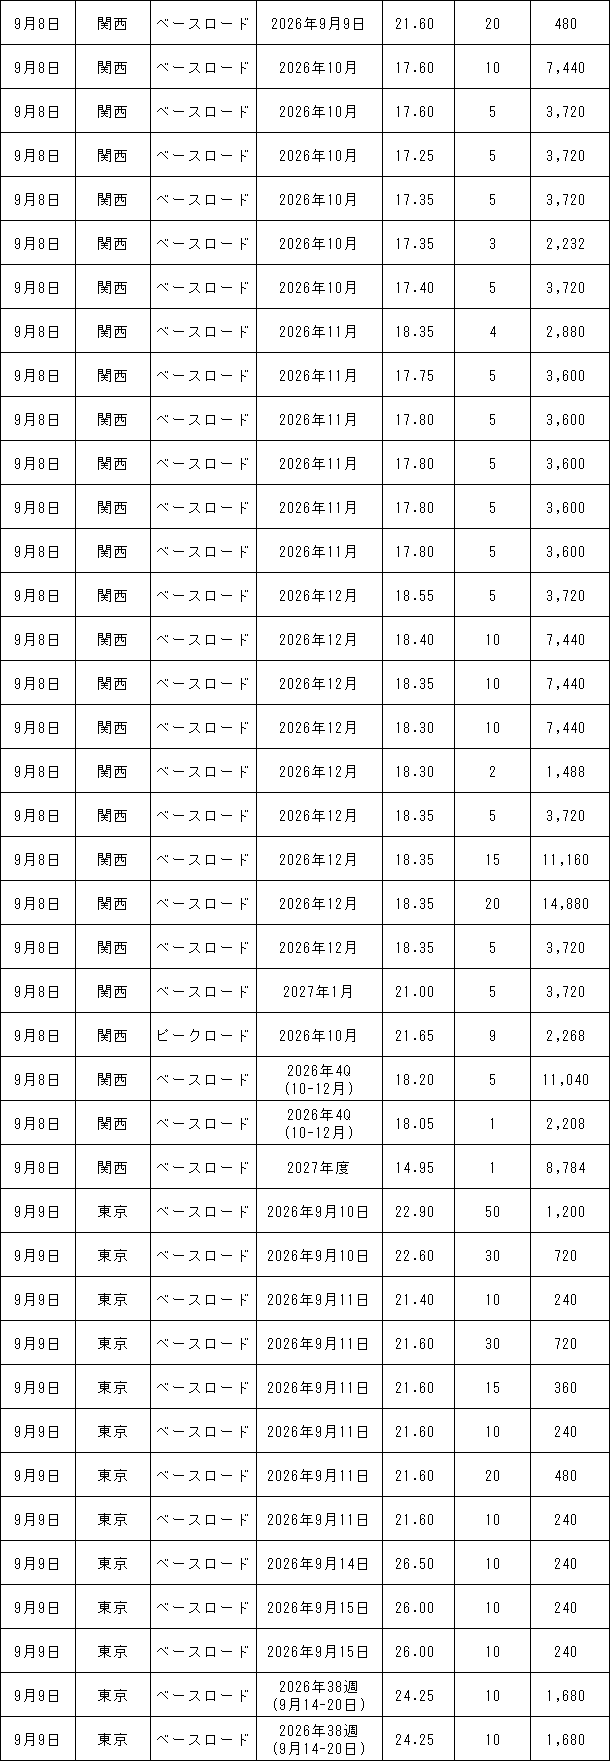
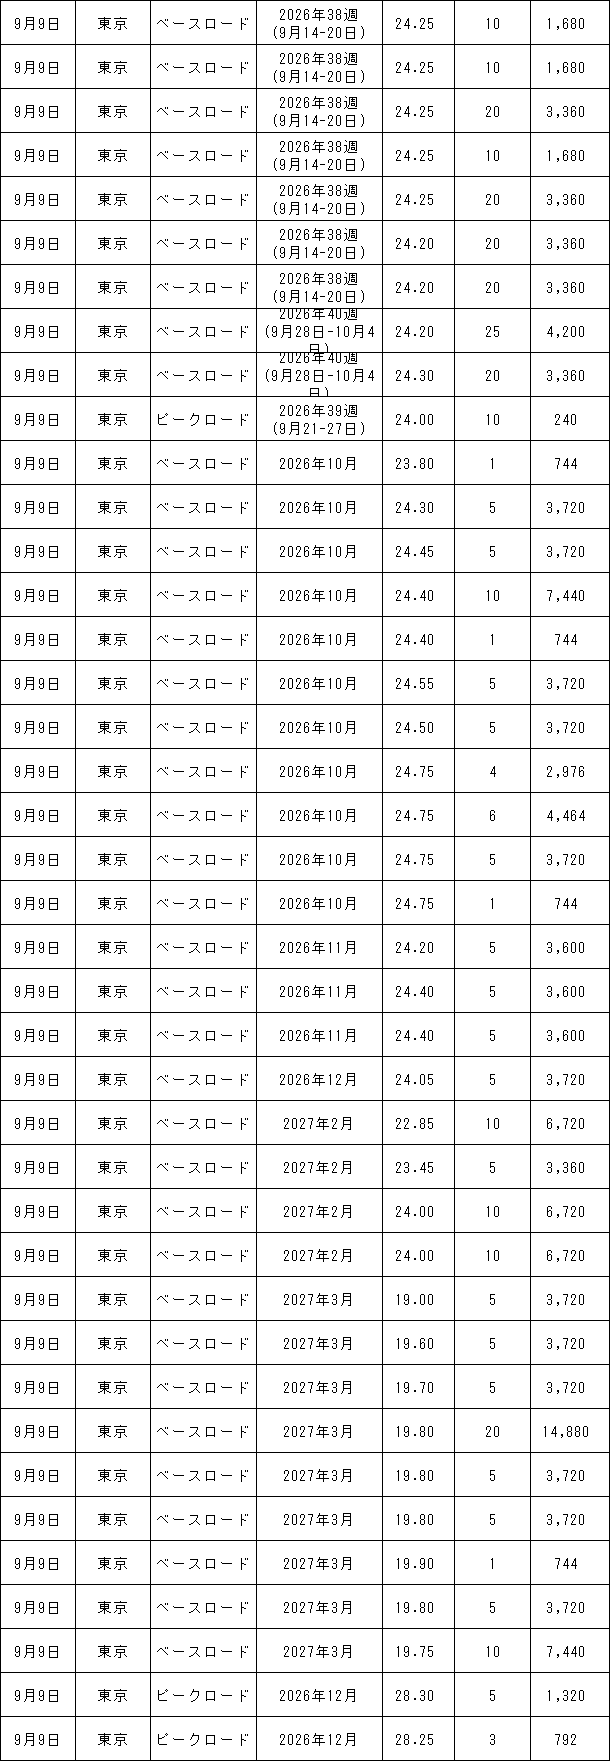
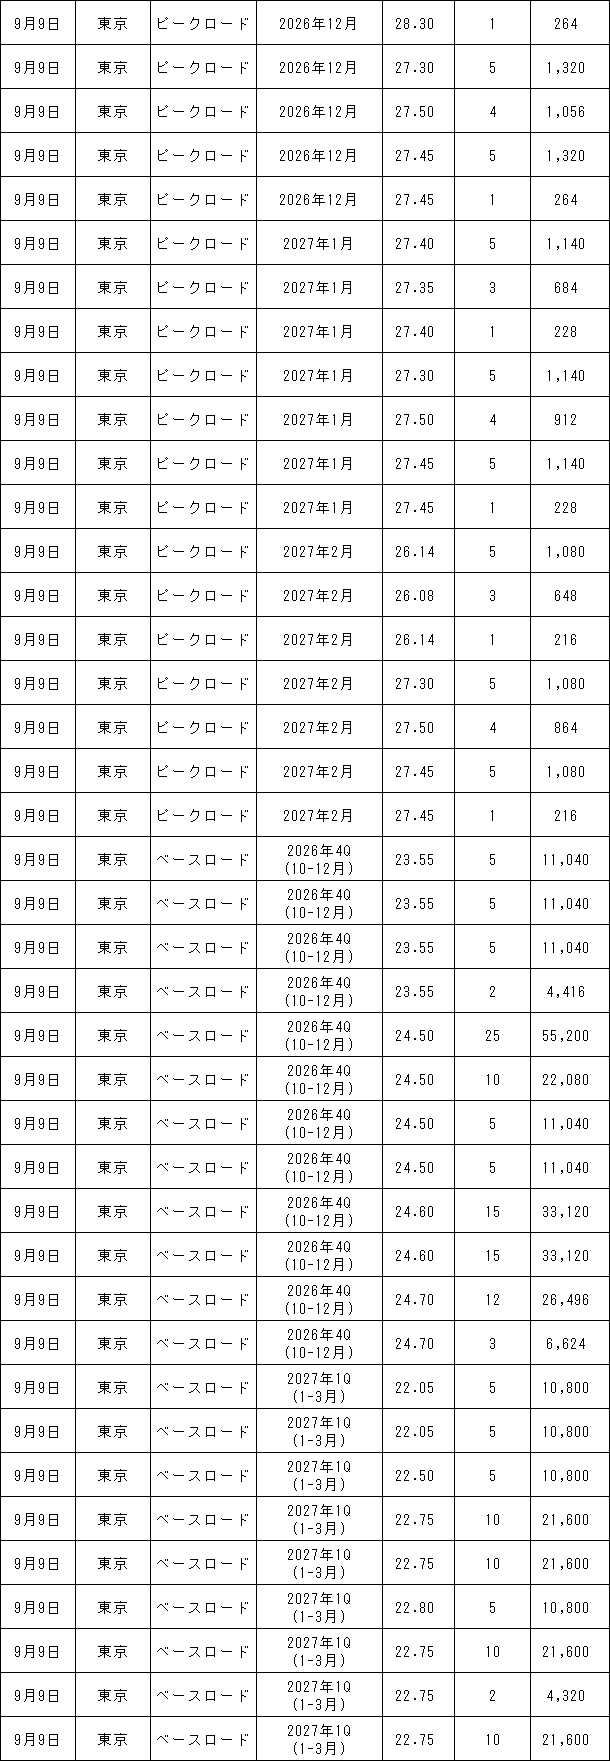
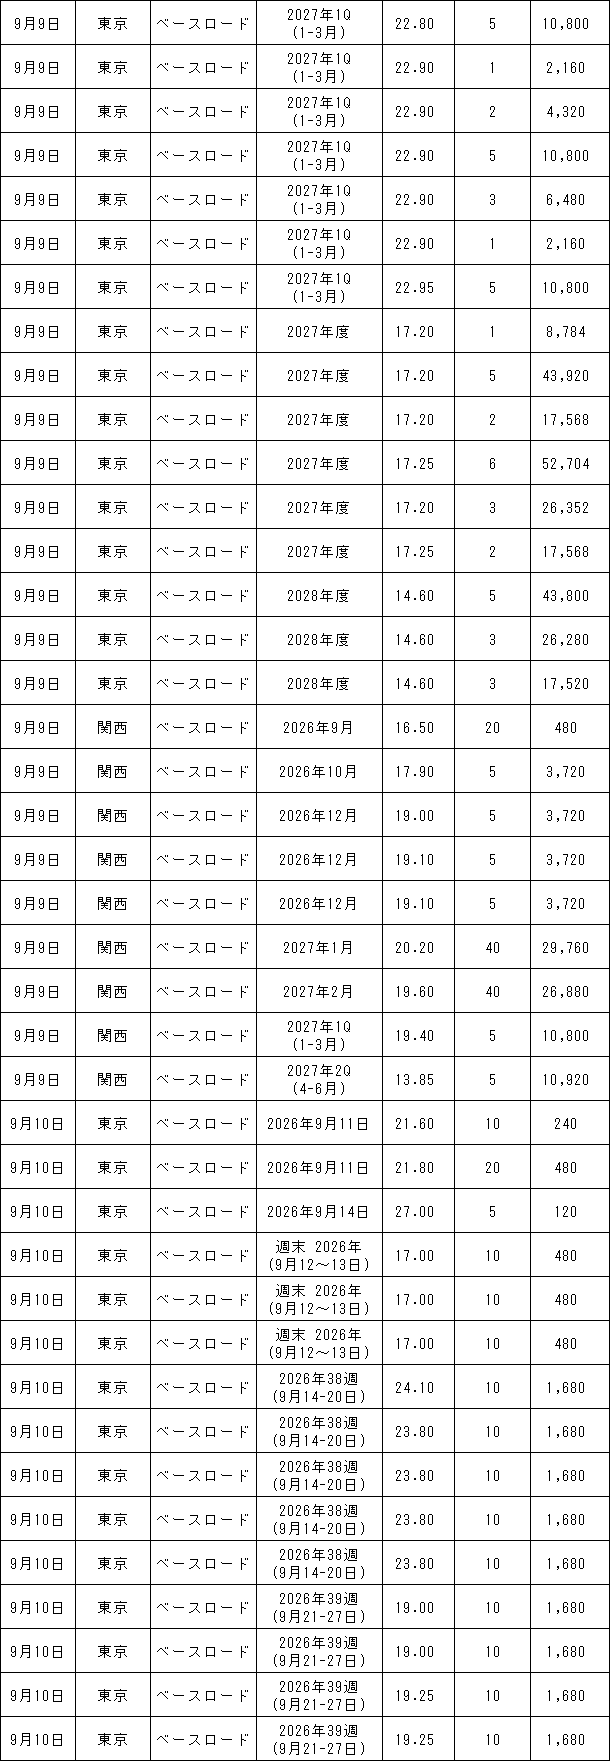
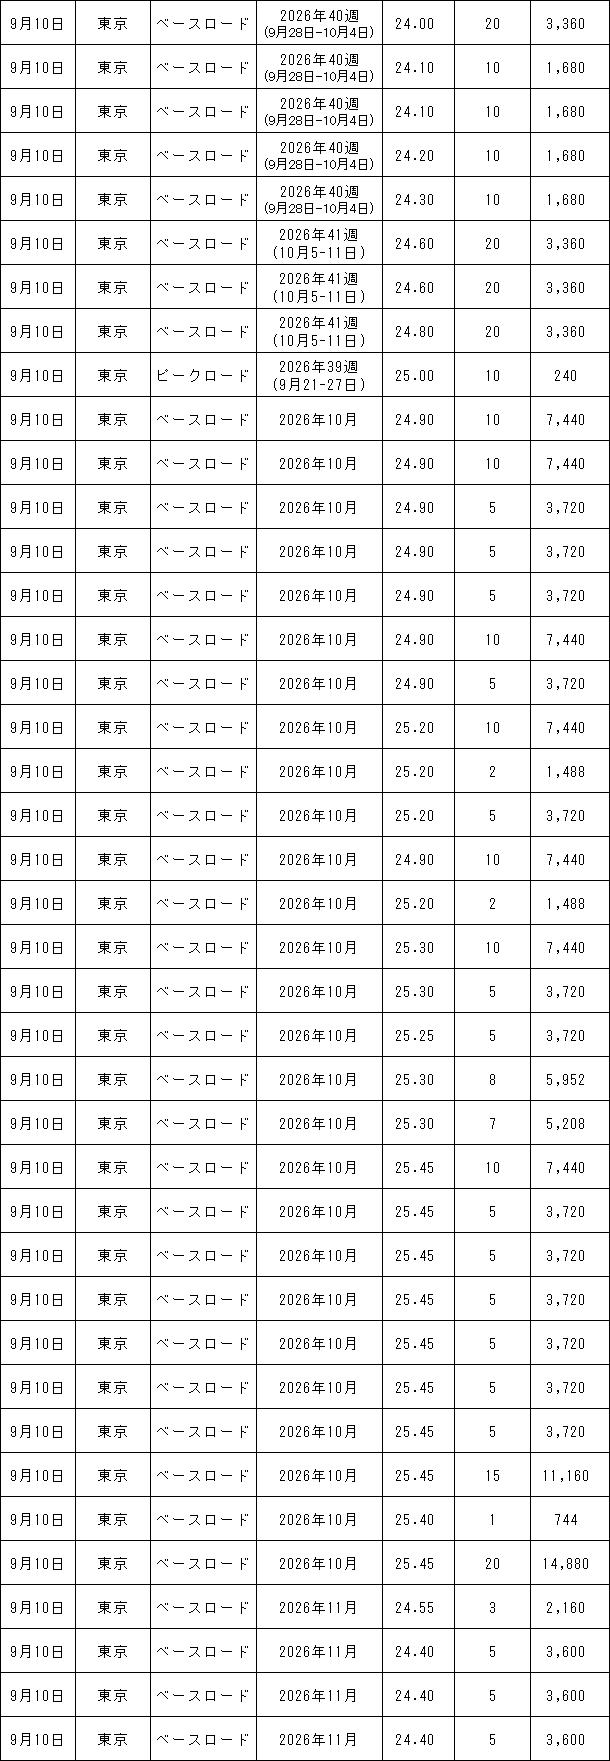
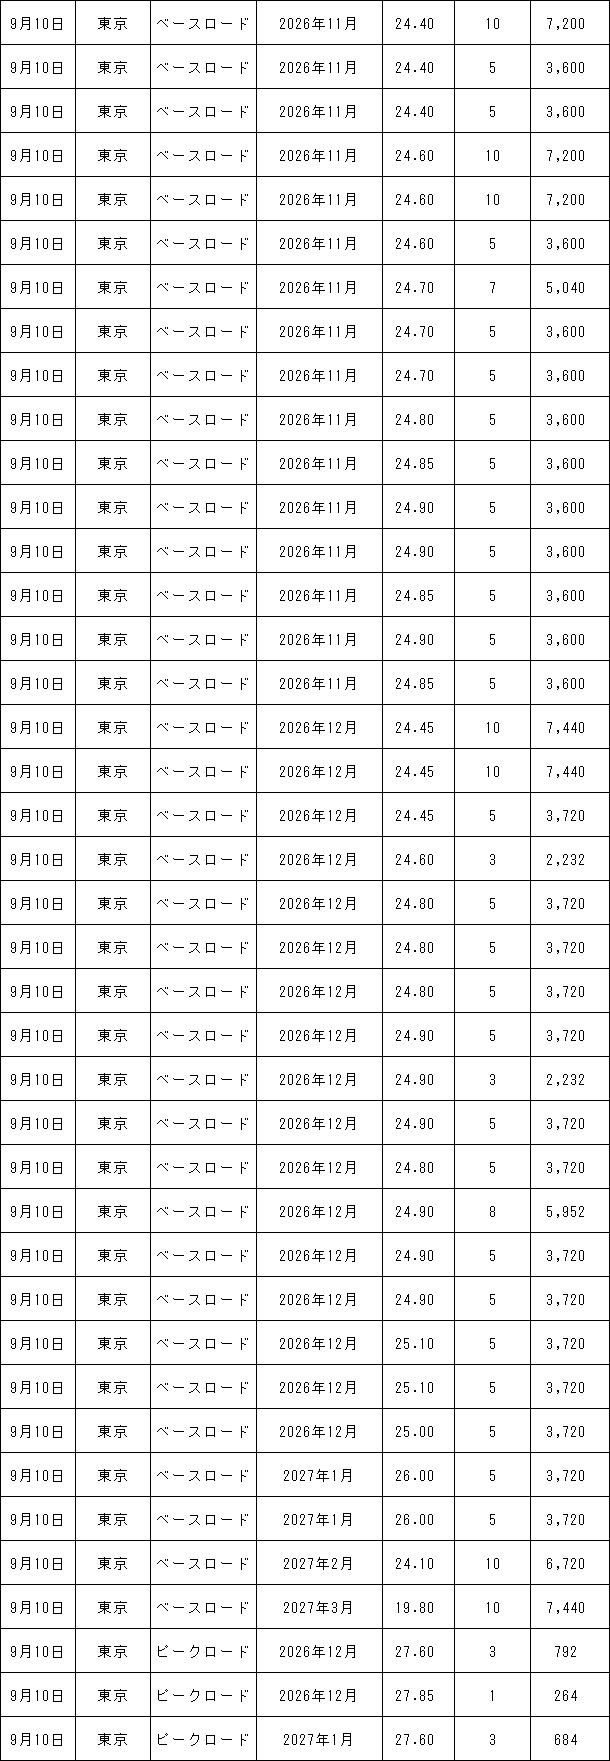
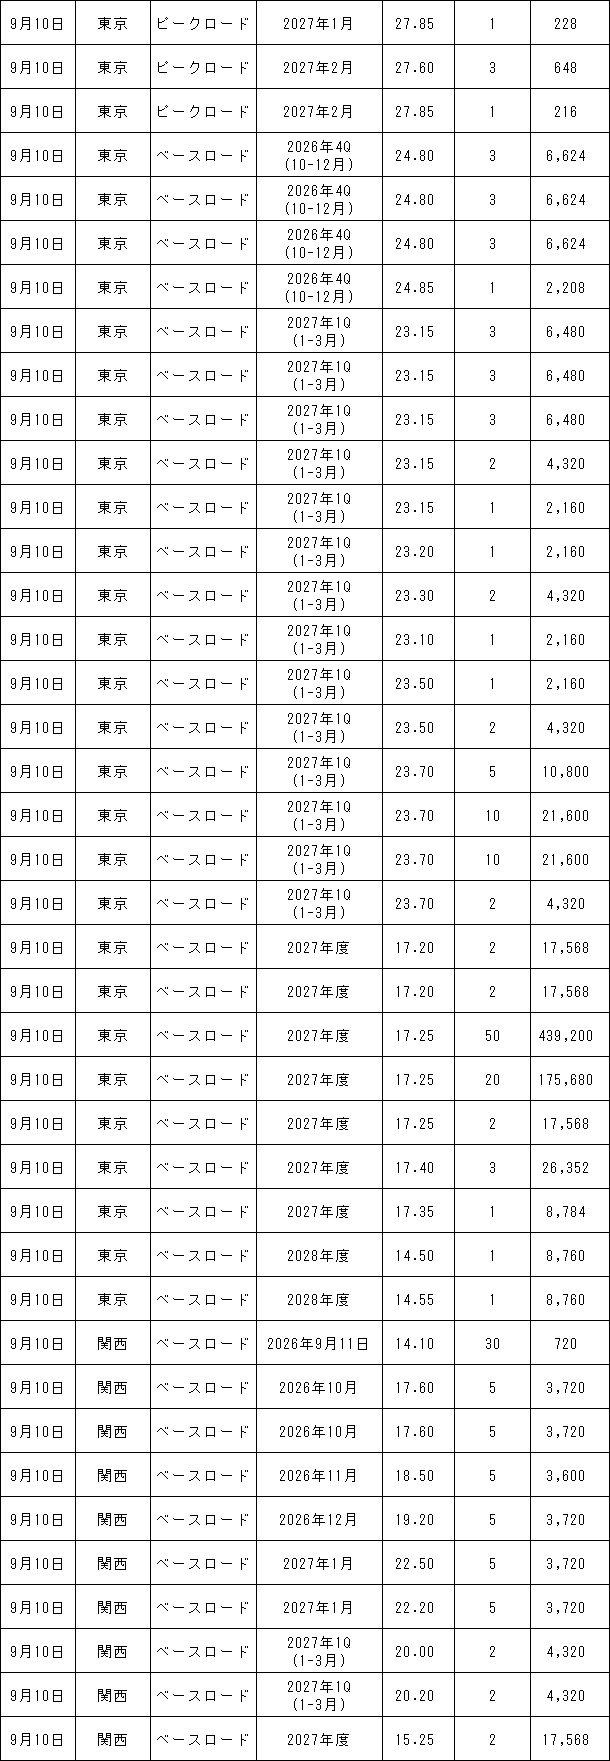
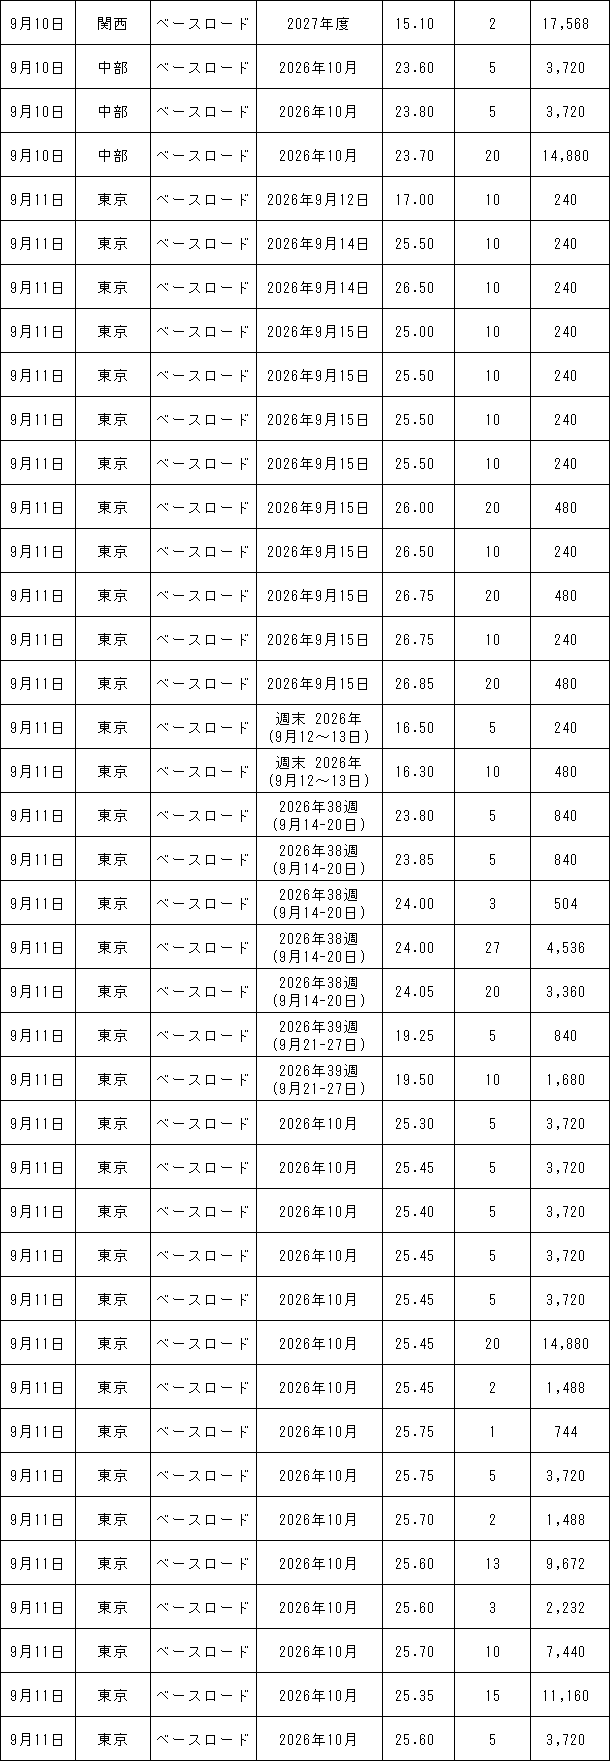
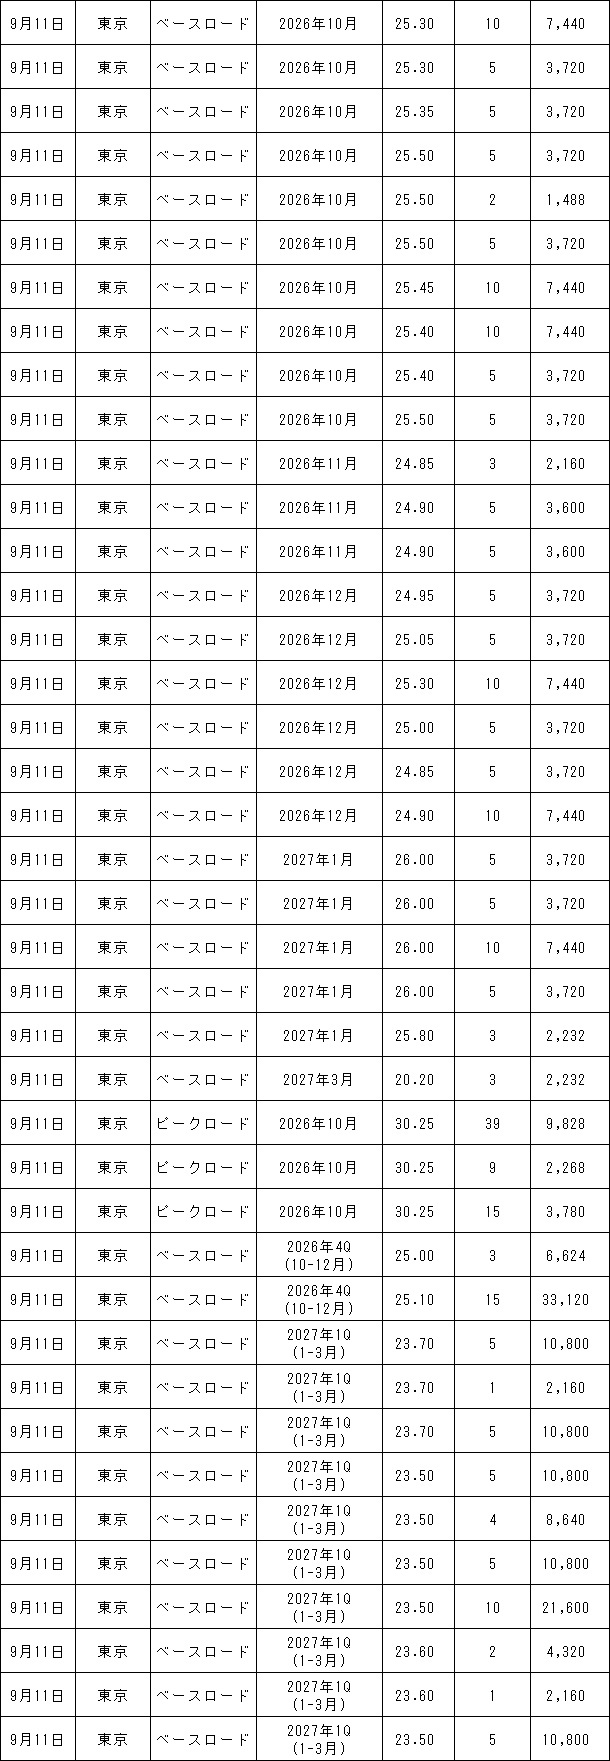
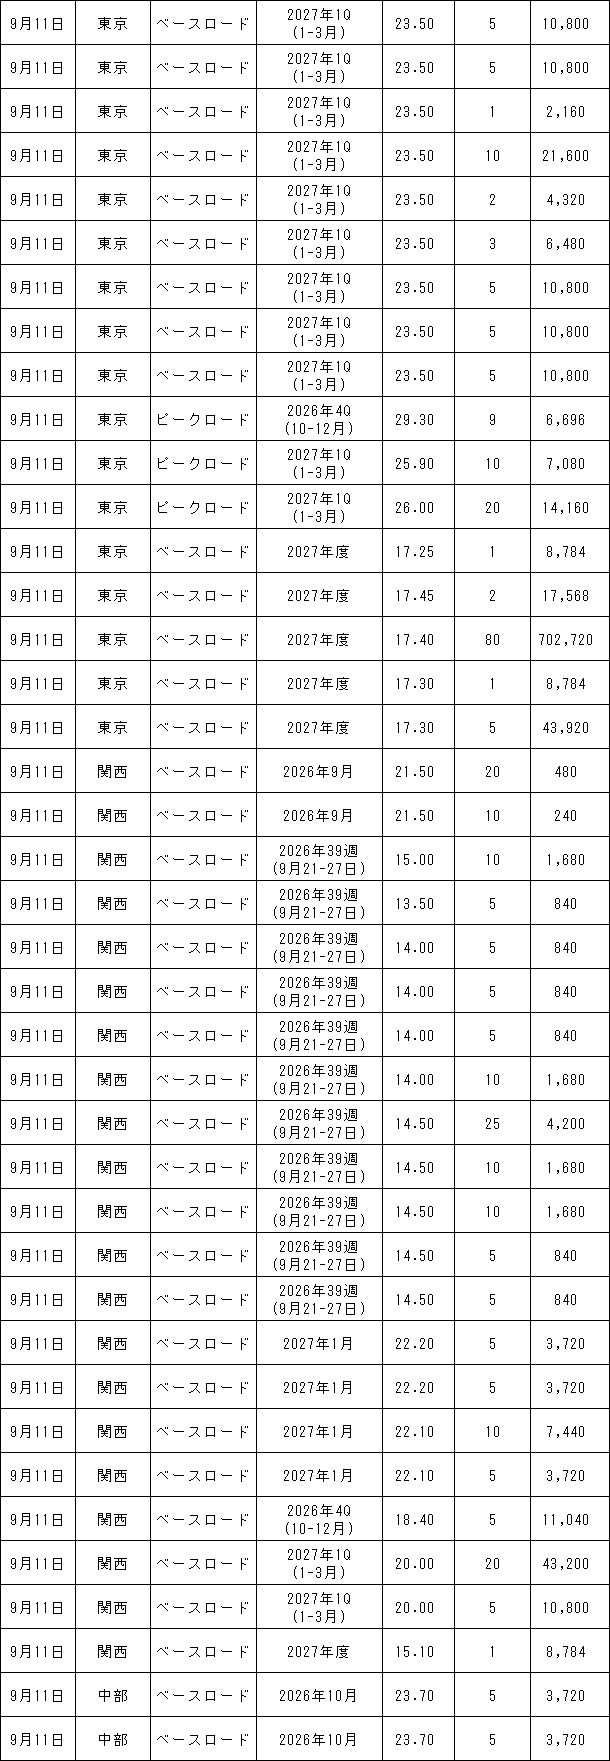
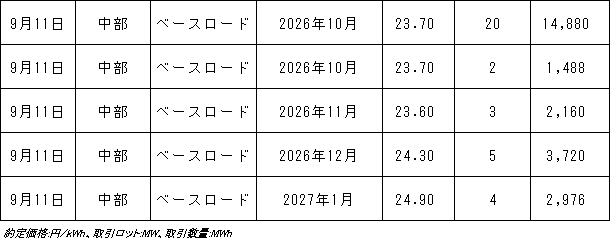
9月7日~9月4日の東京商品取引所(TOCOM)の約定結果は下記表のとおり。
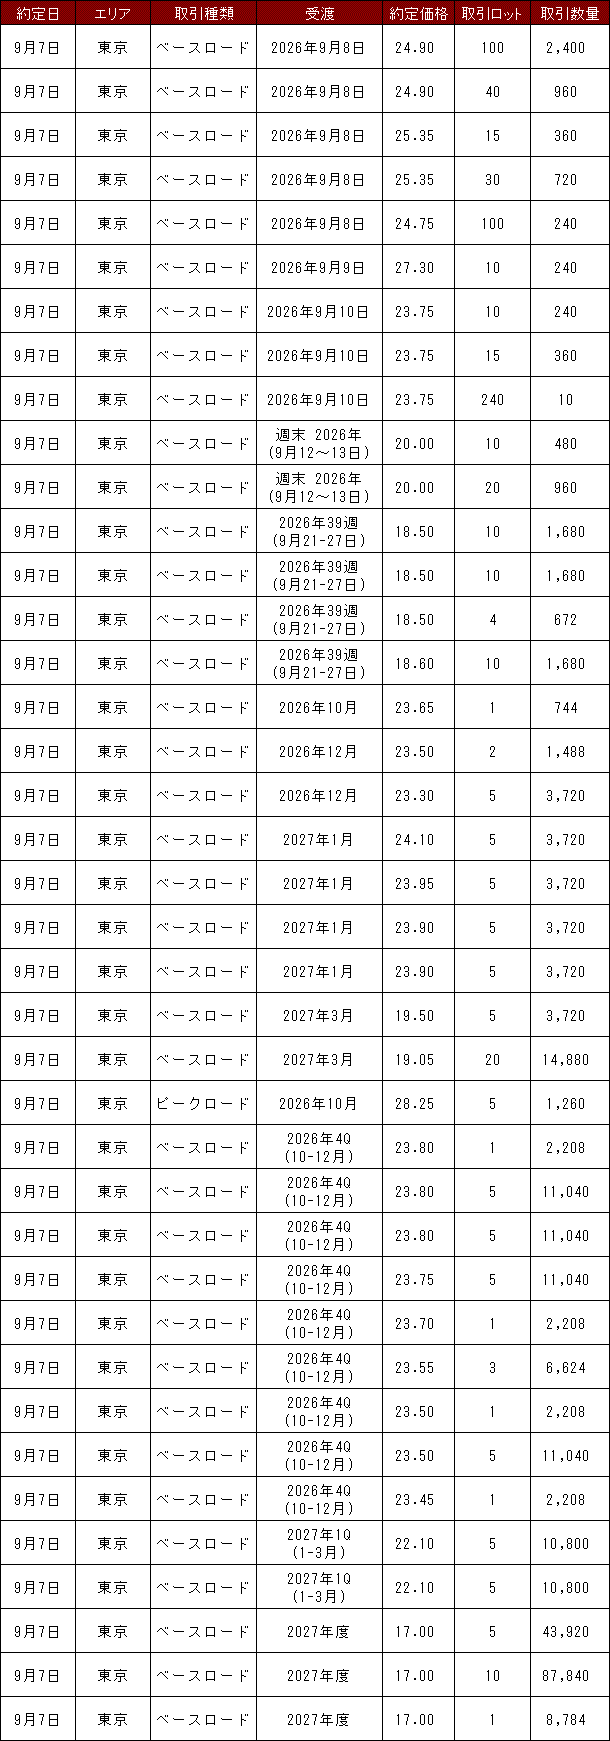
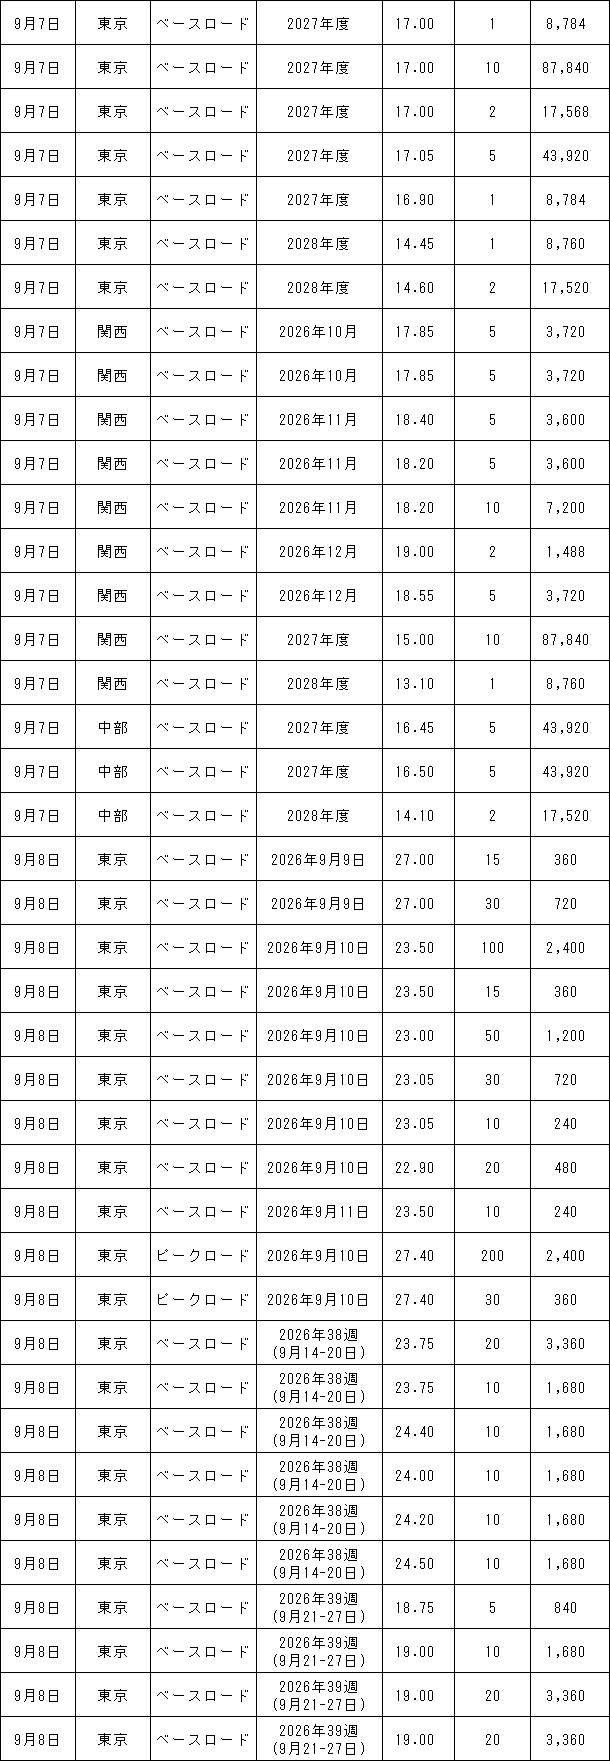
9月7日~14日の欧州エネルギー取引所(EEX)の約定結果は下記表のとおり。
9月第3週の電力スポットは、第2週を上回る水準で推移しそう。第2週の気温は、初めに触れたように、関東で10月下旬並みに低下する日もあるなど全国的に過ごしやすい気温動向となり、価格も上値の重い展開が続いた。第3週については、関東で再び30度超で推移するなど第2週に比べて気温が高くなる地域が多いため、冷房需要が増加するとみられ、価格動向にも波及するとみられる。 9月第3週の価格動向について一部の市場関係者は、「東京は24~25円、関西が20~21円とみている。とくに関西は15日から美浜3号機の調整運転が開始される予定のため、価格の上値を抑える材料になるとみている」(新電力の市場取引担当者)との見方が示された。なお、中部については引き続き東京を上回るとの見方が多い。
|
||||||||||||||||||||||||
|
|
||||||||||||||||||||||||
 ポストする
 この記事を印刷する