電力=9月14~18日:電力スポットは東が反発し西が続落、気象や分断動向が波及
|
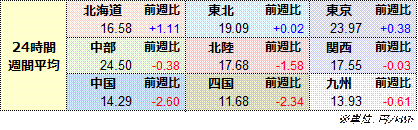
9月14~18日受け渡しの電力スポット24時間平均の週間平均は、前週から東日本(50Hz)が反発した一方、西日本(60Hz)が続落した。東日本では、残暑による需要増に加え、前線の影響による曇雨天で太陽光発電量が低下し、残余需要が増加したことが押し上げ要因となった。さらに、東北-東京間などで市場分断が増え、エリア間の値差が解消されにくかったことも東日本の価格を下支えした。一方、西日本ではシステムプライスが下落したことに連動したほか、中部-関西間などの市場分断で東日本の高値が波及しにくくなり、北陸や中国、四国を中心に前週からの下げ幅が大きくなった。
東西の主要エリアである東京と関西の電力スポットの24時間平均の値差を見ると、14日が3.22円、15日が9.15円、16日が8.11円、17日が5.33円、18日が6.28円の東高西低となった。
9月第3週の燃料相場は下記のとおり。 北東アジア市場のLNGスポットは、9月18日の26年11月着品がmmBtuあたり27ドル台前半となり、前週末時点(9月11日)から2.9ドル程度の下落となった。前週は、米国とイランを巡る緊張の高まりやホルムズ海峡を通じた中東産LNGの供給不安を背景に地政学リスク・プレミアムが拡大していたが、イランを巡る外交協議への期待などから過度な供給懸念がやや後退した。また、高値を受けたアジア需要家の買い控えも相場の重石となった。一方、中東からのLNG供給の制約は続いており、下値余地は限定的だった。日本の発電用LNG在庫は、9月13日時点で249万トンと、前週から7万トン増加した。前年9月末時点の165万トン、過去5年平均の205万トンをいずれも大幅に上回った。 豪ニューキャッスル積みの一般炭相場は、9月18日の26年9月積みがトンあたり144.00ドルとなり、前週末時点(9月11日)の146.75ドルから2.75ドルの下落となった。中東情勢を背景に高騰していた天然ガス相場が反落し、発電用燃料としての石炭の相対的な割安感がやや薄れたことが相場を圧迫した。原油価格も週後半に下落し、中東の供給不安を織り込んだエネルギー市場のリスク・プレミアムが一部縮小したことも弱材料となった。一方、インドの輸入需要や中国の海上輸送炭需要は下値を支え、下落幅は限定的だった。 原油相場は、9月18日のWTIの26年10月物がバレルあたり100.03ドル、ブレントの26年11月物が103.87ドルとなった。前週末時点(9月11日)からWTIが0.02ドル安、ブレントが0.74ドル高となった。週前半は中東情勢の緊迫化による供給懸念から上昇したものの、週後半は供給不安がやや後退し、地政学リスク・プレミアムの縮小から反落した。ただ、ホルムズ海峡を巡る不透明感は根強く、下値は限定された。
週を通じた実勢高値は、9月14日に東京と中部で付けた36.02円となった。一方、実勢安値は0.01円となり、14日に四国で、17日に中国、四国、九州でそれぞれ付けた。
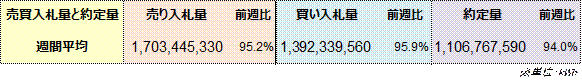
エリア別の24時間の週間平均、約定量および売買入札量の週間平均は下記のとおり。
9月14~18日の9エリアの電力需要は、117億3,031万9,000kWhとなり、前週9月7~11日の117億137万2,000kWhから0.2%増加した。曜日を合わせた前年の9月15~19日の需要実績は133億8,561万1,000kWhで、減少率は12.4%となった。
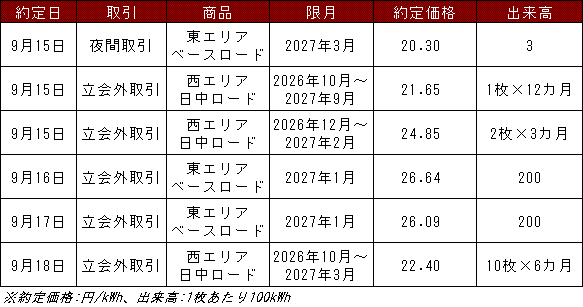
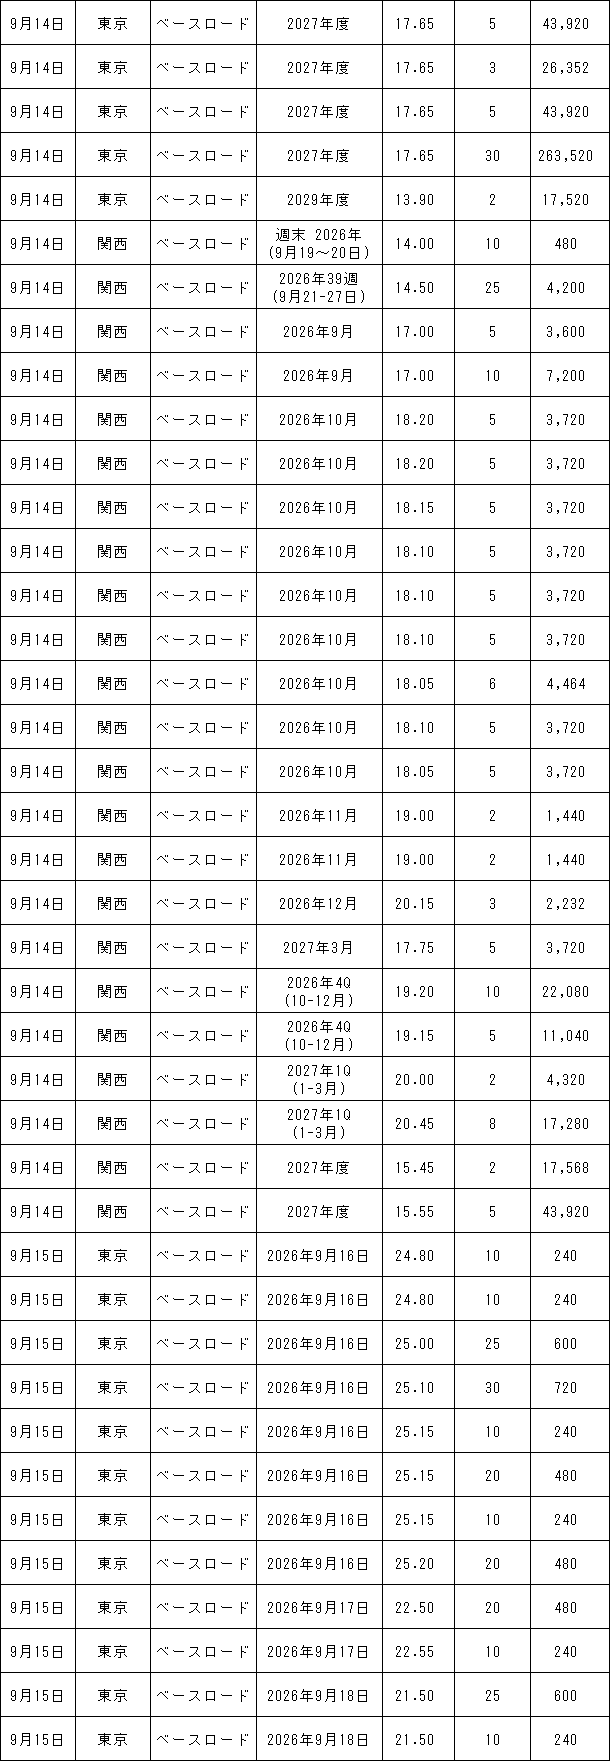
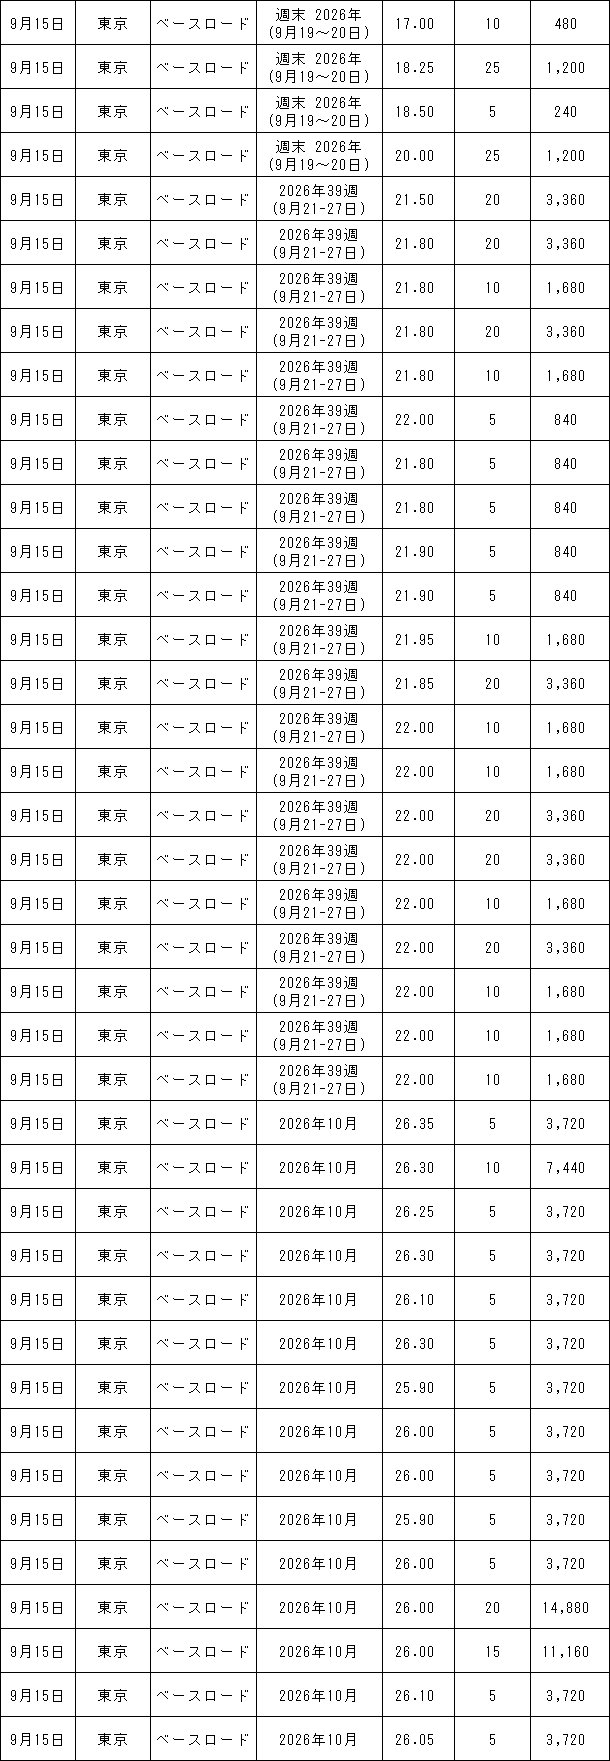
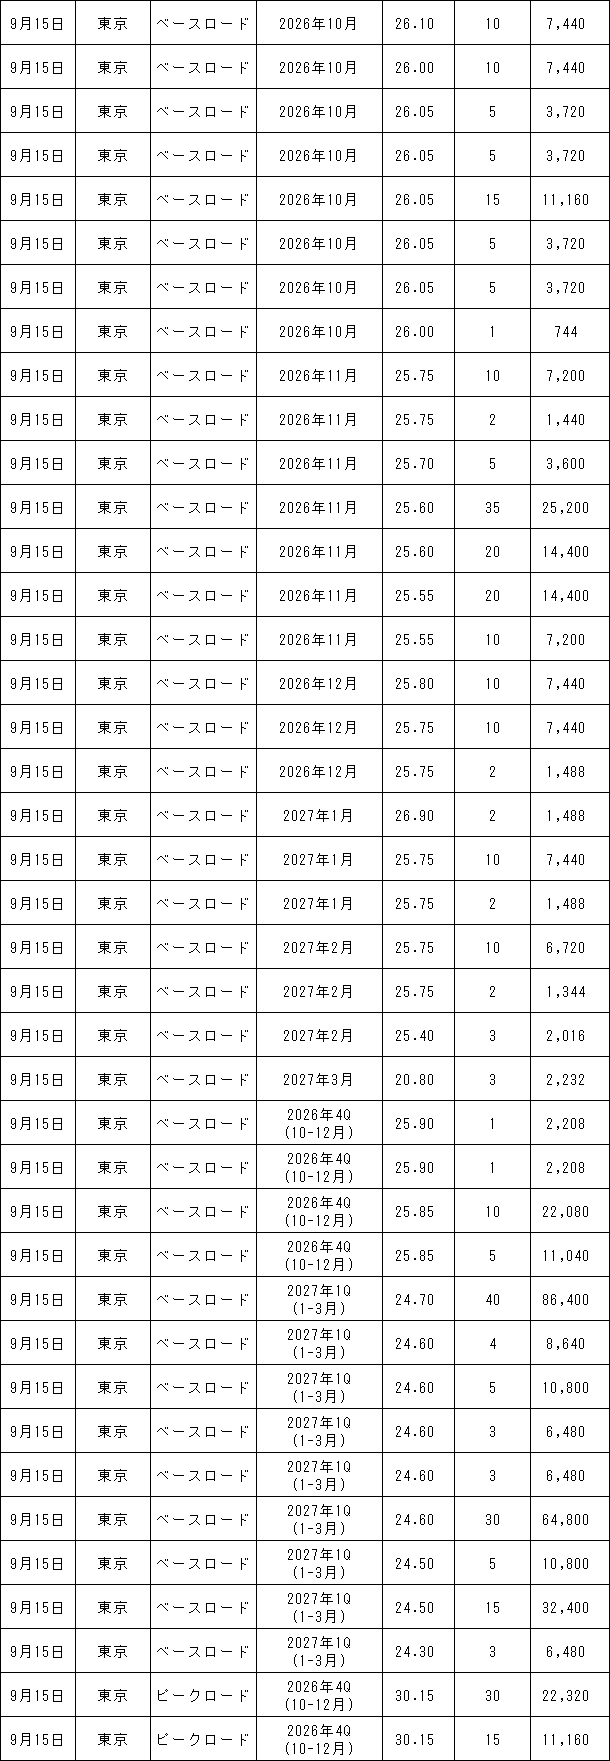
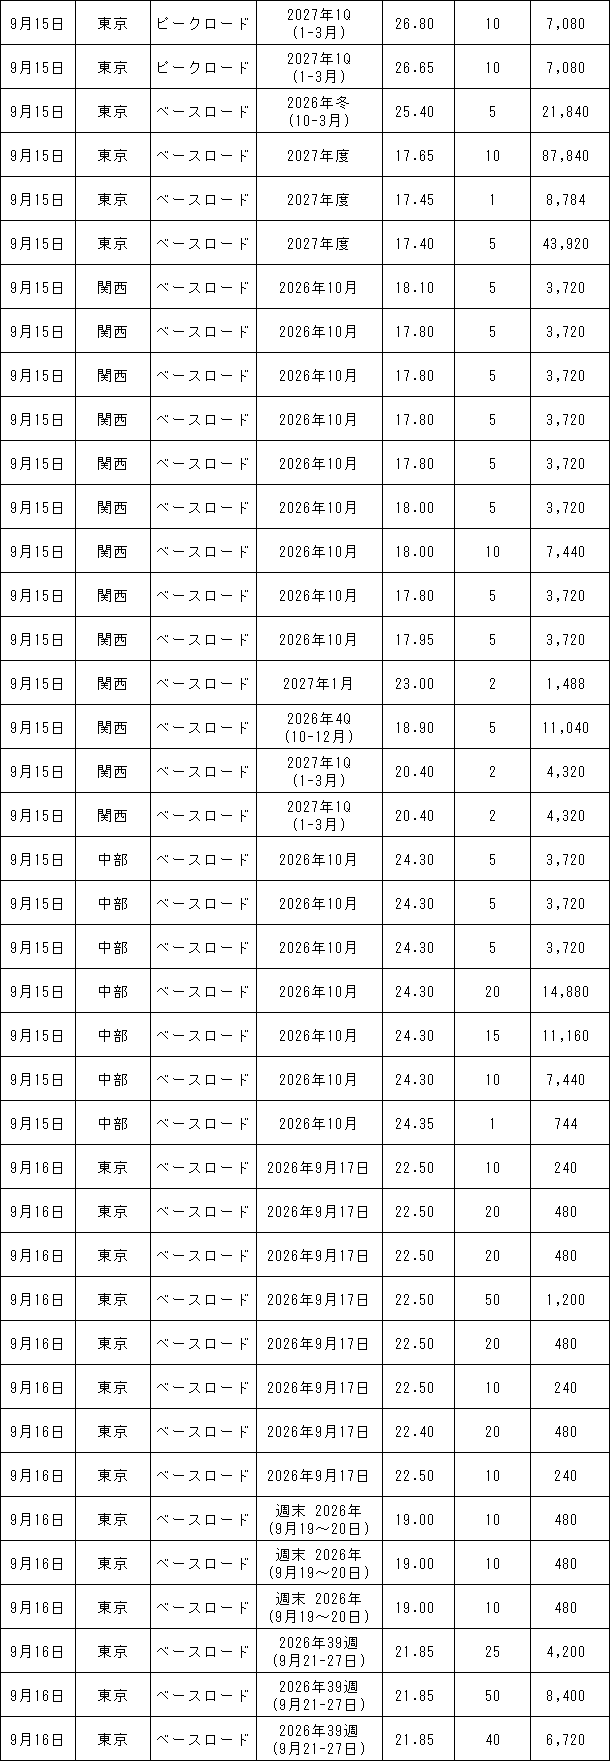
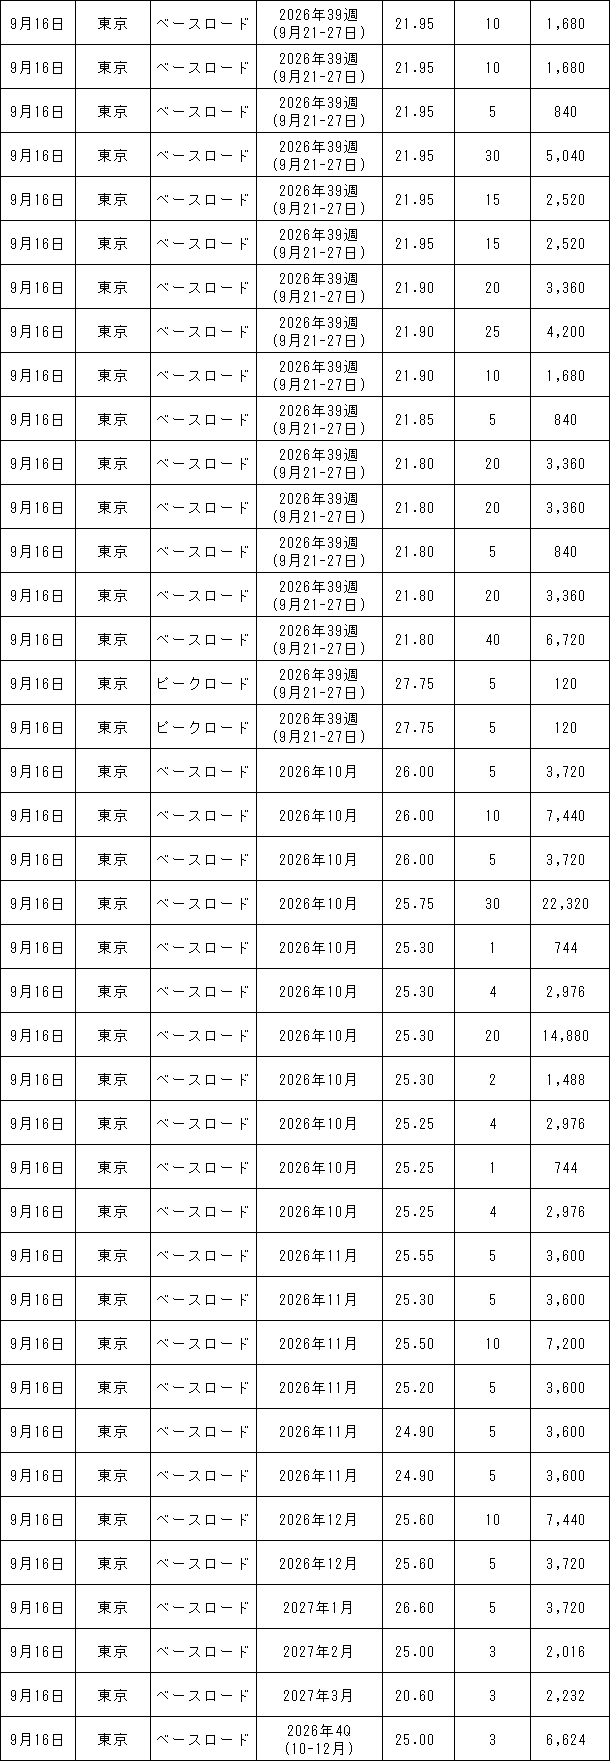
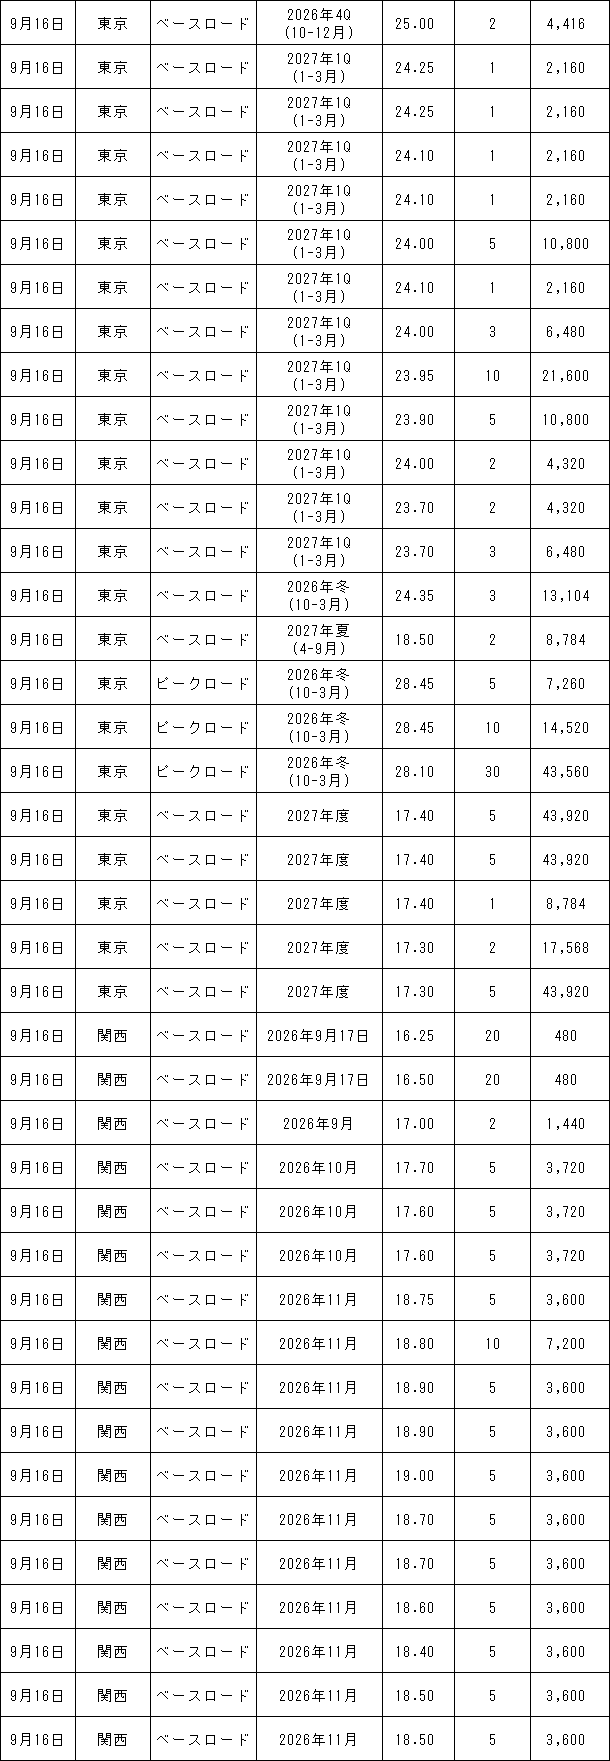
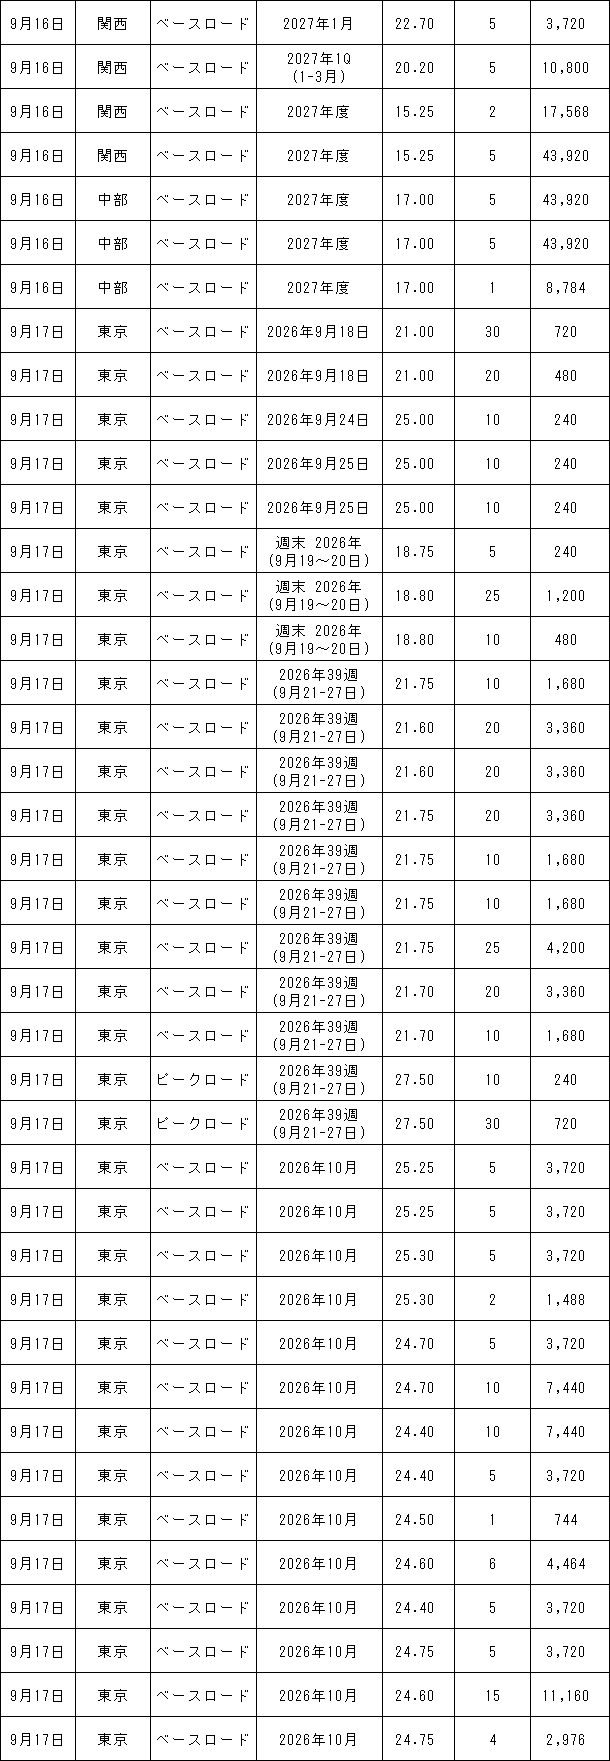
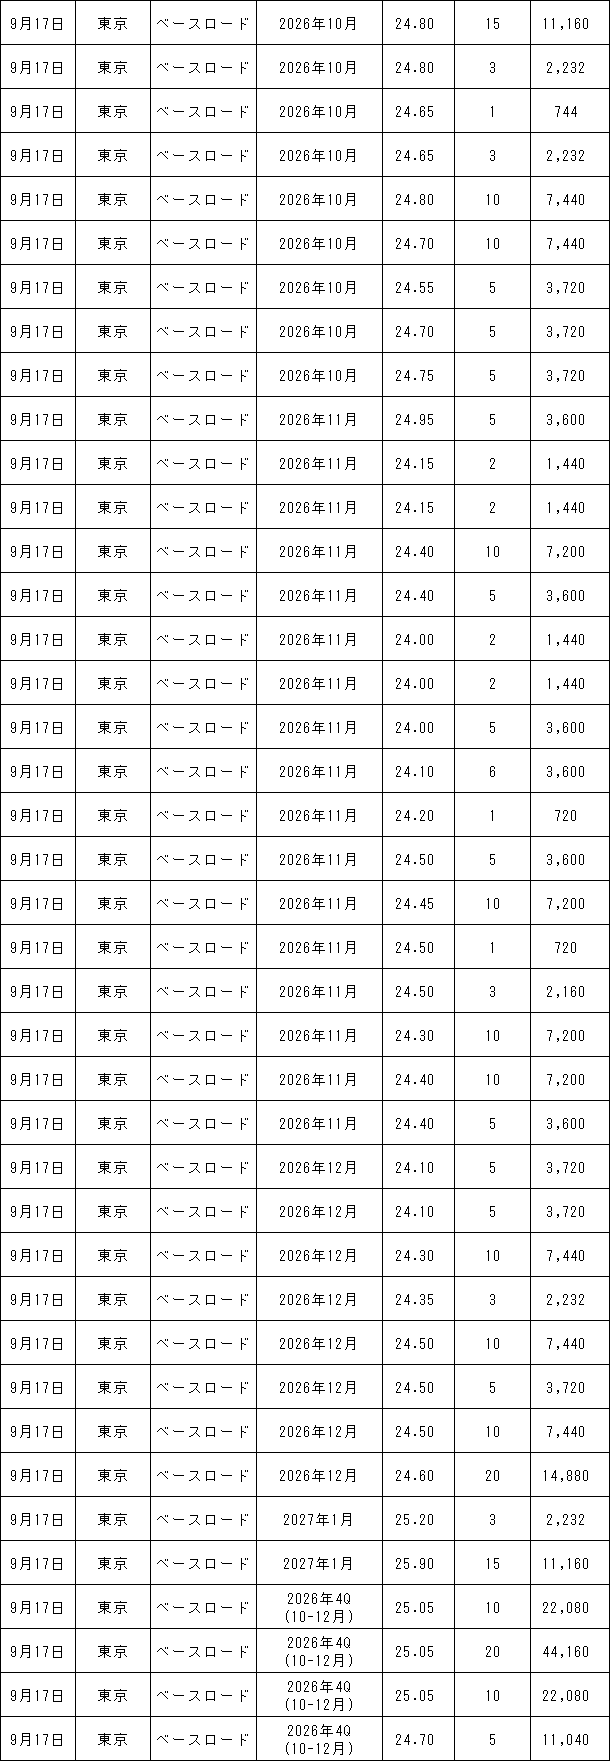
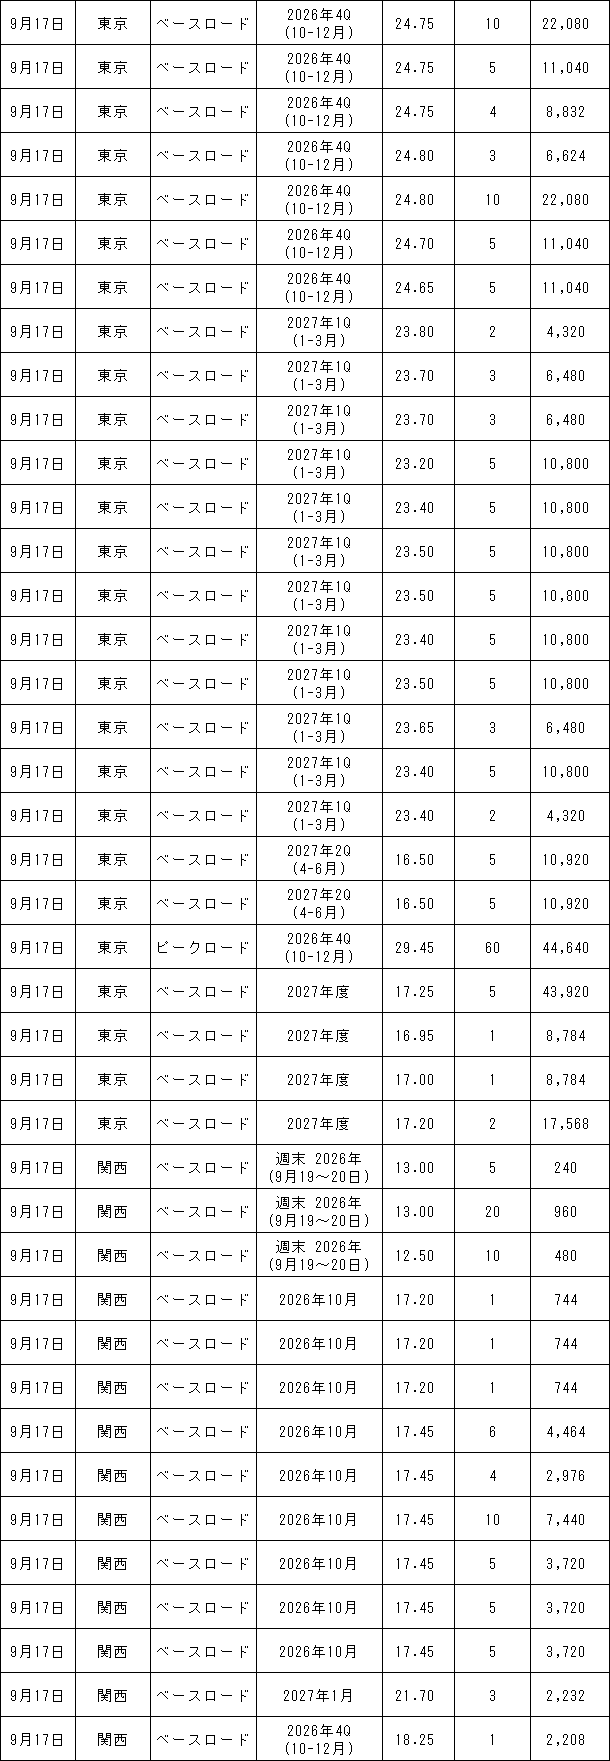
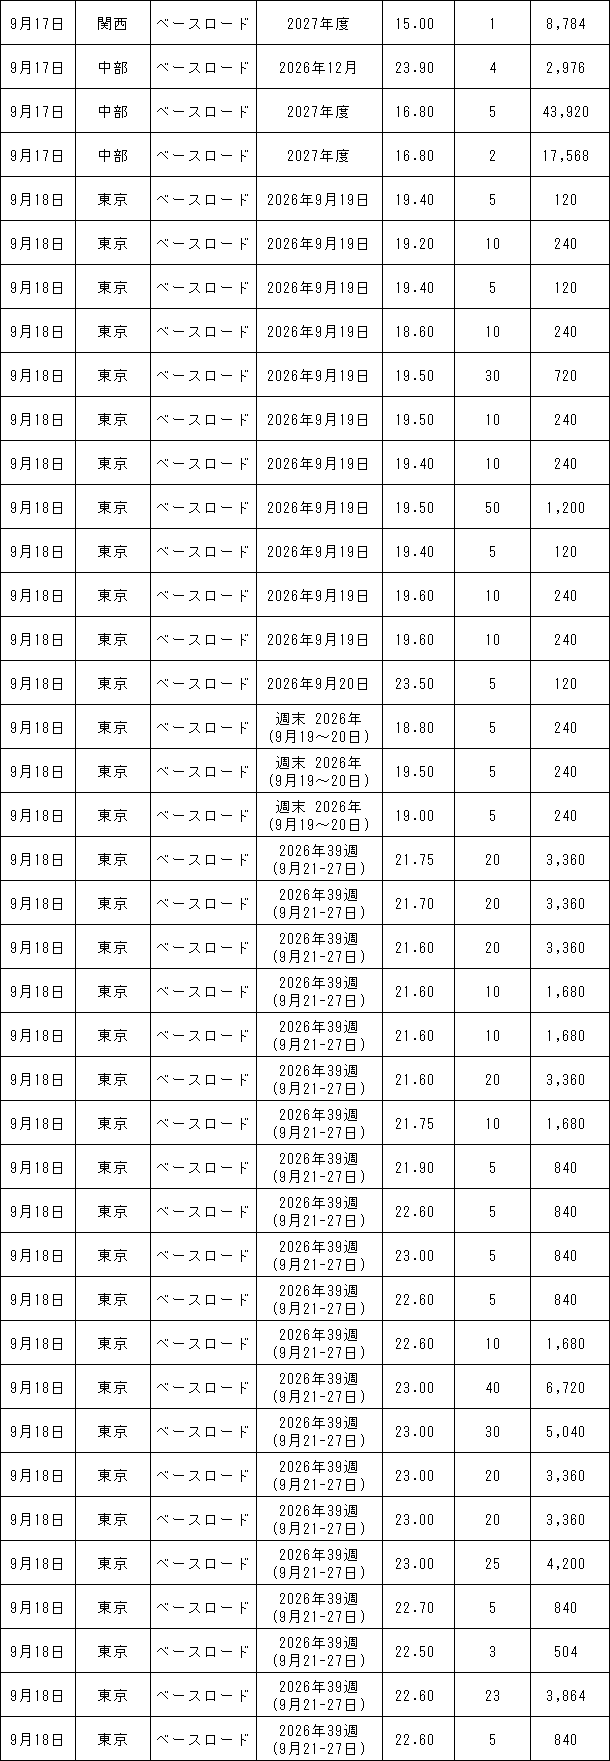
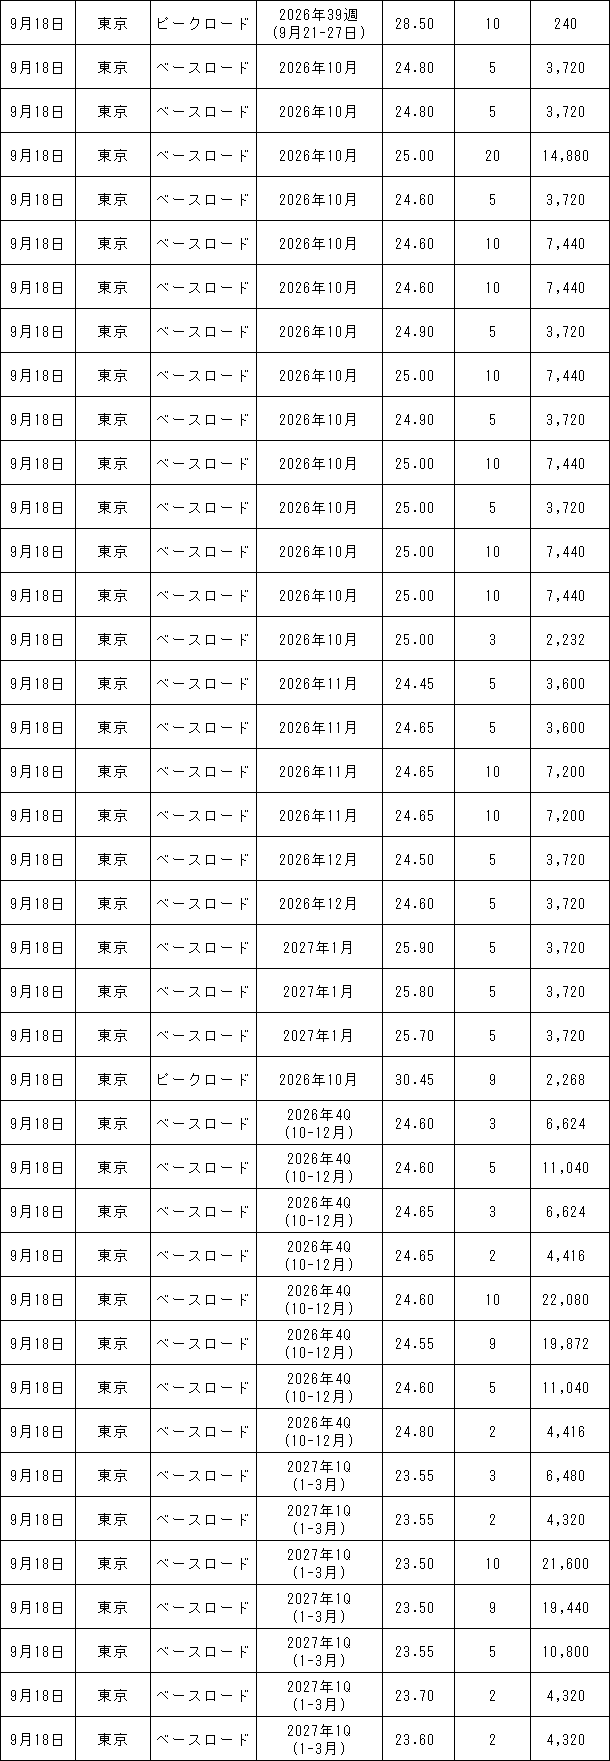
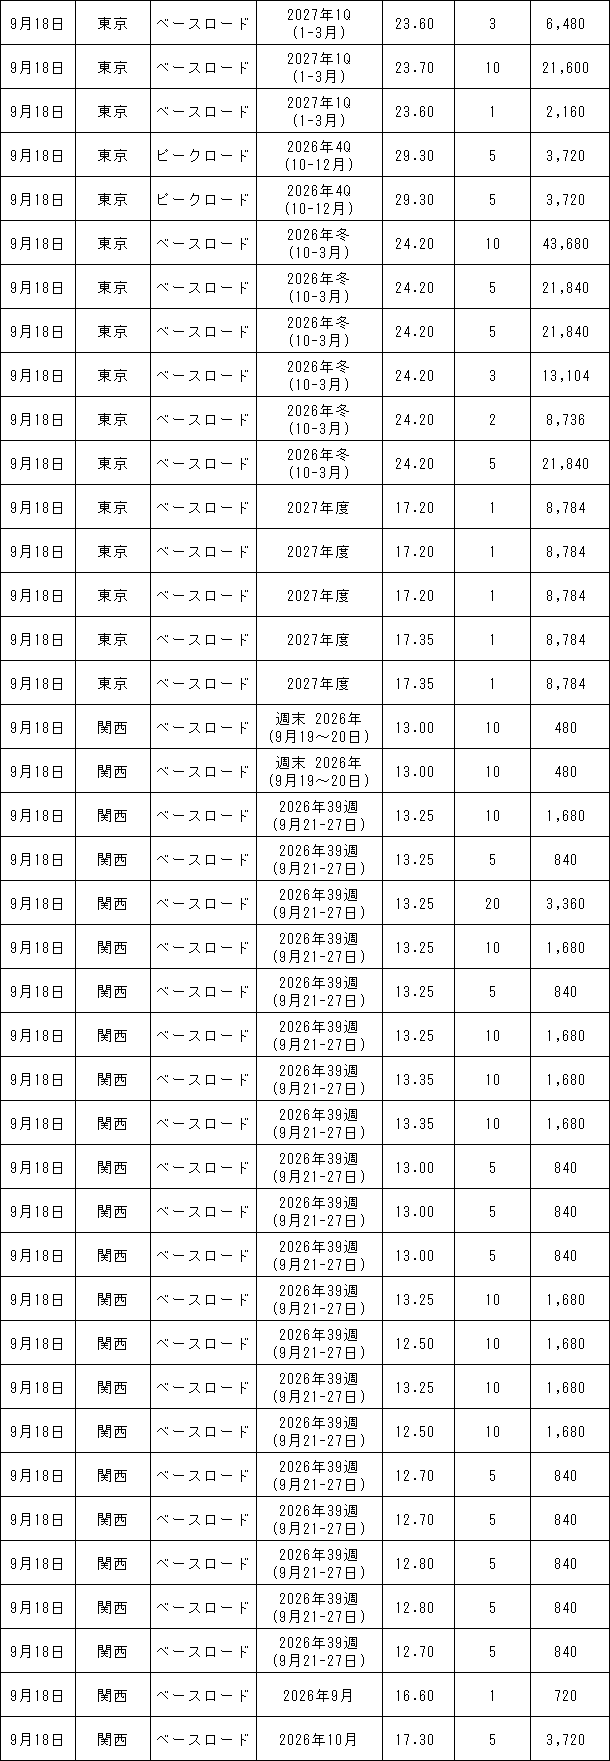
9月14日~9月18日の東京商品取引所(TOCOM)の約定結果は下記表のとおり。
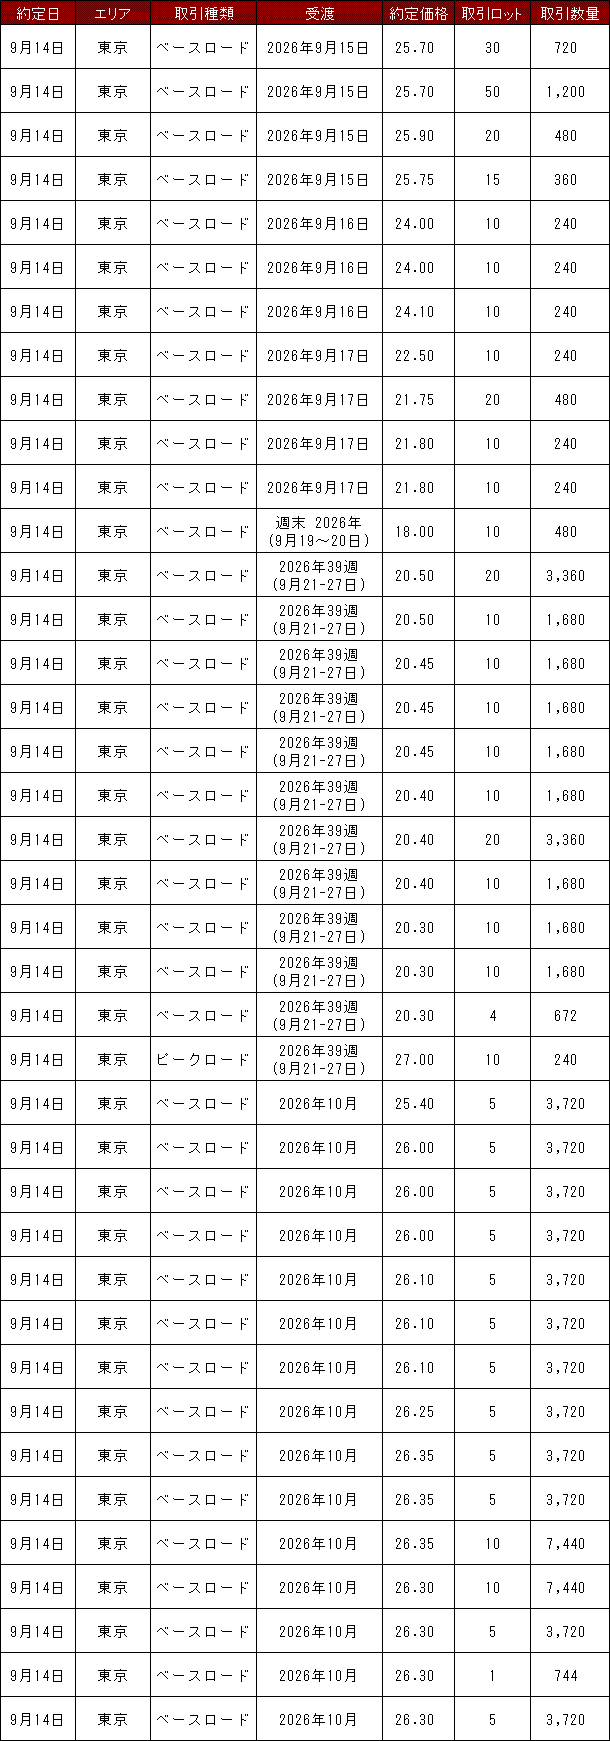
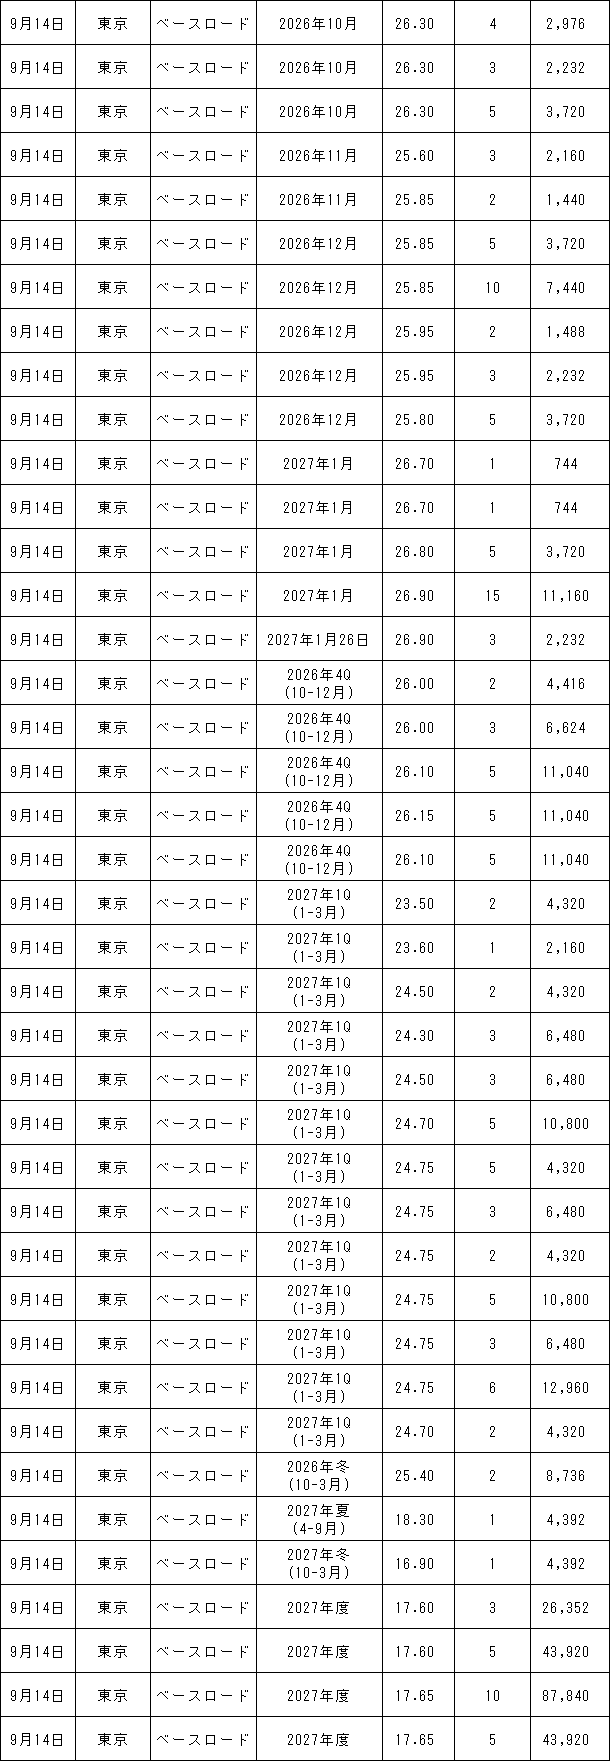
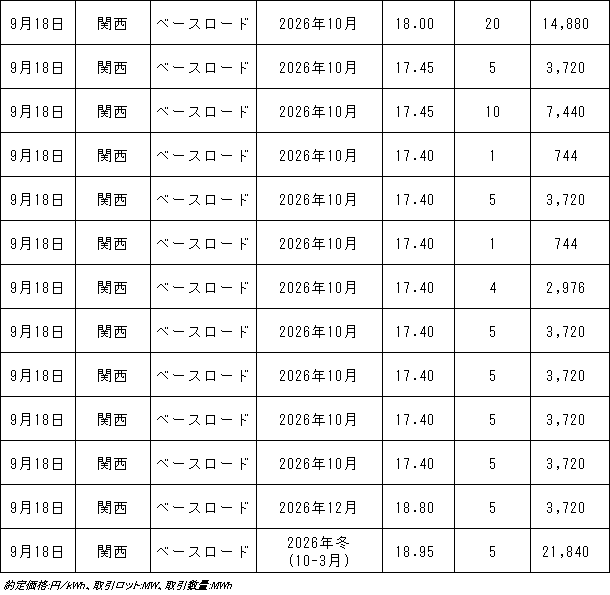
9月14日~18日の欧州エネルギー取引所(EEX)の約定結果は下記表のとおり。
9月第4週の電力スポットは、シルバーウイーク入りで業務用や産業用需要が低下するため、第3週に比べると、上値の重い展開が続くとみられる。ただ、台風25号の発生により太陽光発電がほぼ期待できそうにないほか、5連休のため火力発電の停止も増えるなど、価格の下げ幅を抑える材料も散見される。このため、連休入りでも価格が大きく下げる可能性は低く、昼間価格の上振れリスクもありそうだ。 9月第4週の価格動向について一部の市場関係者は、「連休中でも、東京のベース価格は20円台で推移しそうだ。需要は減少すると思うが、火力発電のまとまった停止が予定されていることや、燃料相場が高値圏で推移していることから、下げ余地は限られそう。関西は15円前後と予想しているが、美浜3号機が停止したため、価格動向に影響が生じるか注視したい」(新電力の市場取引担当者)との見解を示した。
|
||||||||||||||||||||||||
|
|
||||||||||||||||||||||||
 ポストする
 この記事を印刷する