電力=9月21~25日:電力スポットは東が反発し西が続落、太陽光や分断動向で明暗
|
9月21~25日受け渡しの電力スポット24時間平均の週間平均は、前週から東日本(50Hz)が反発した一方、西日本(60Hz)が続落した。シルバーウイーク入りで需要は減少したものの、東日本では東東京でLNG火力の停止や出力低下によって供給力が低下し、特に太陽光発電が減少する夕方を中心に需給が引き締まった。一方、西日本ではシルバーウイークによる需要減少に加え、晴天による太陽光発電の増加で供給余力が拡大した。この結果、東西間の市場分断が強まり、東京では祝日でも50円台などの高値が出る一方、西日本では日中を中心に0.01円を付けるエリアが相次いだ。
東西の主要エリアである東京と関西の電力スポットの24時間平均の値差を見ると、21日が15.85円、22日が20.36円、23日が16.61円、24日が15.93円、25日が12.75円の大幅な東高西低となった。
9月第4週の燃料相場は下記のとおり。 北東アジア市場のLNGスポットは、9月25日の26年11月着品がmmBtuあたり26ドル台半ばとなり、前週末時点(9月18日)から0.8ドル程度の下落となった。前週まで中東情勢による地政学リスクが価格を押し上げる要因となっていたものの、米国とイランの交渉への期待が高まり、地政学リスクのプレミアムが後退した。また、北東アジアでは在庫が比較的潤沢で、ショルダーシーズン入りによってスポット調達意欲が弱いことも下押し要因になったとみられる 豪ニューキャッスル積みの一般炭相場は、9月25日の26年9月積みがトンあたり143.75ドルとなり、前週末時点(9月18日)の143.25ドルから0.50ドルの小幅上昇となった。 原油相場は、9月25日のWTIの26年11月物がバレルあたり92.41ドル、ブレントの26年11月物が104.32ドルとなった。前週末時点(9月18日)からWTIが3.67ドル安、ブレントが0.45ドル高となった。中東情勢を背景に乱高下する動きとなった。フーシ派によるサウジアラビアへの攻撃で供給懸念が強まる場面があった一方、米国とイランの停戦協議への期待が上値を抑えた。
週を通じた実勢高値は、9月22日と24日に東京で付けた50.01円となった。一方、実勢安値は0.01円となり、21日に九州で、22日に北海道、東北、関西、中国、四国、九州で、23日に北海道、中国、四国、九州で、24日に四国で、25日に東北でそれぞれ付けた。
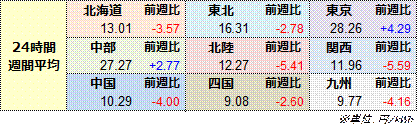
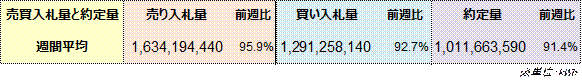
エリア別の24時間の週間平均、約定量および売買入札量の週間平均は下記のとおり。
9月21~25日の9エリアの電力需要は、107億532万8,000kWhとなり、前週9月14~18日の117億3,031万9,000kWhから8.7%減少した。曜日を合わせた前年の9月22~26日の需要実績は112億8,134万8,000kWhで、減少率は5.1%となった。
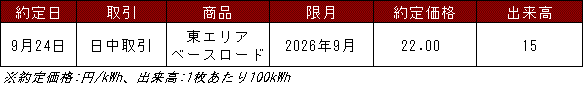
9月21日~9月25日の東京商品取引所(TOCOM)の約定結果は下記表のとおり。
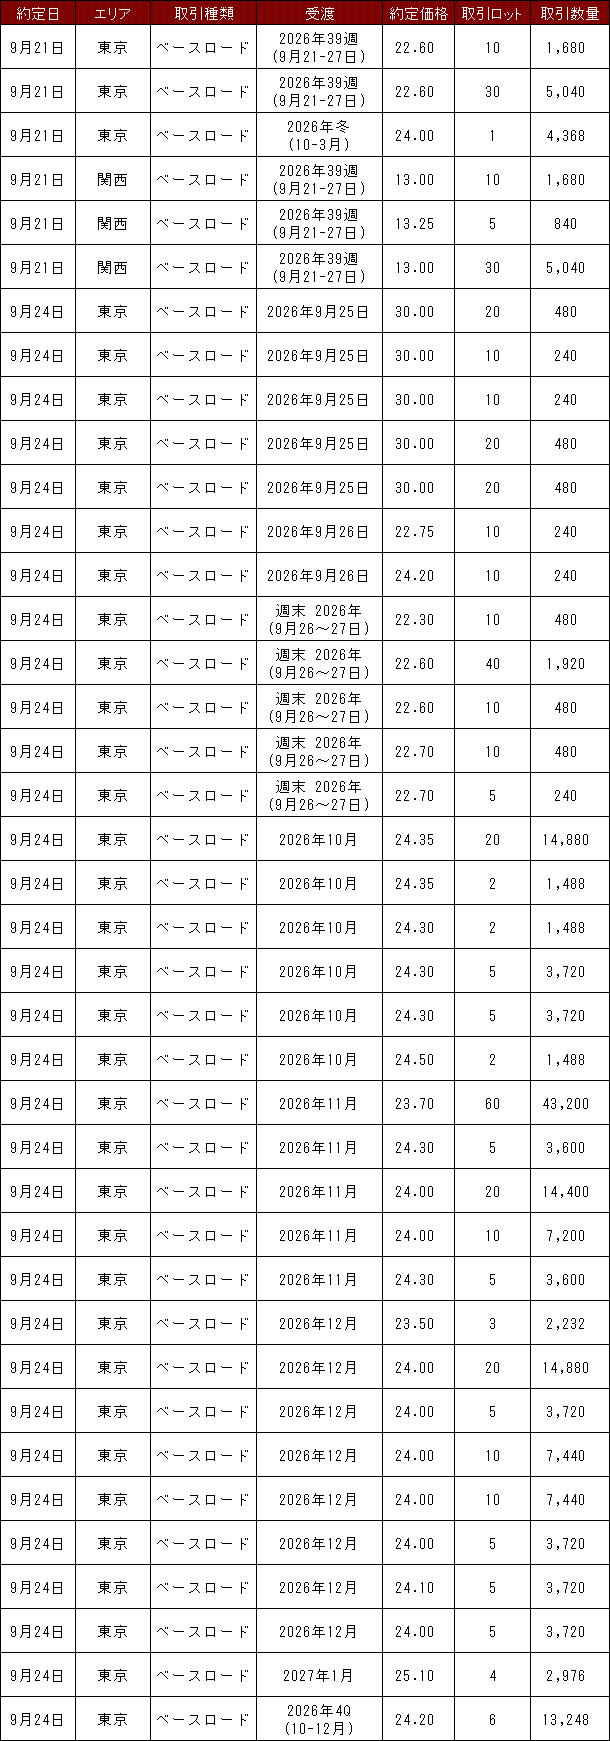
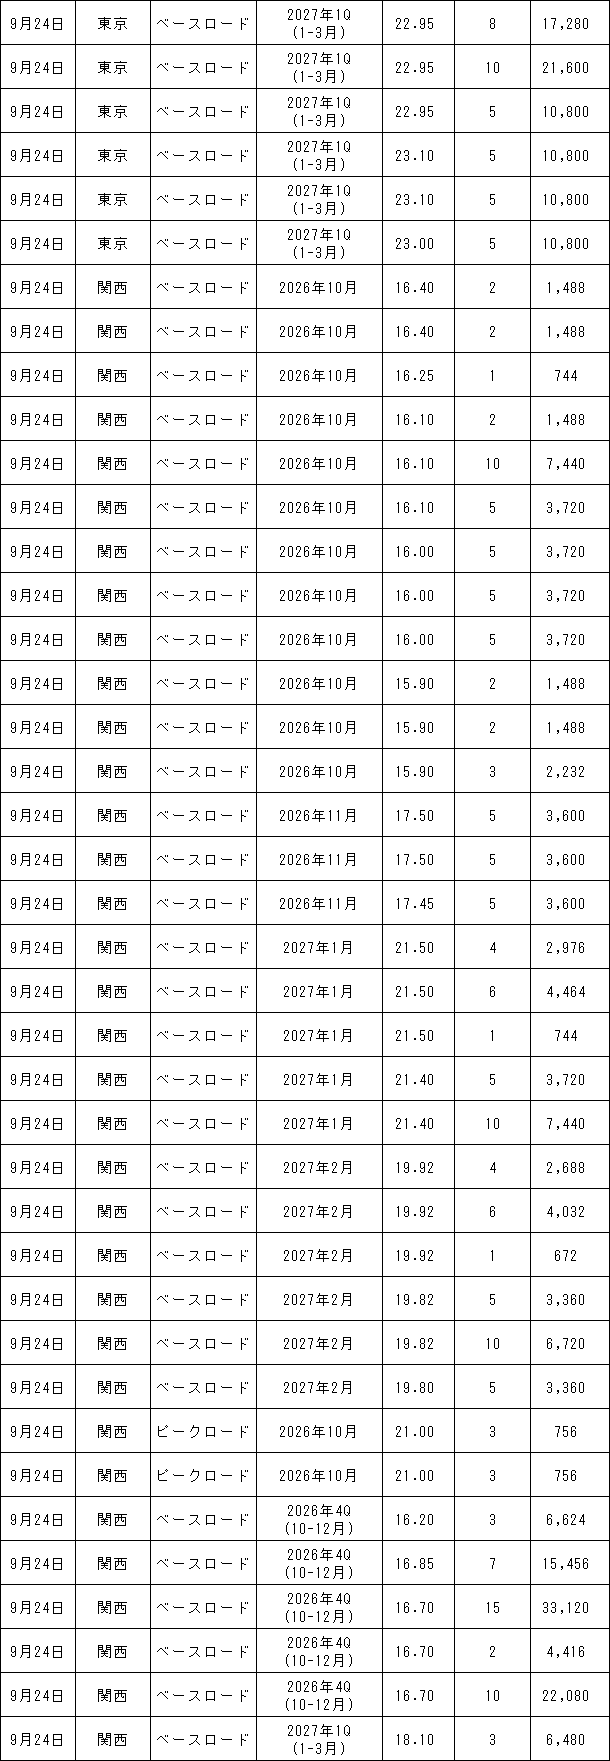
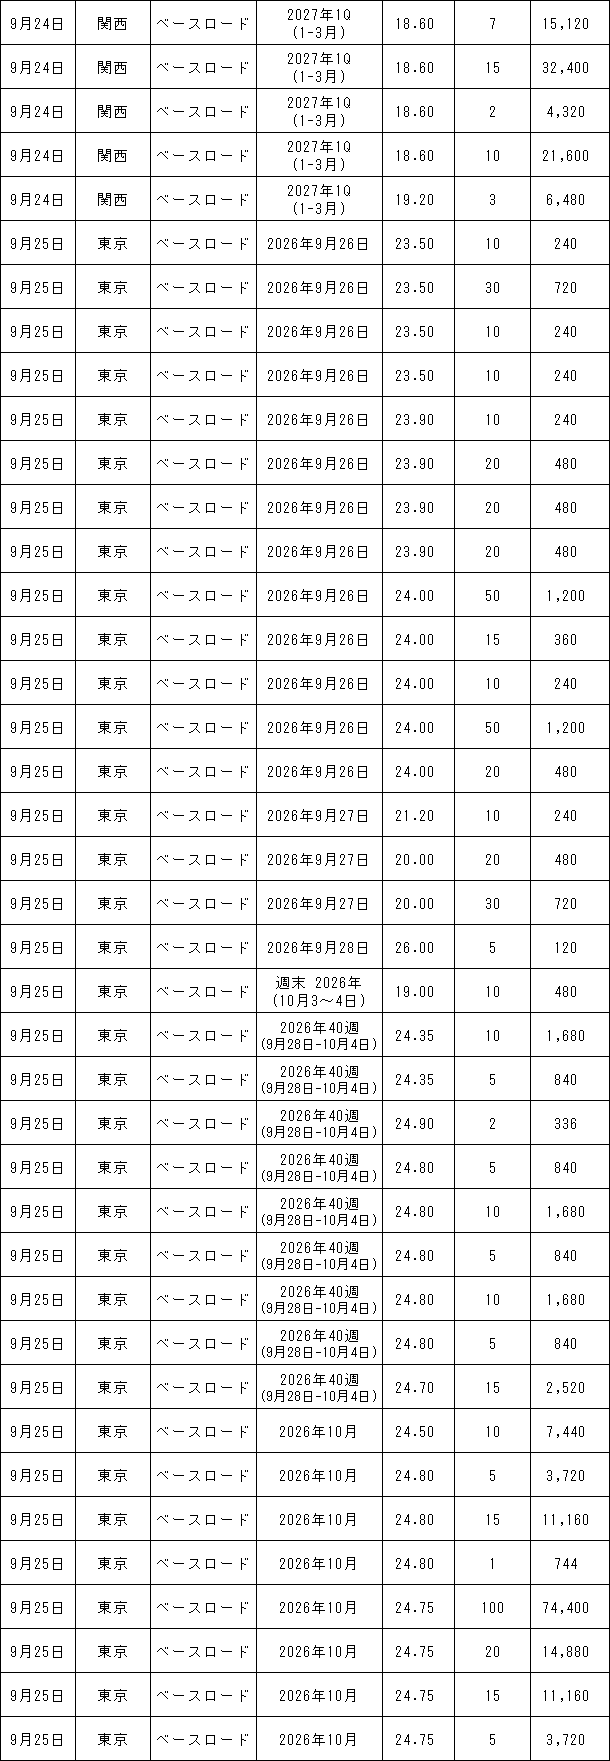
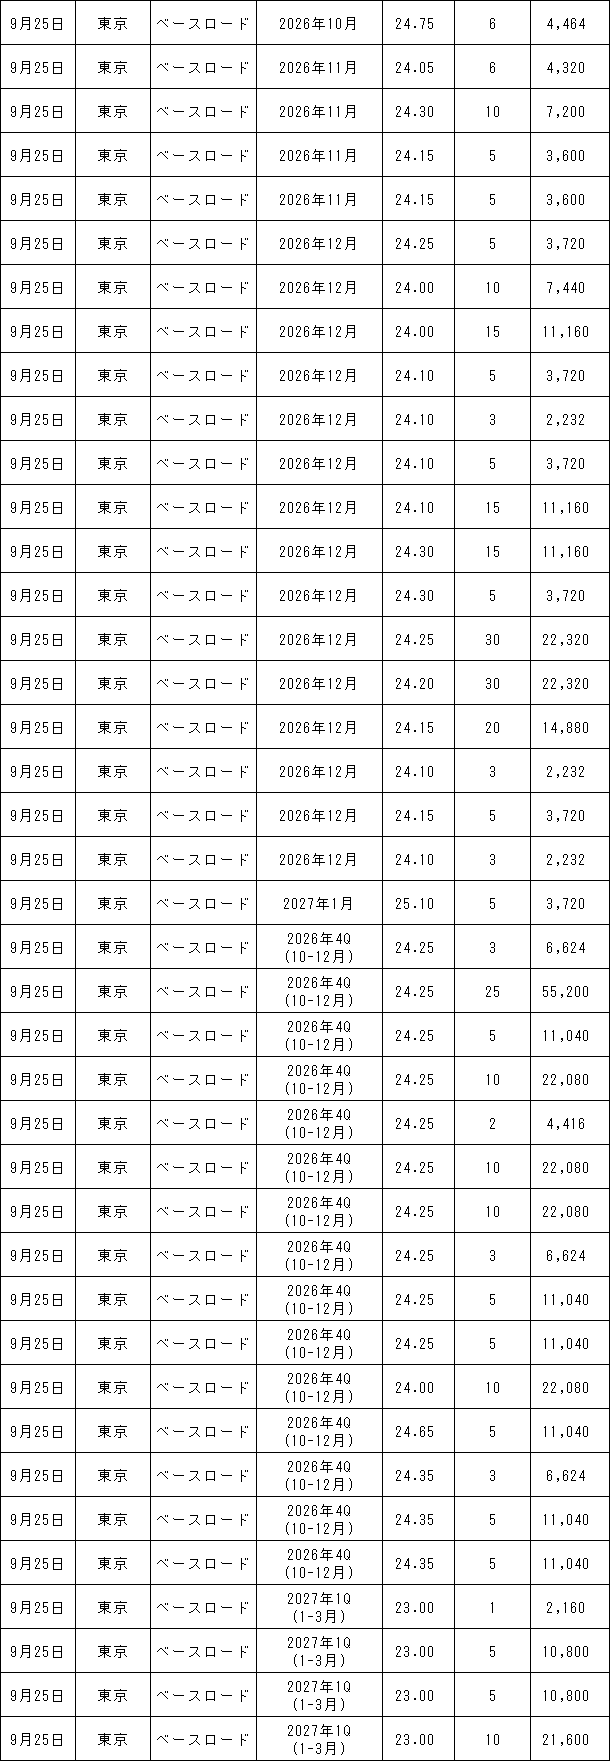
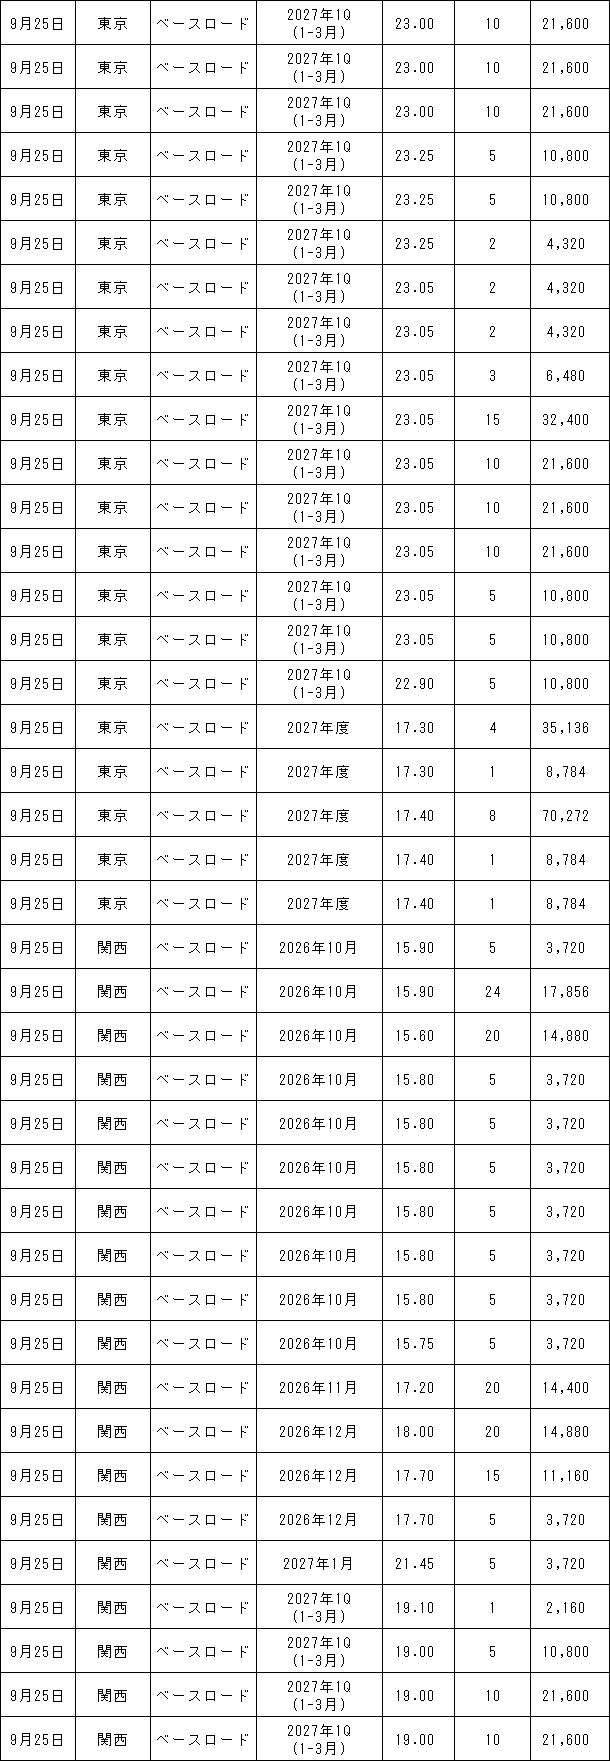
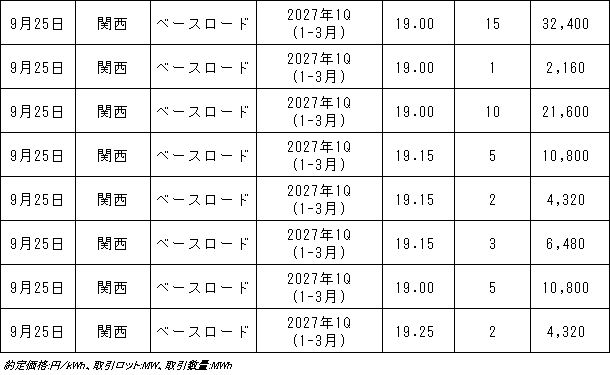
9月21日~25日の欧州エネルギー取引所(EEX)の約定結果は下記表のとおり。
9月最終週および10月第1週の電力スポットは、東京と中部を中心に高値継続の動きとなりそうだ。気温見通しから需要は低調に推移する日が多くなるとみられるが、週を通じて雨模様の天気が予想されており、太陽光発電はほぼ期待できそうにない。さらに、停止する火力発電が一段と増える予定のため、供給面が強材料になるとみられる。 9月最終週よび10月第1週の価格動向について一部の市場関係者は、「東京は25~28円、中部は24~28円、関西は15~18円と予想している。引き続き、太陽光発電があまり見込めない影響が大きく、東京と中部では日中も26~27円程度で推移するのではないか。夕方は引き続き40円以上付ける日があるかもしれない」(新電力の市場取引担当者)との見方を示した。
|
||||||||||||||||||||||||
|
|
||||||||||||||||||||||||
 ポストする
 この記事を印刷する