電力=10月19~23日:電力スポットは続伸、太陽光減など需給引き締まり
|
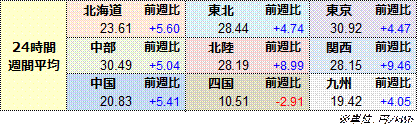
10月19~23日の電力スポット市場は、東日本(50Hz)および西日本(60Hz)ともに前週から続伸した。大型火力発電所の停止が重なるなか、太陽光発電の出力が減少する夕方を中心に需給が引き締まり、価格を押し上げた。特に西日本では、関西を中心に上昇が目立った。 エリア別では、東京と中部が引き続き高値圏で推移した。東京では20日の平均価格が33.29円に達した。関西では、コベルコパワー神戸の神戸石炭火力2号機(定格出力70万kW)などの大型火力が停止するなか、21日に需給が逼迫し、電力広域的運営推進機関(OCCTO)が広域融通を指示した。北海道では20日に105.00円の突出した高値を付けた一方、四国では日中を中心に0.01円の安値が散見され、週間平均価格は9エリアで唯一、前週を下回った。 東西の主要エリアである東京と関西の電力スポットの24時間平均の値差を見ると、19日が2.06円、20日が3.08円、21日が3.04円、22日が3.42円、23日が2.23円の東高西低となった。
10月第4週の燃料相場は下記のとおり。 北東アジア市場のLNGスポットは、10月23日の26年12月着品がmmBtuあたり31ドル台前半となり、前週末時点(10月16日)から2ドル程度上昇した。週前半は30ドル台前半で推移した後、21日には29ドル台半ばまで軟化した。しかし、週後半は再び上昇に転じ、23日には31.30ドルと、22年12月以来の高値水準に達した。中東情勢の緊迫化を背景とした供給不安が引き続き相場を下支えした。日本の発電用LNG在庫は10月18日時点で254万トンとなり、前週の264万トンから10万トン減少した。ただ、前年10月末時点の187万トン、過去5年平均の210万トンをいずれも上回っており、国内の在庫は引き続き高水準にある。 豪ニューカッスル積みの一般炭相場は、10月23日の26年10月限がトンあたり150.70ドルとなり、前週末時点(10月16日)の150.40ドルから0.30ドル上昇した。週前半は小幅に下落し、21日には150.55ドルを付けたものの、22日には151.15ドルまで反発した。23日は再び150.70ドルに軟化した。LNGスポット価格が高値圏で推移するなか、発電燃料としての石炭の価格競争力が意識された可能性がある。ただ、週を通じた値動きは小幅にとどまり、方向感に乏しい展開となった。 原油相場は、10月23日のWTIの26年12月物がバレルあたり103.27ドル、ブレントの26年12月物が116.72ドルとなった。前週末時点(10月16日)からWTIが4.25ドル高、ブレントが6.86ドル高と、ともに上昇した。週前半は上値の重い展開となったものの、週後半は中東情勢の緊迫化を背景に大幅に上昇した。イエメンの親イラン武装組織フーシ派によるサウジアラビアのエネルギー関連施設などへの攻撃を受け、原油供給の混乱懸念が強まった。UAE沖での原油流出やホルムズ海峡周辺の海上輸送に対する懸念も買いを誘った。23日はWTIが前日比3.80ドル高、ブレントが3.55ドル高となり、ともに大幅に上昇した。
週を通じた実勢高値は、20日に北海道で付けた105.00円となった。一方、実勢安値は0.01円となり、21日に四国で、22日に北海道、東北、中国、四国、九州で、23日に四国でそれぞれ付けた。
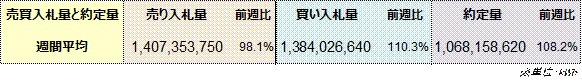
エリア別の24時間の週間平均、約定量および売買入札量の週間平均は下記のとおり。
10月19~23日の9エリアの電力需要は、107億9,708万2,000kWhとなり、前週10月12~16日の103億9,114万3,000kWhから3.9%増加した。曜日を合わせた前年の10月20~24日の需要実績は104億9,408万8,000kWhで、増加率は2.9%となった。
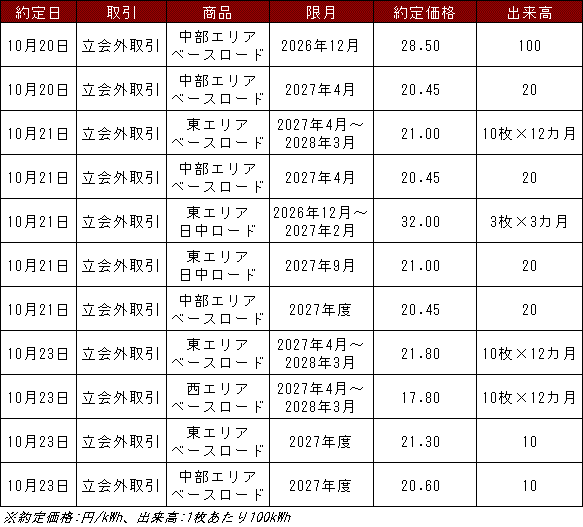
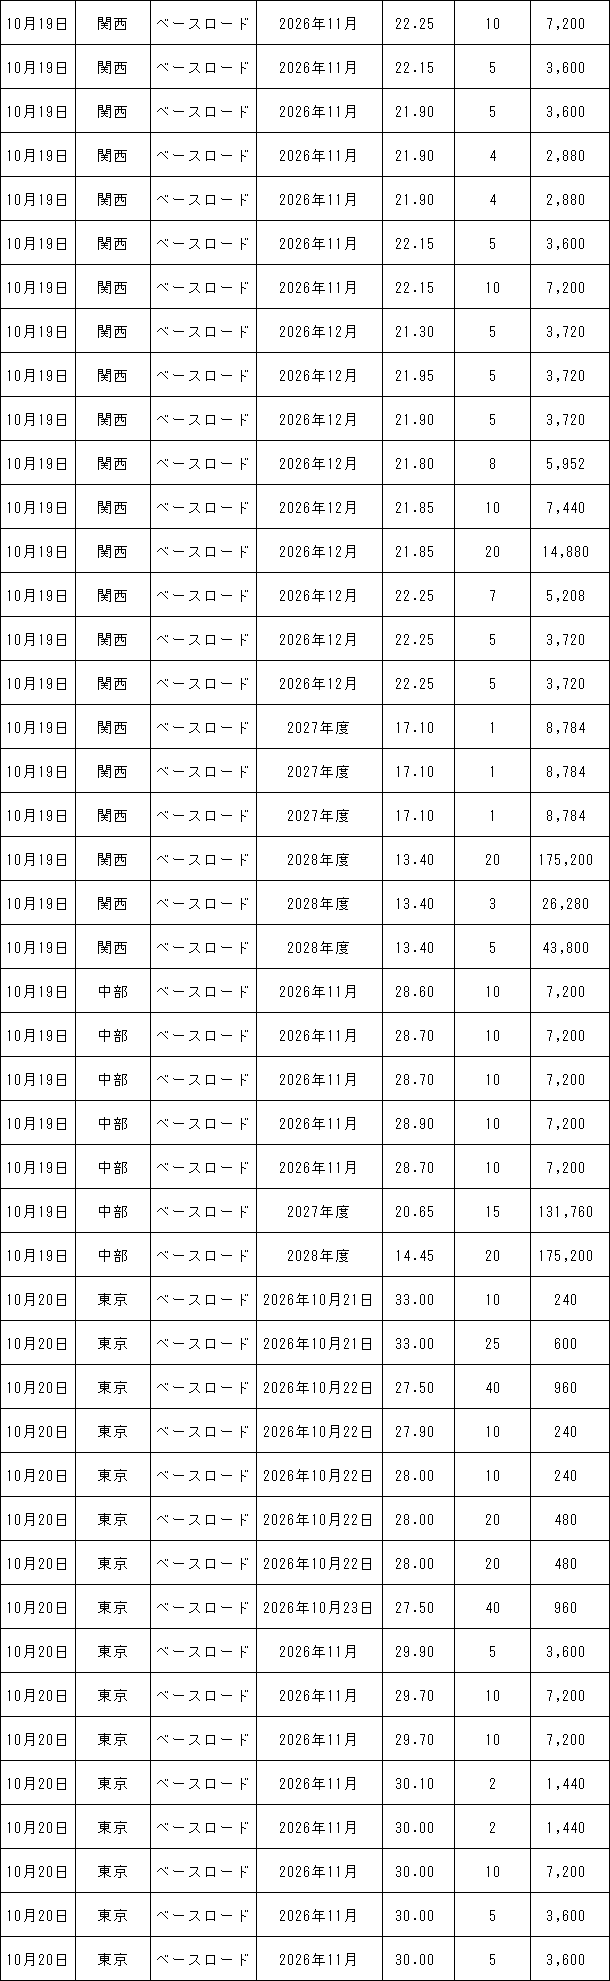
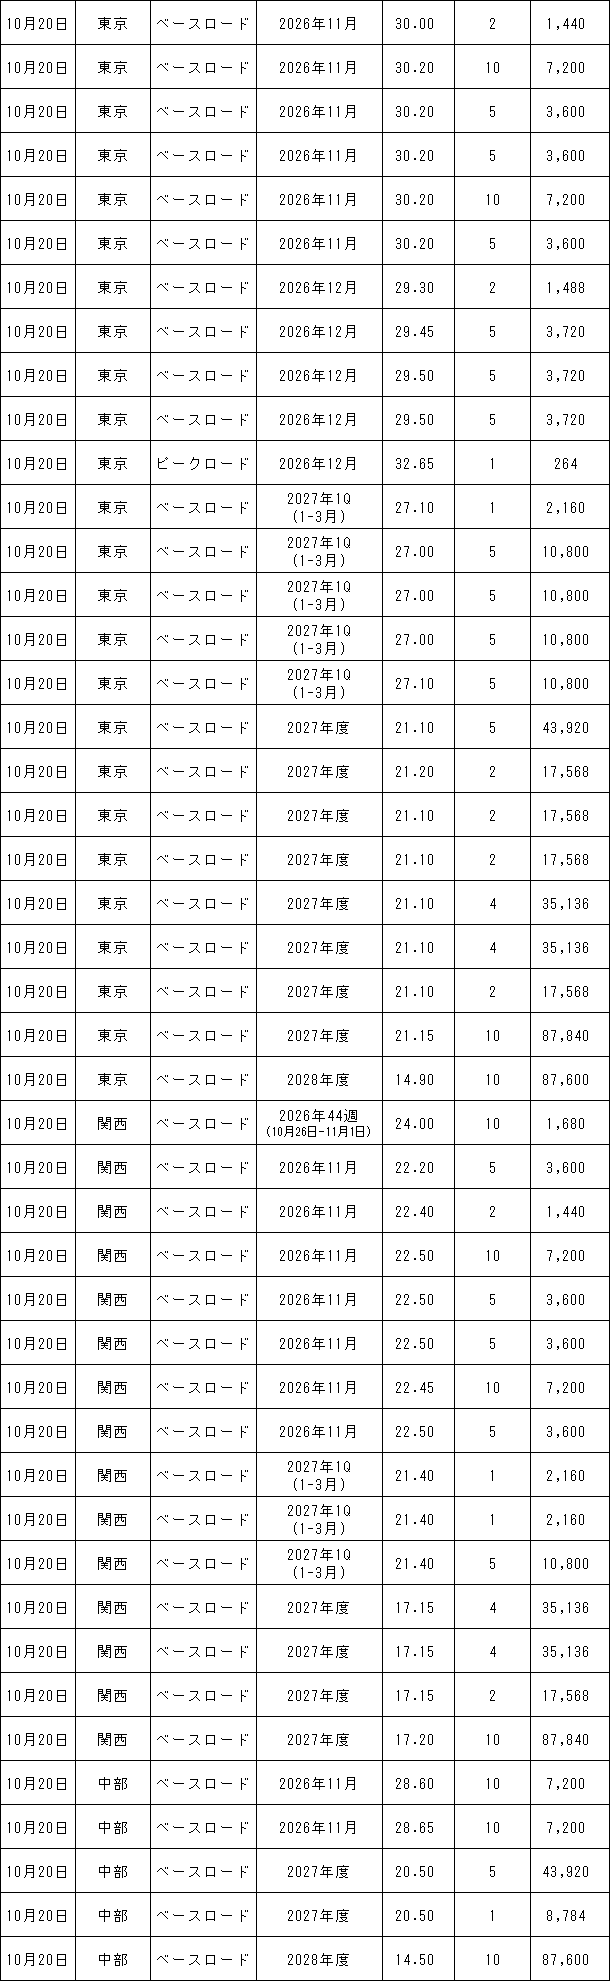
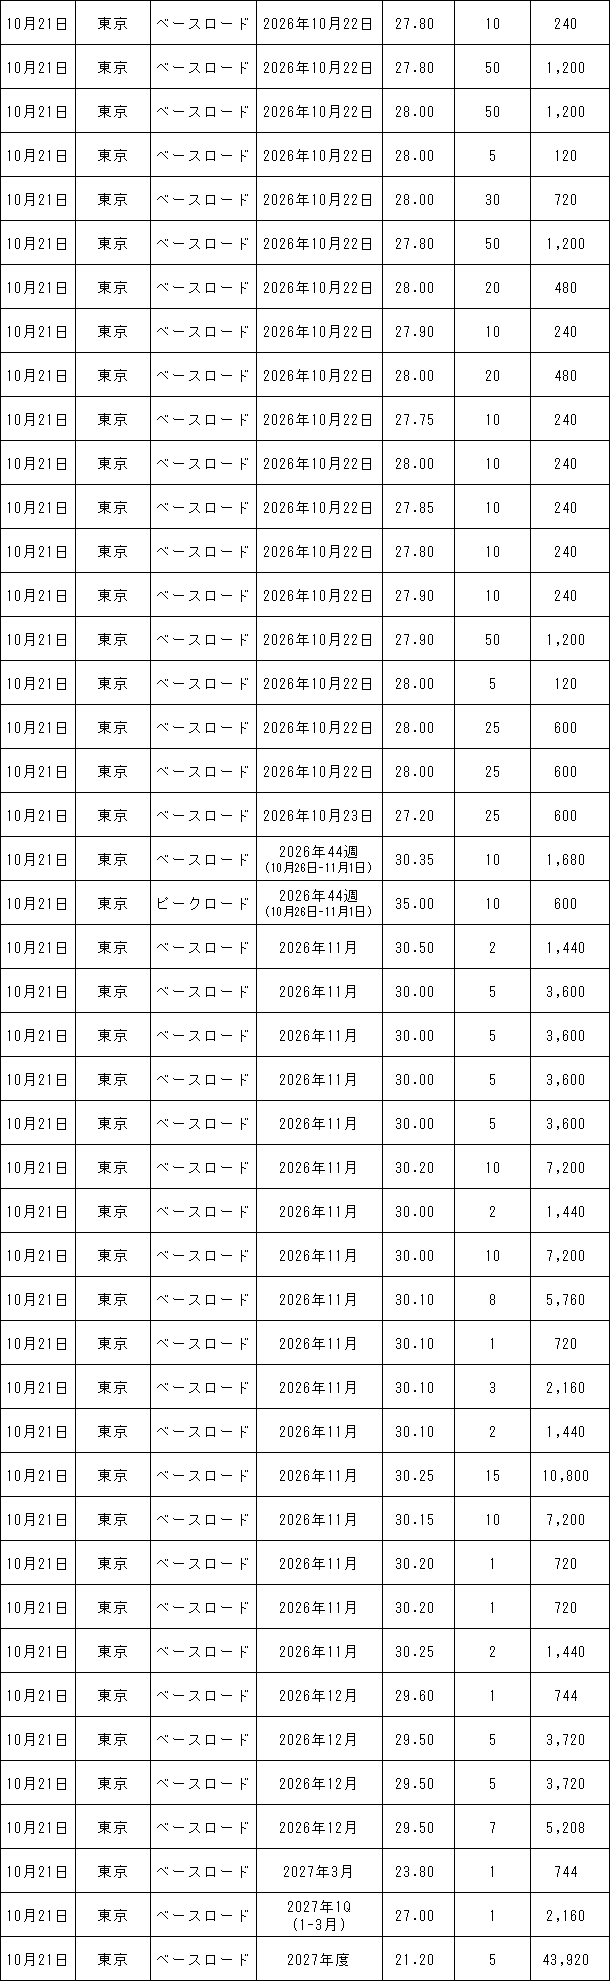
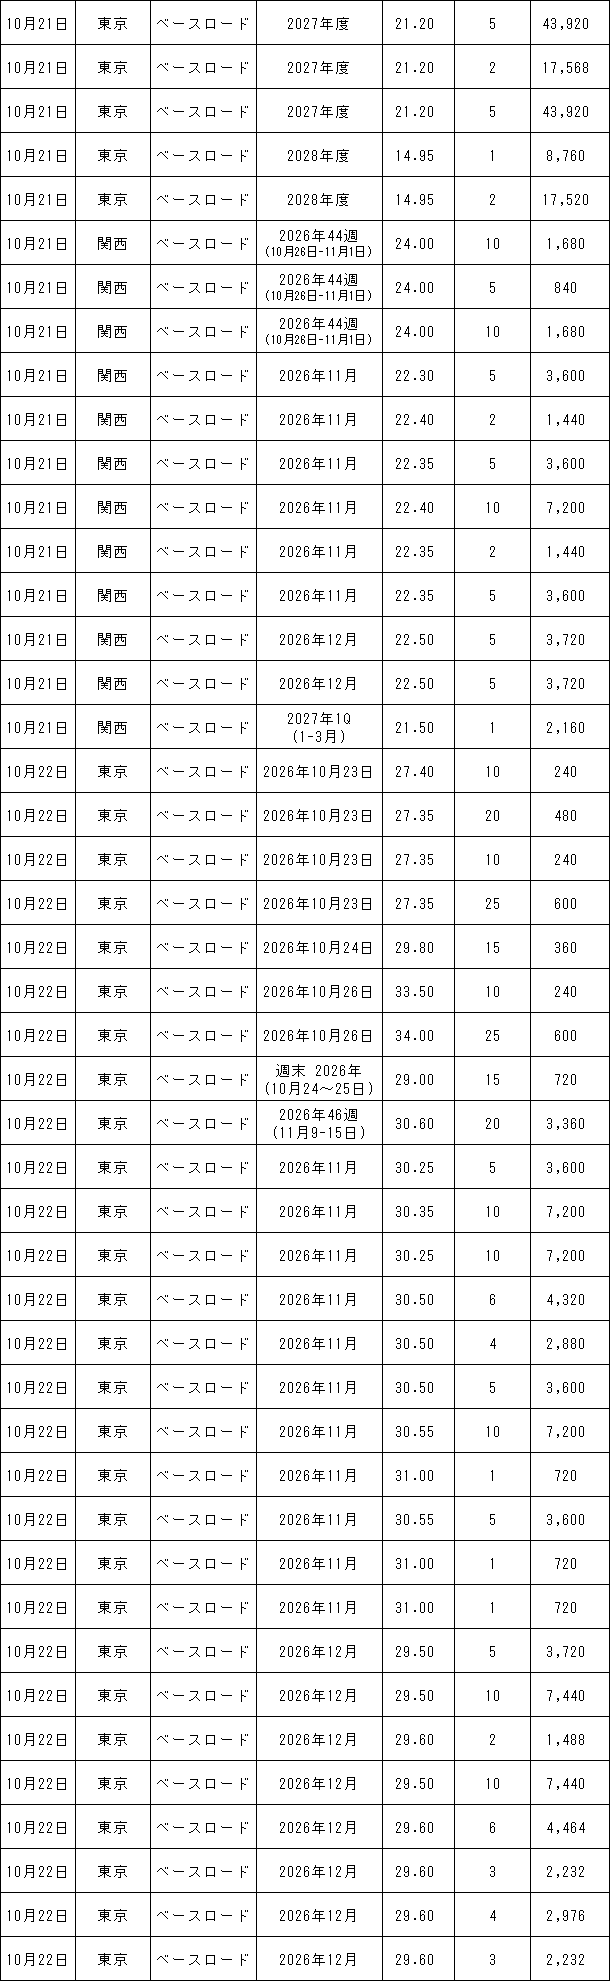
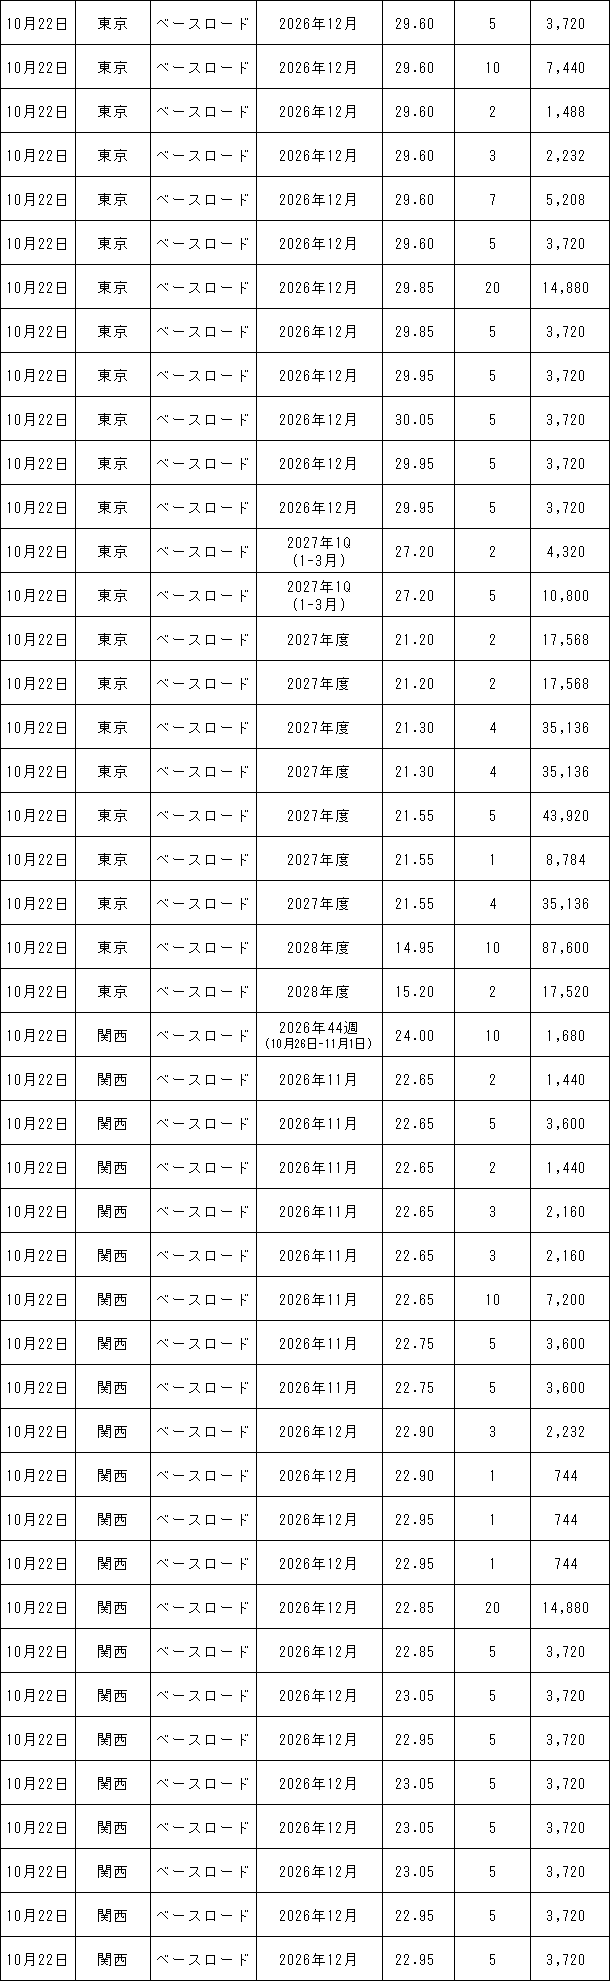
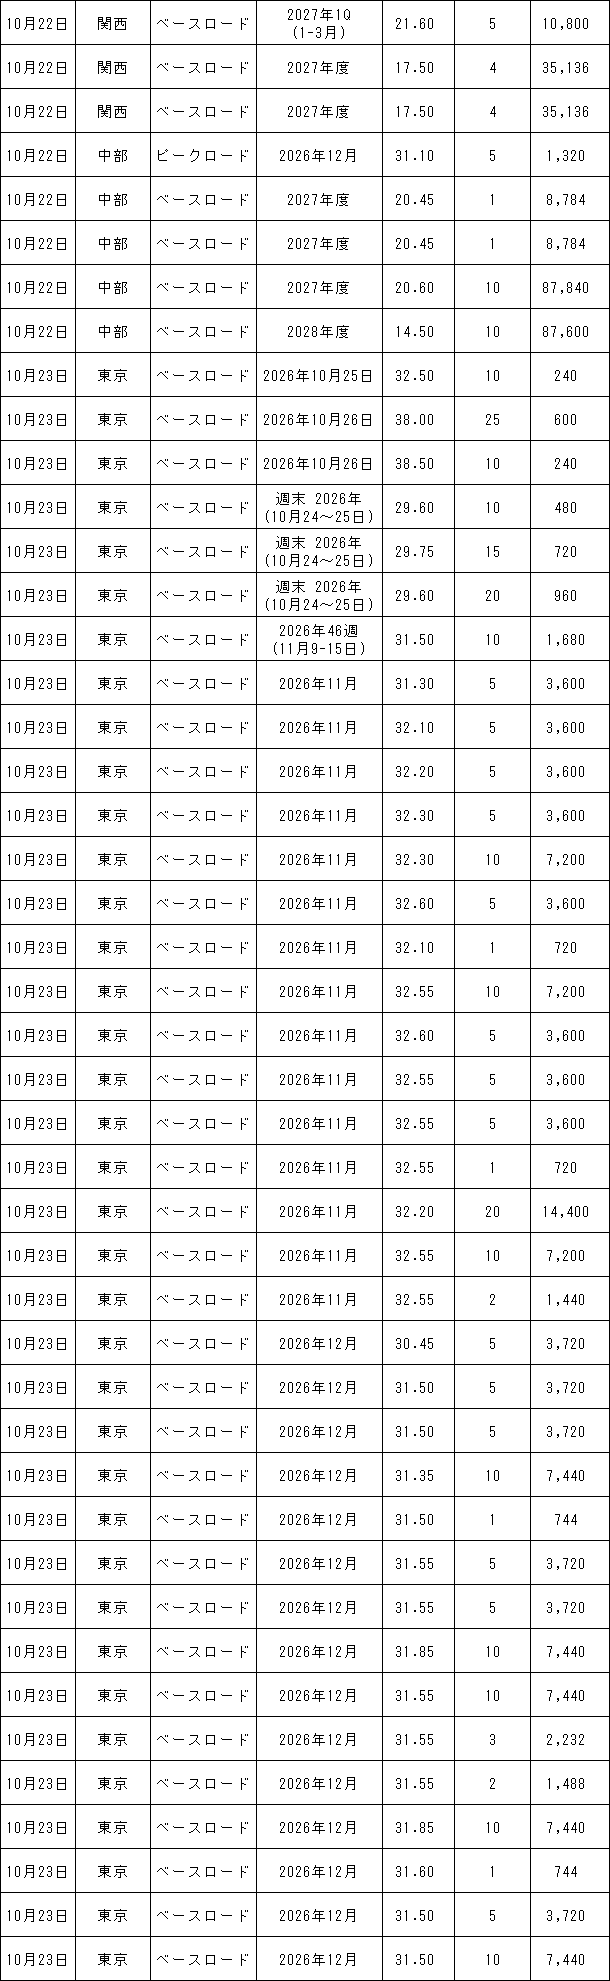
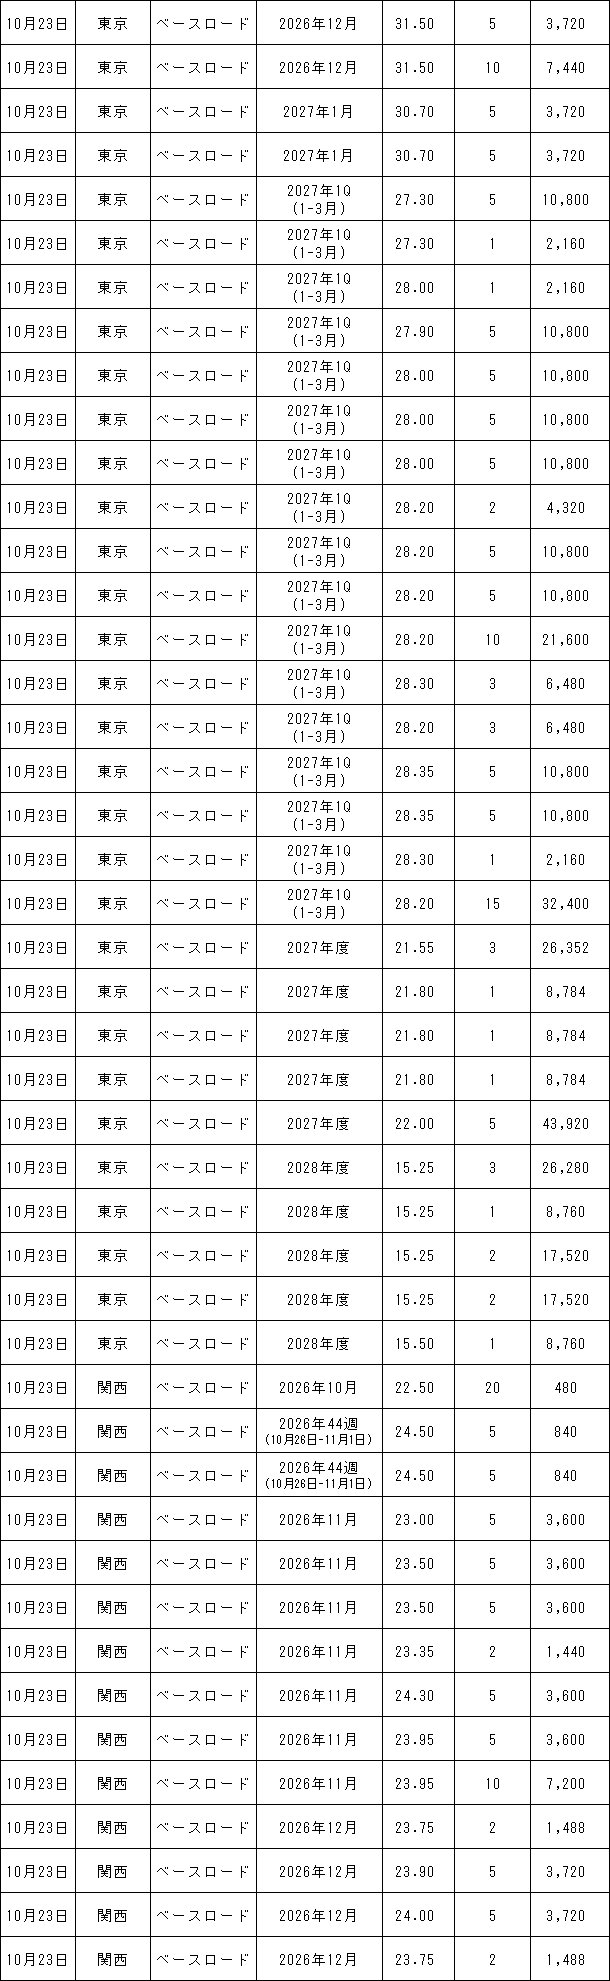
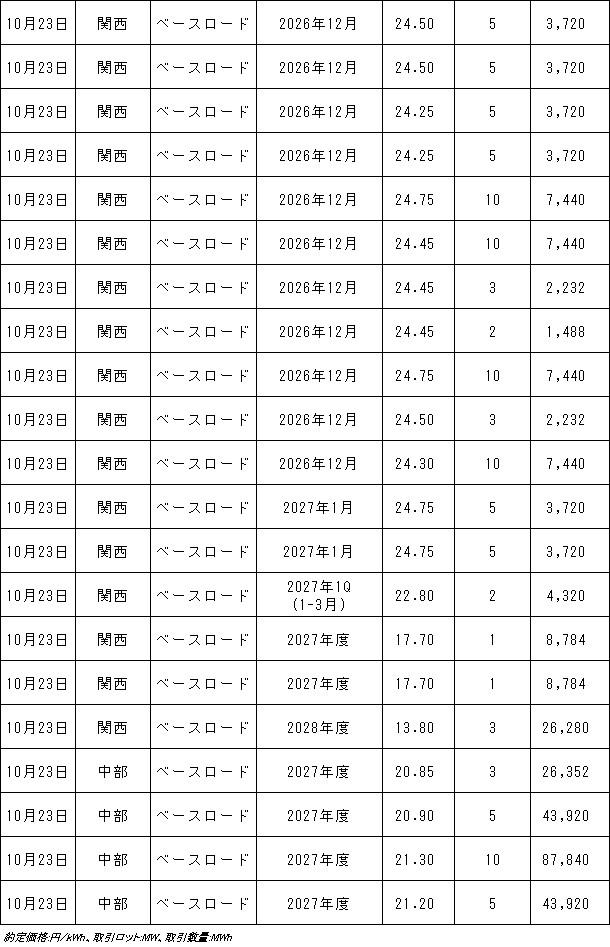
10月19~23日の東京商品取引所(TOCOM)の約定結果は下記表のとおり。
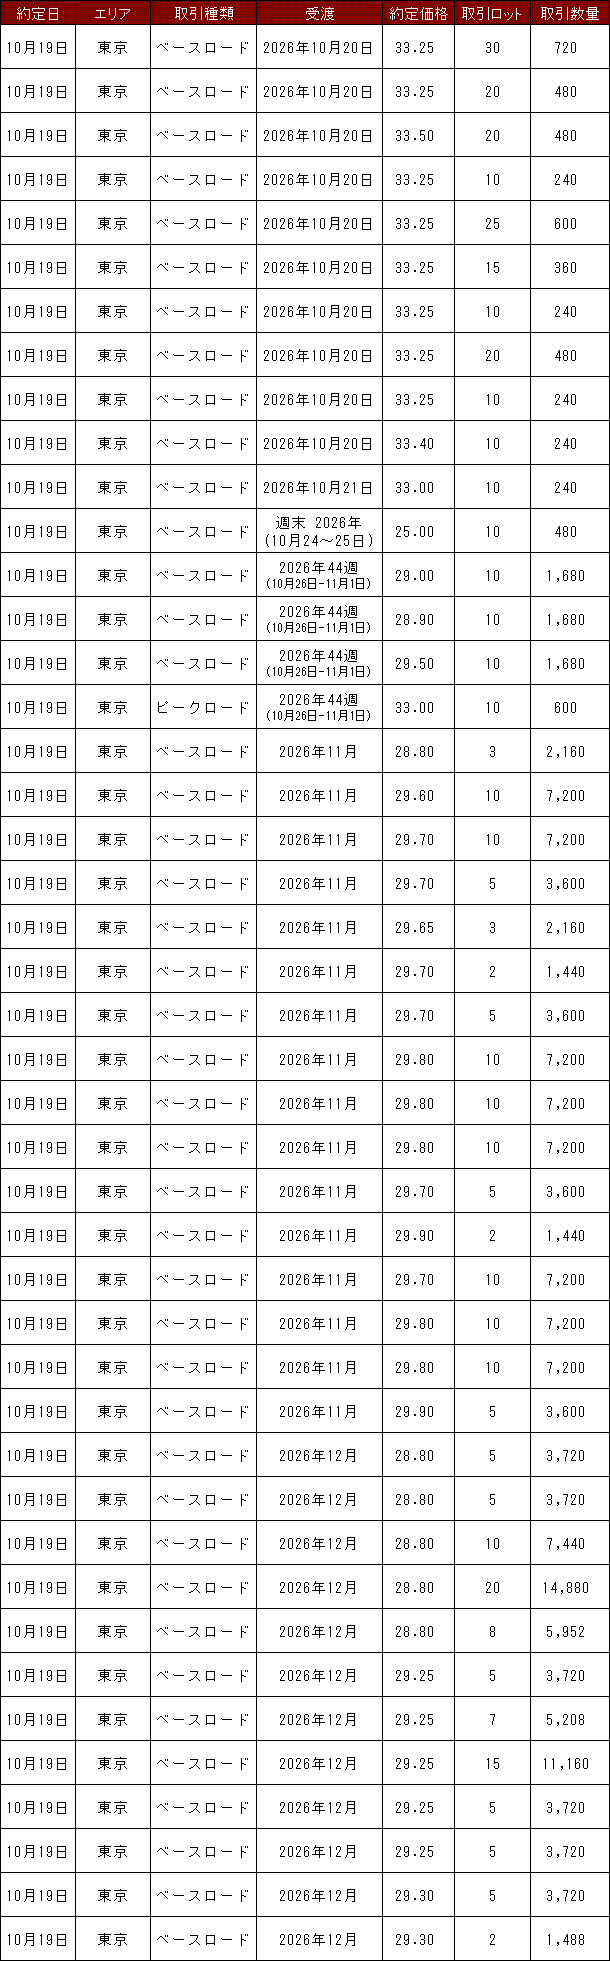
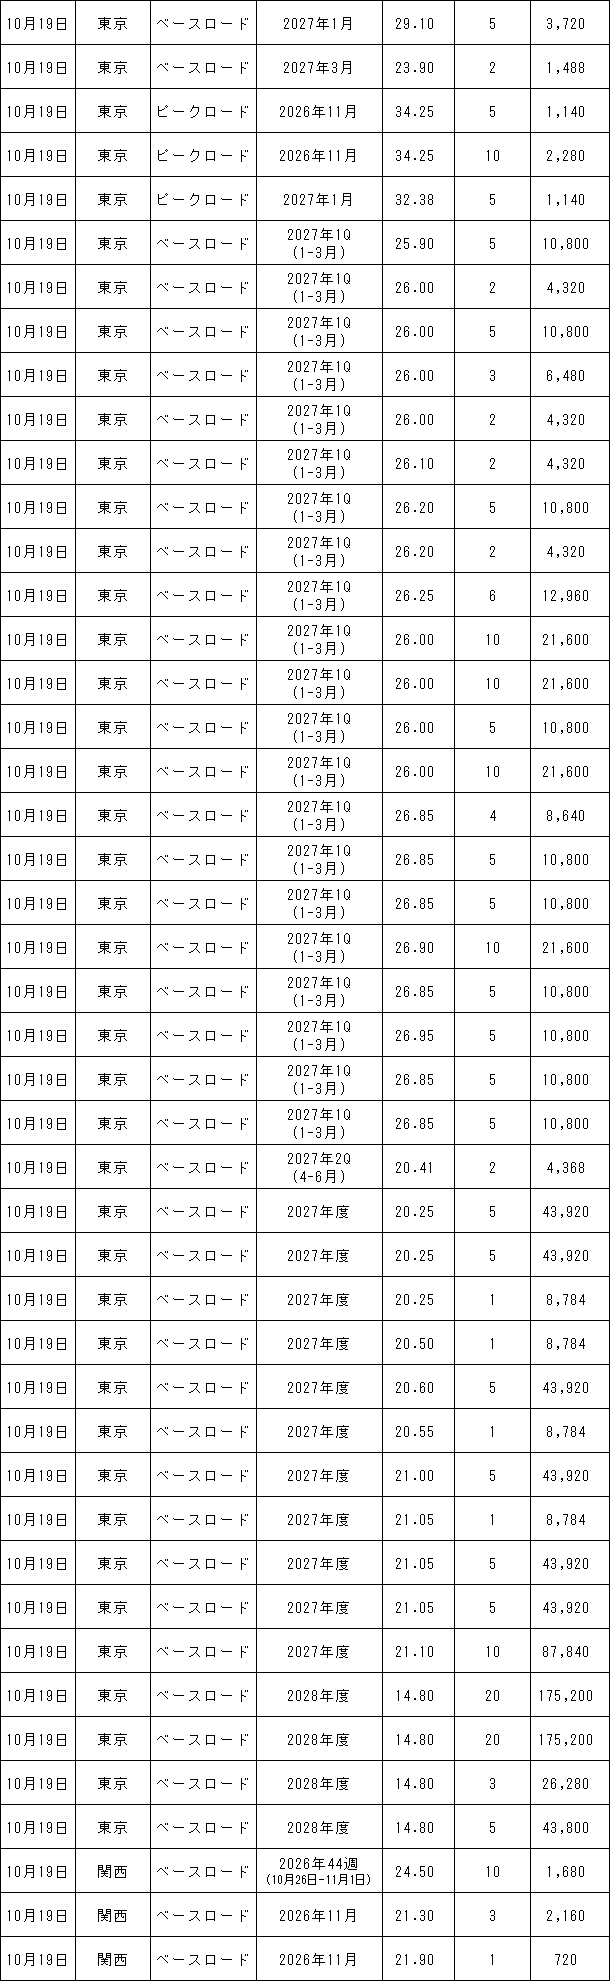
10月19~23日の欧州エネルギー取引所(EEX)の約定結果は下記表のとおり。
10月最終週の電力スポットは、東京、中部を中心に引き続き高値圏で推移する見通し。両エリアでは大型火力発電の停止が続いており、供給力が限られるなか、太陽光発電の出力が低下する夕方を中心に価格が一段と上昇する可能性がある。特に週前半は日射条件の悪化も予想され、日中から高値が形成される展開も考えられる。 週前半の26~27日は関東で曇りや雨となる予報があり、太陽光発電の出力が伸び悩む可能性がある。火力発電所の停止が重なる東京、中部では、日中の供給余力が限られ、夕方にかけて需給が一段と引き締まる恐れがある。一方、28日以降は天候の回復に伴って太陽光発電の出力が増え、昼間の価格に下押し圧力がかかる可能性がある。ただ、夕方は太陽光発電の出力低下により、日中との価格差が拡大する展開も想定される。 供給面では、東京エリアで常陸那珂火力発電所1、2号機、中部エリアで碧南火力発電所2、4号機などの停止が継続する。中部では西名古屋火力発電所7-1号機が30日に復旧予定となっているものの、週の大半は供給力の制約が残る見込み。火力発電所の復旧状況によっては、夕方の価格が大きく変動する可能性がある。 西日本でも火力発電所の停止が続いており、天候や需要動向によっては価格が上昇する可能性がある。一方、四国では今週、他エリアと異なる価格動向がみられた。来週も太陽光発電の出力や連系線の運用状況によっては、周辺エリアとの価格差が拡大する可能性がある。 全体として、週前半は日射不足と火力発電所の停止を背景に、東京、中部を中心に強含みの展開が予想される。週後半は天候の回復や一部火力発電所の復旧によって昼間の価格が軟化する可能性があるものの、夕方の供給余力は引き続き限られる見通し。特に東京、中部では、需給の引き締まりによる高値形成に警戒が必要となりそうだ。
|
||||||||||||||||||||||||
|
|
||||||||||||||||||||||||
 ポストする
 この記事を印刷する