電力=10月26~30日:電力スポットは東が続伸し西が反落、太陽光や分断動向で
|
10月26~30日の電力スポット市場は、東日本(50Hz)が前週から続伸した一方、西日本(60Hz)では四国を除いて反落した。東京、中部では引き続き高値圏で推移し、太陽光発電の出力が減少する夕方を中心に高値が形成された。一方、関西では前週の需給逼迫による価格上昇が一服し、中国や九州でも価格が軟化した。さらに、エリア間の市場分断動向も価格動向に大きく影響した、 エリア別では、東京の週間平均価格が9エリアで最も高く、26日には日平均価格が35円を超えた。中部も30円台を維持するなど、東日本を中心に相場の強さが目立った。一方、関西は前週から反落したものの、夕方の時間帯には30円台の高値が続いた。北海道では26日に50.00円の高値を付けたほか、四国では日中に0.01円の安値が散見された。 東西の主要エリアである東京と関西の電力スポットの24時間平均の値差を見ると、26日が8.71円、27日が8.58円、28日が7.13円、29日が5.62円、30日が3.92円の東高西低となった。週前半に値差が大きく拡大したものの、週後半にかけて縮小した。
10月最終週の燃料相場は下記のとおり。 北東アジア市場のLNGスポットは、10月30日の26年12月着品がmmBtuあたり32ドル台半ばとなり、前週末時点(10月23日)から1ドル超上昇した。中東情勢の緊迫化に伴う供給不安が相場を下支えした。日本の発電用LNG在庫は10月25日時点で215万トンとなり、前週の253万トンから38万トン減少した。ただ、前年10月末時点の187万トン、過去5年平均の210万トンをいずれも上回った。 豪ニューカッスル積みの一般炭相場は、10月30日の26年11月限がトンあたり152.45ドルとなった。前週末時点(10月23日)から2.55ドルの下落。 LNGスポット価格が高値圏で推移するなか、発電燃料としての石炭の価格競争力が意識されたものの、一般炭相場は上げ下げを繰り返し、週を通じては弱含んだ。 原油相場は、10月30日のWTIの26年12月物がバレルあたり104.12ドル、ブレントの26年12月物が117.64ドルとなった。前週末時点(10月23日)からWTIが0.85ドル高、ブレントが0.92ドル高と、ともに小幅に上昇した。週前半は中東情勢を巡る外交的解決への期待などから上値の重い展開となったものの、週末にかけて再び上昇した。ホルムズ海峡でのタンカーへの攻撃やサウジアラビアのエネルギー関連施設に対する攻撃懸念を背景に、原油供給の混乱に対する警戒感が強まった。30日はWTIが前日比2.12ドル高、ブレントが同2.76ドル高となり、ともに大幅に上昇した。
週を通じた実勢高値は、26日に北海道で付けた50.00円となった。一方、実勢安値は0.01円となり、27日に四国で、28日に中国、四国、九州でそれぞれ付けた。
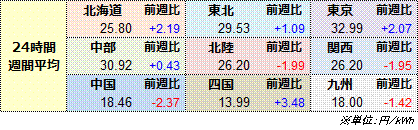
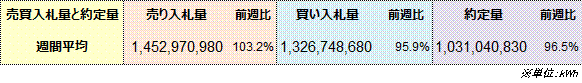
エリア別の24時間の週間平均、約定量および売買入札量の週間平均は下記のとおり。
10月26~30日の9エリアの電力需要は、105億1,272万8,00kWhとなり、前週10月19~23日の107億9,708万2,000kWhから2.6%減少した。曜日を合わせた前年の10月27~31日の需要実績は105億6,579万2,000kWhで、減少率は0.5%となった。
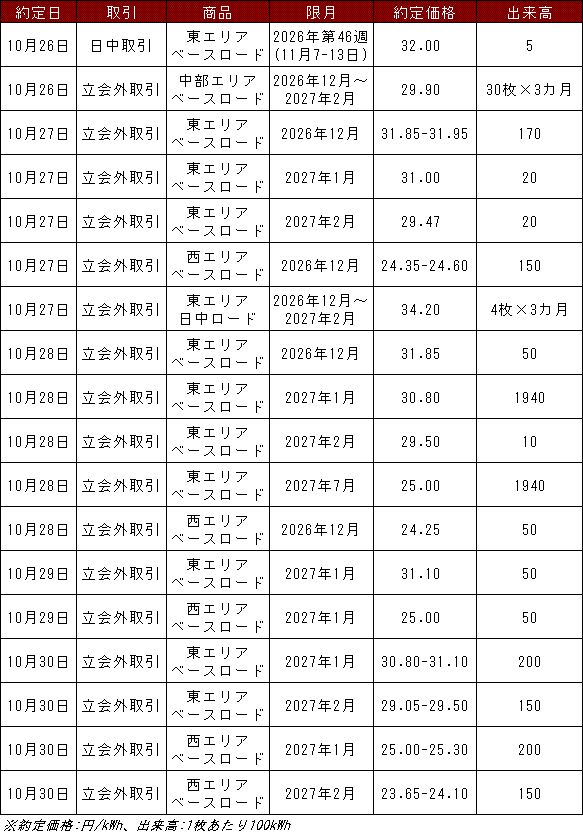
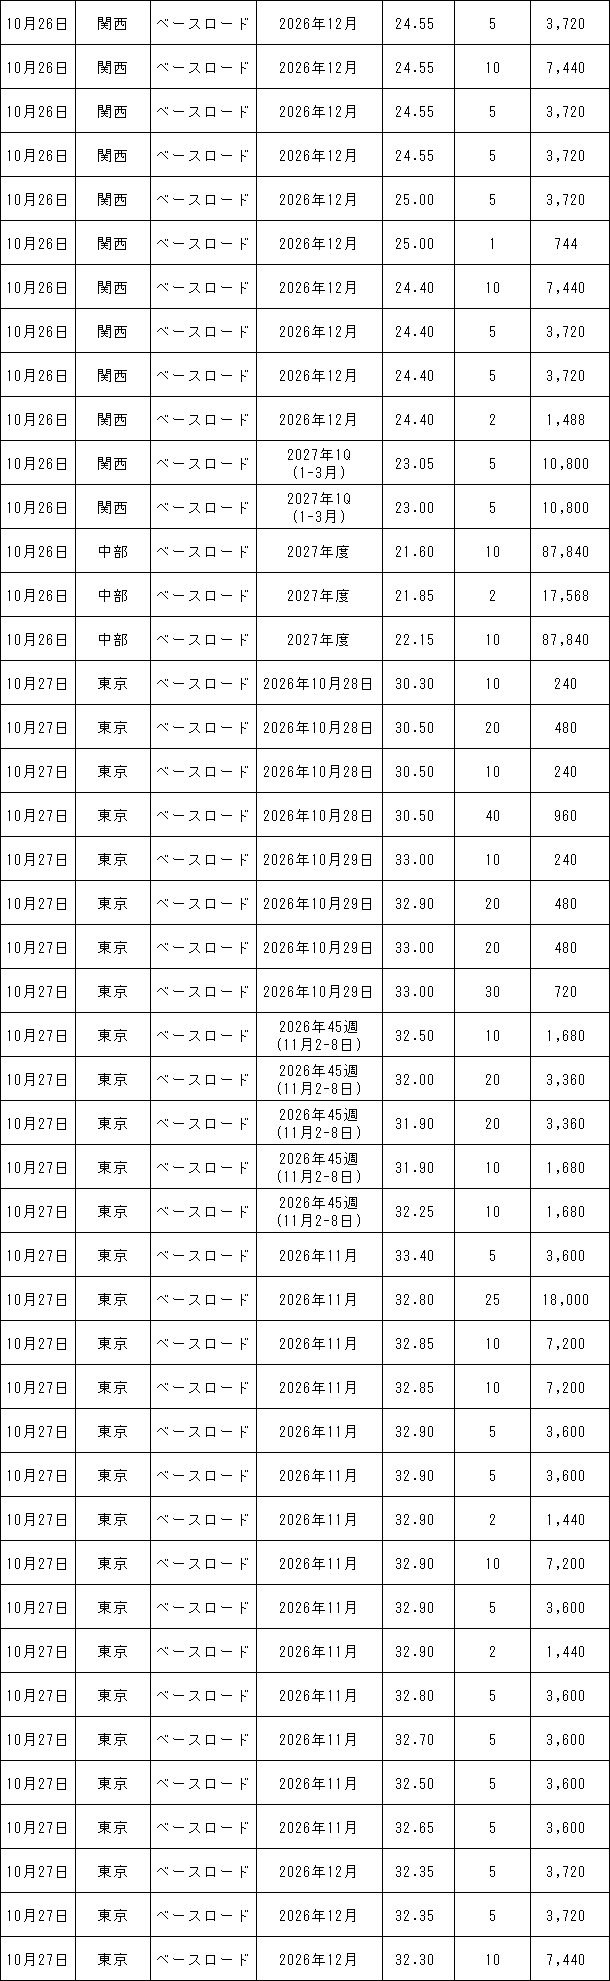
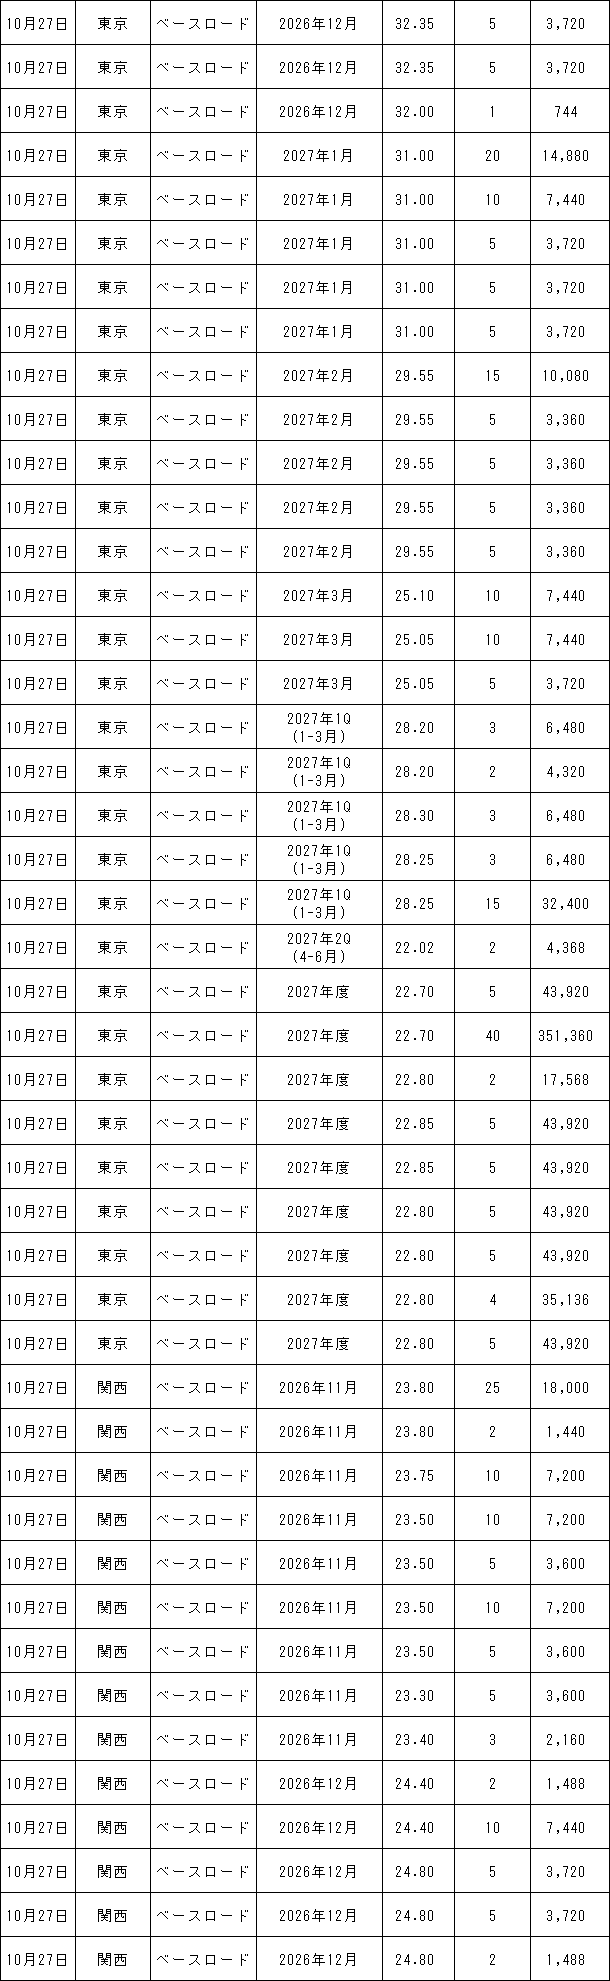
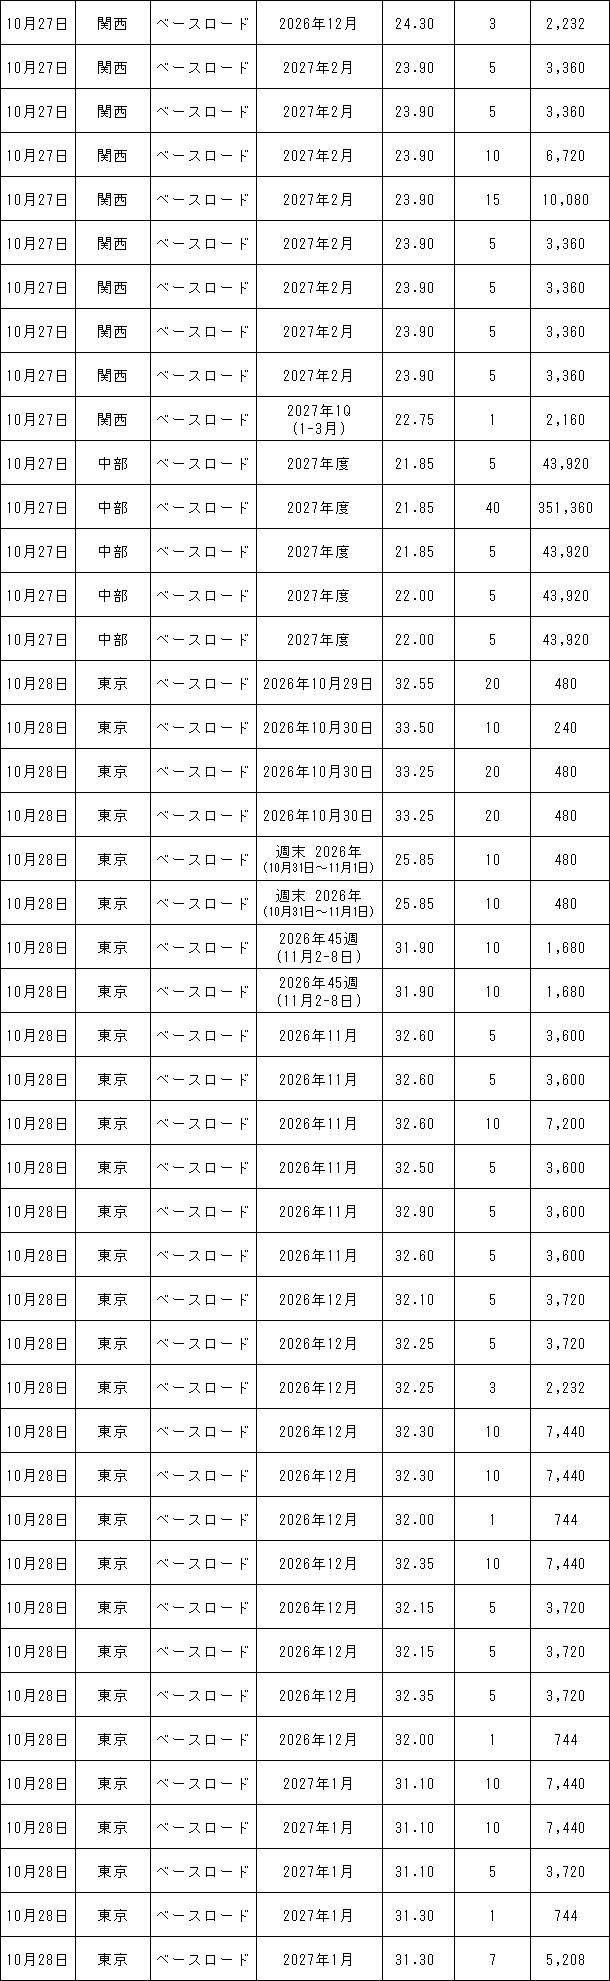
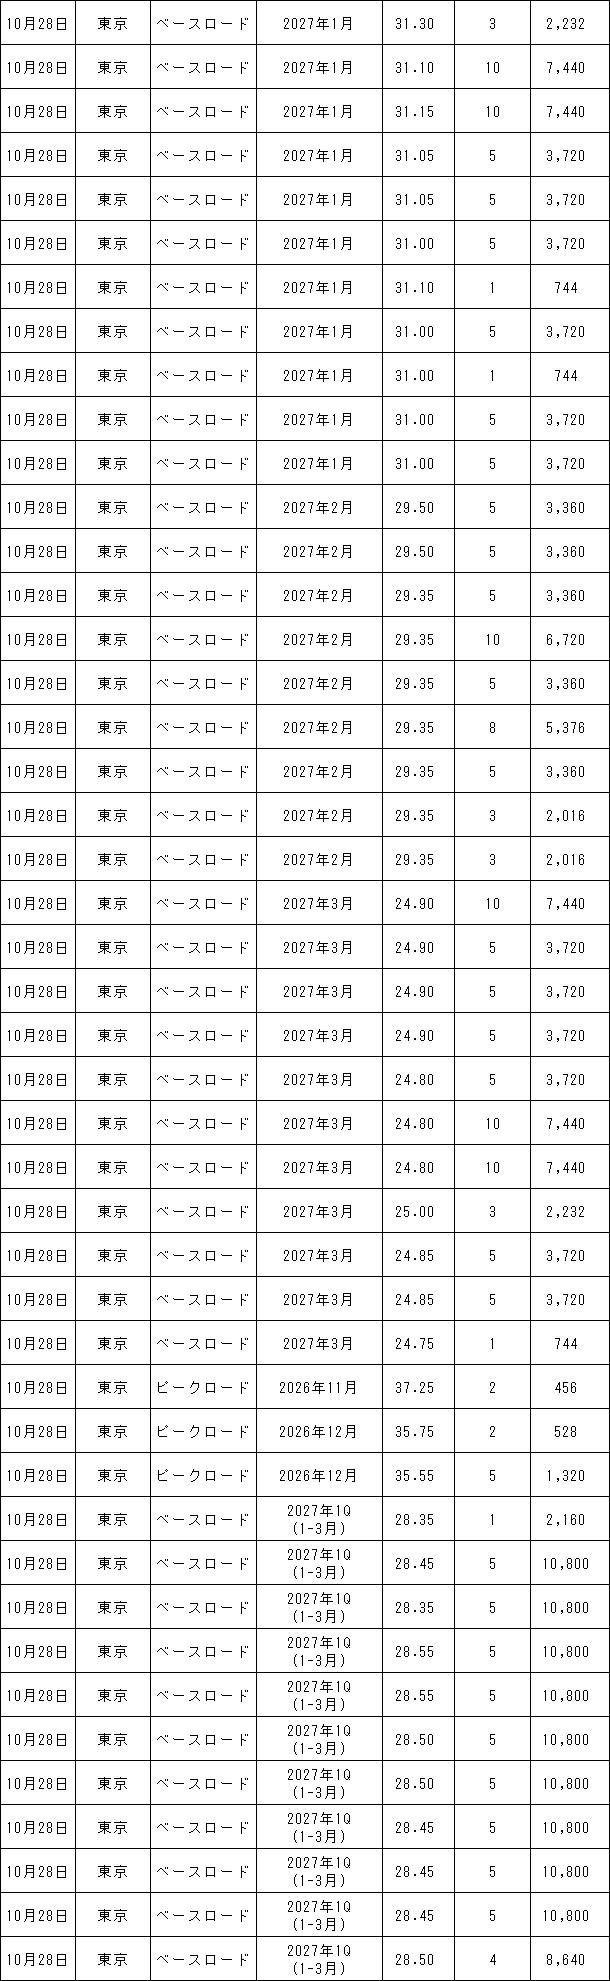
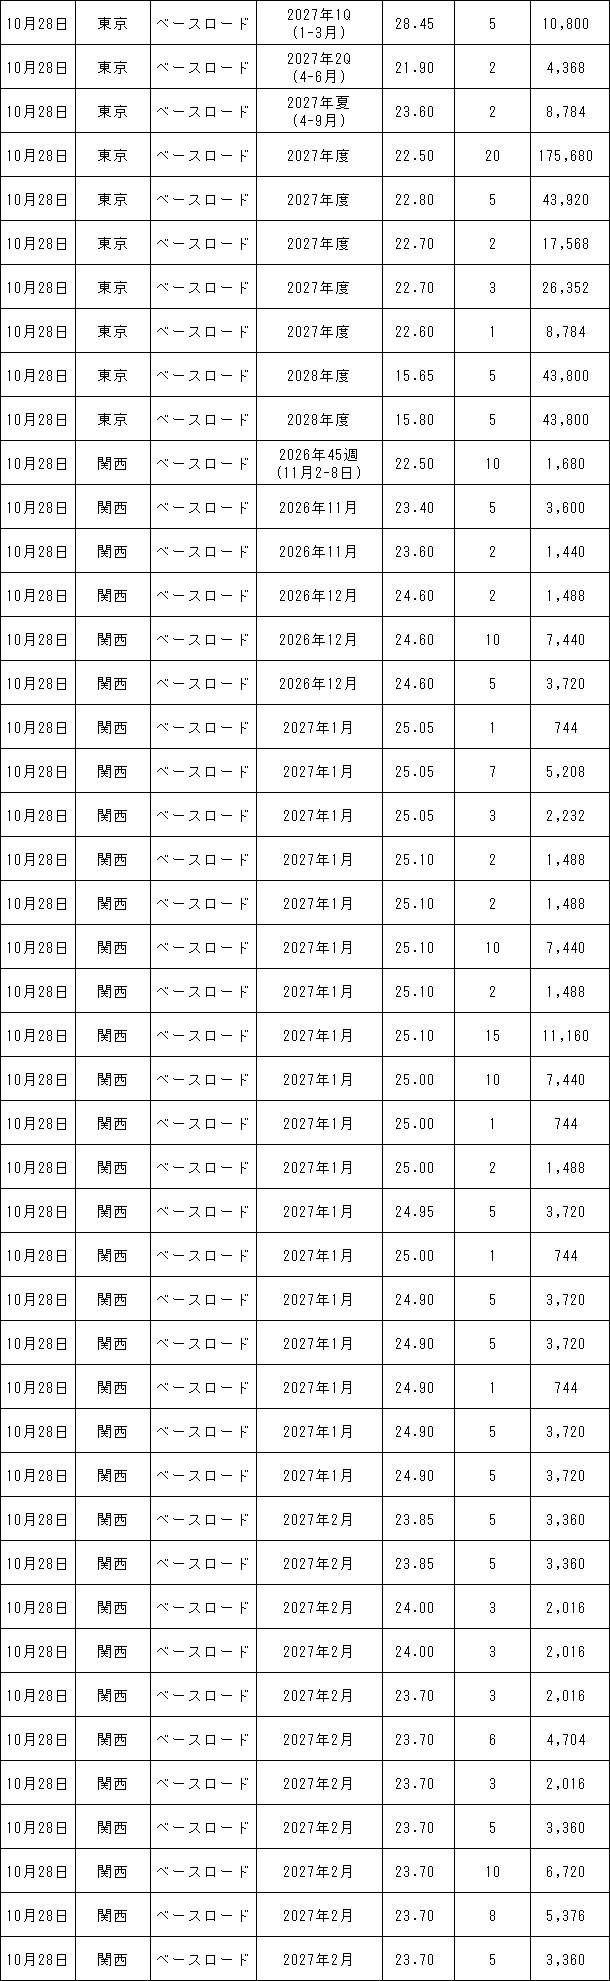
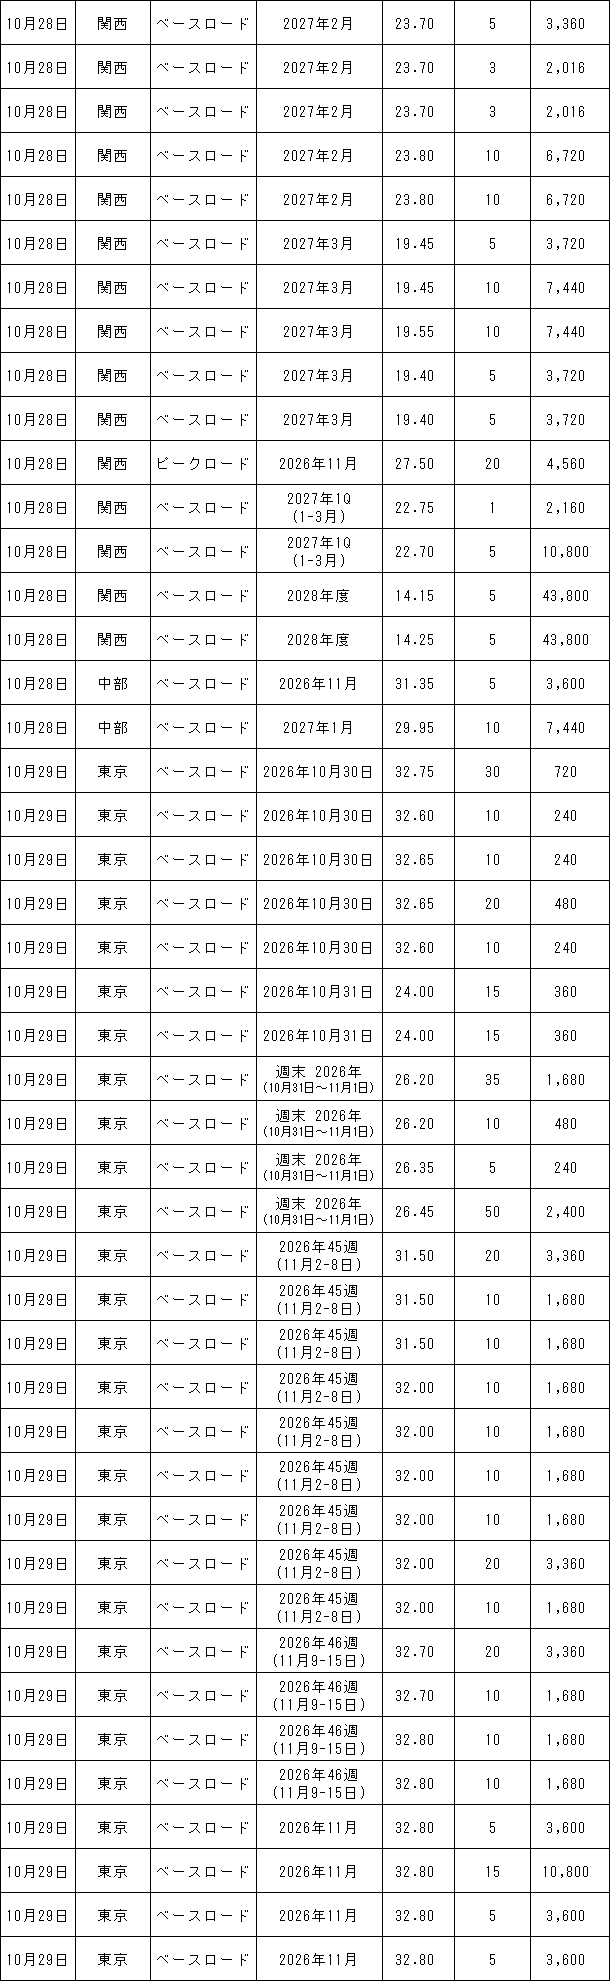
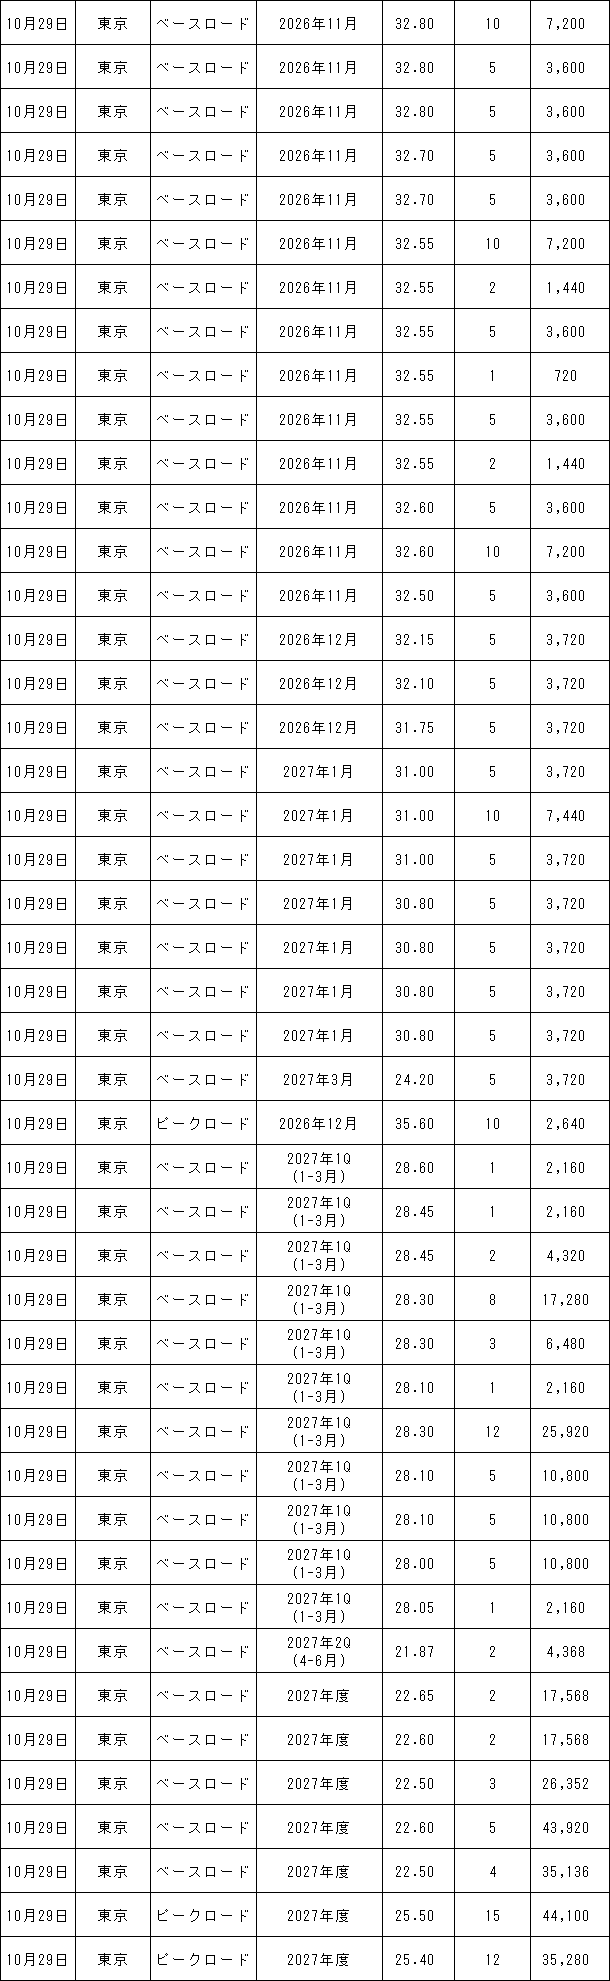
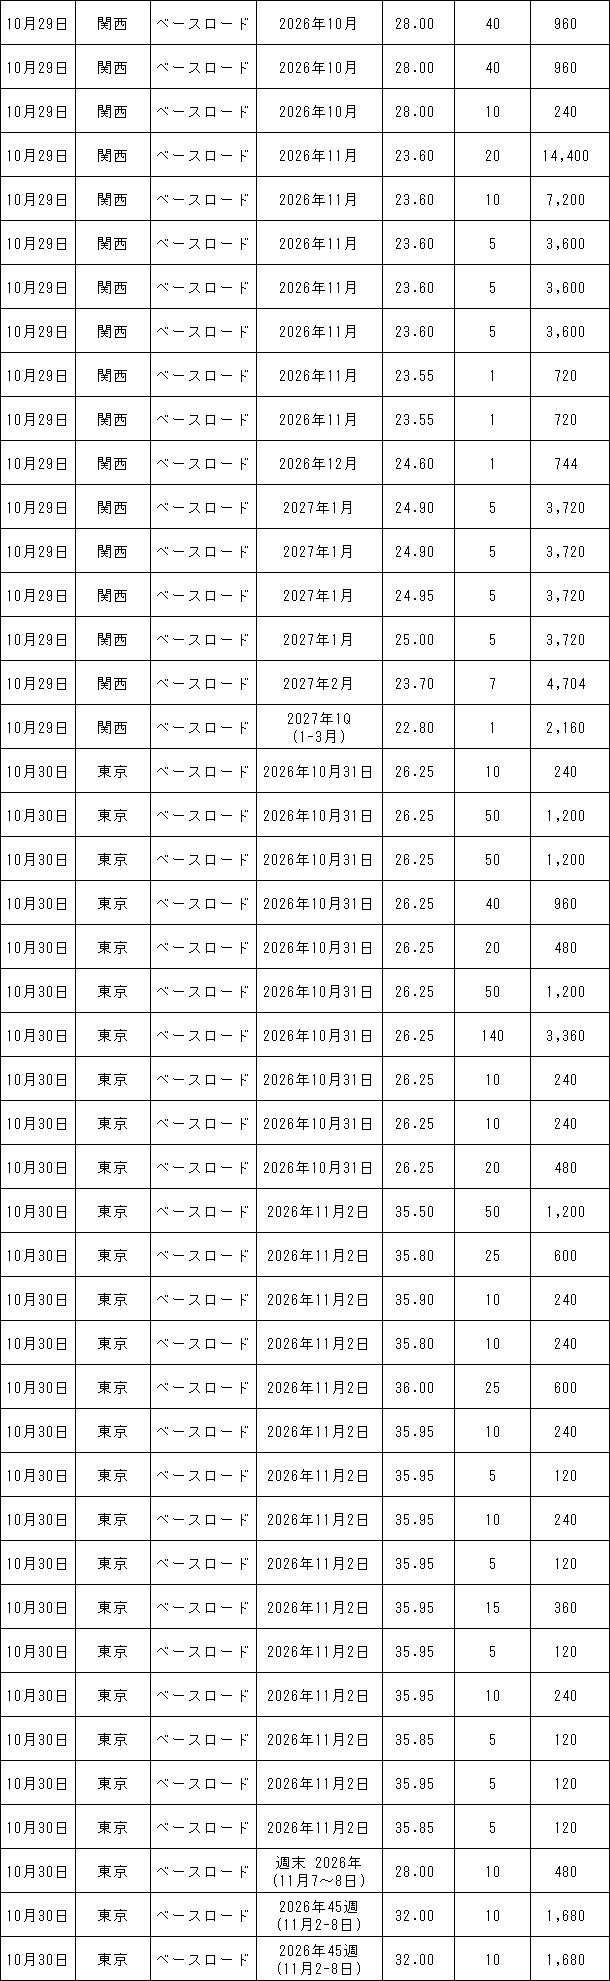
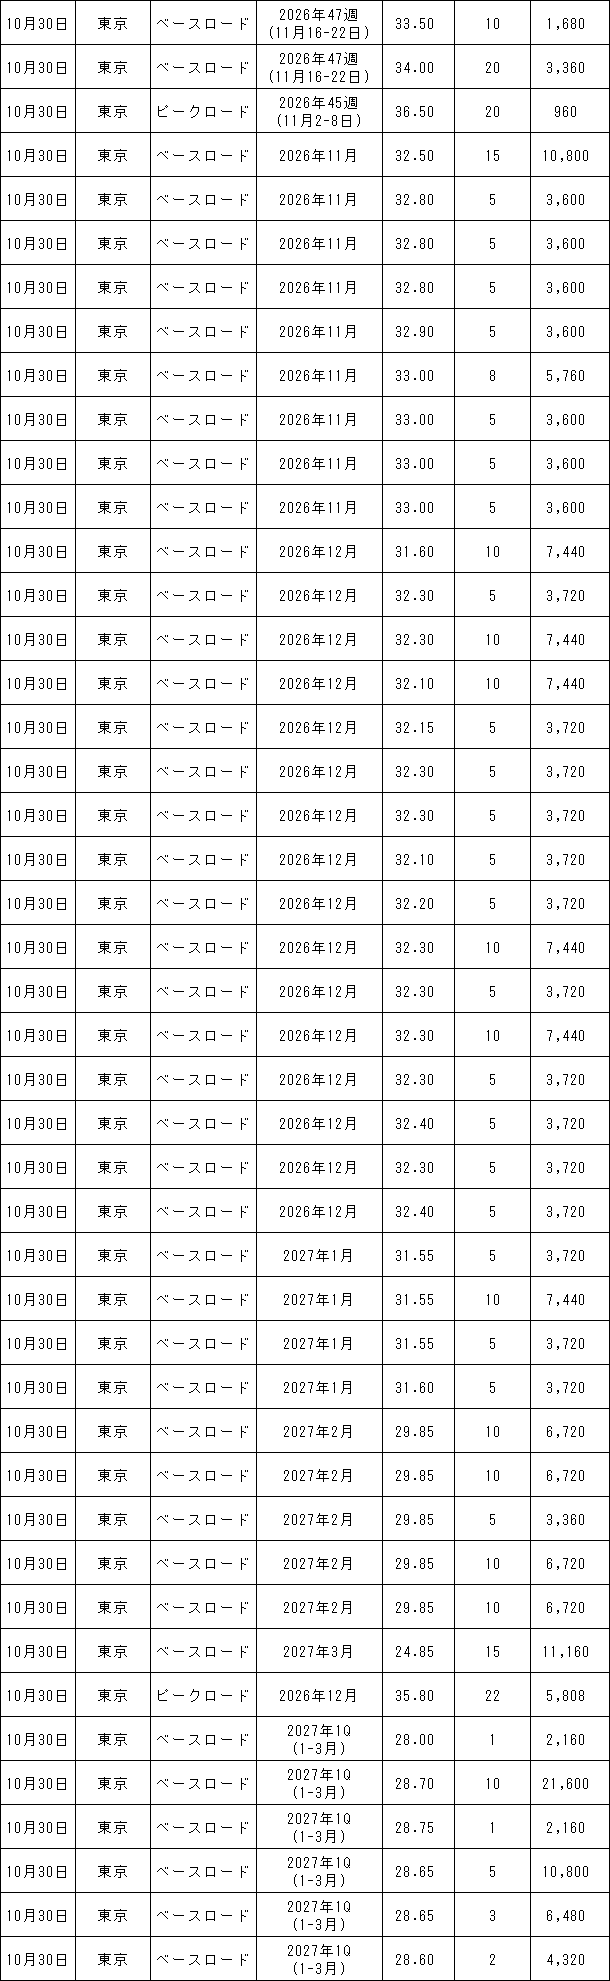
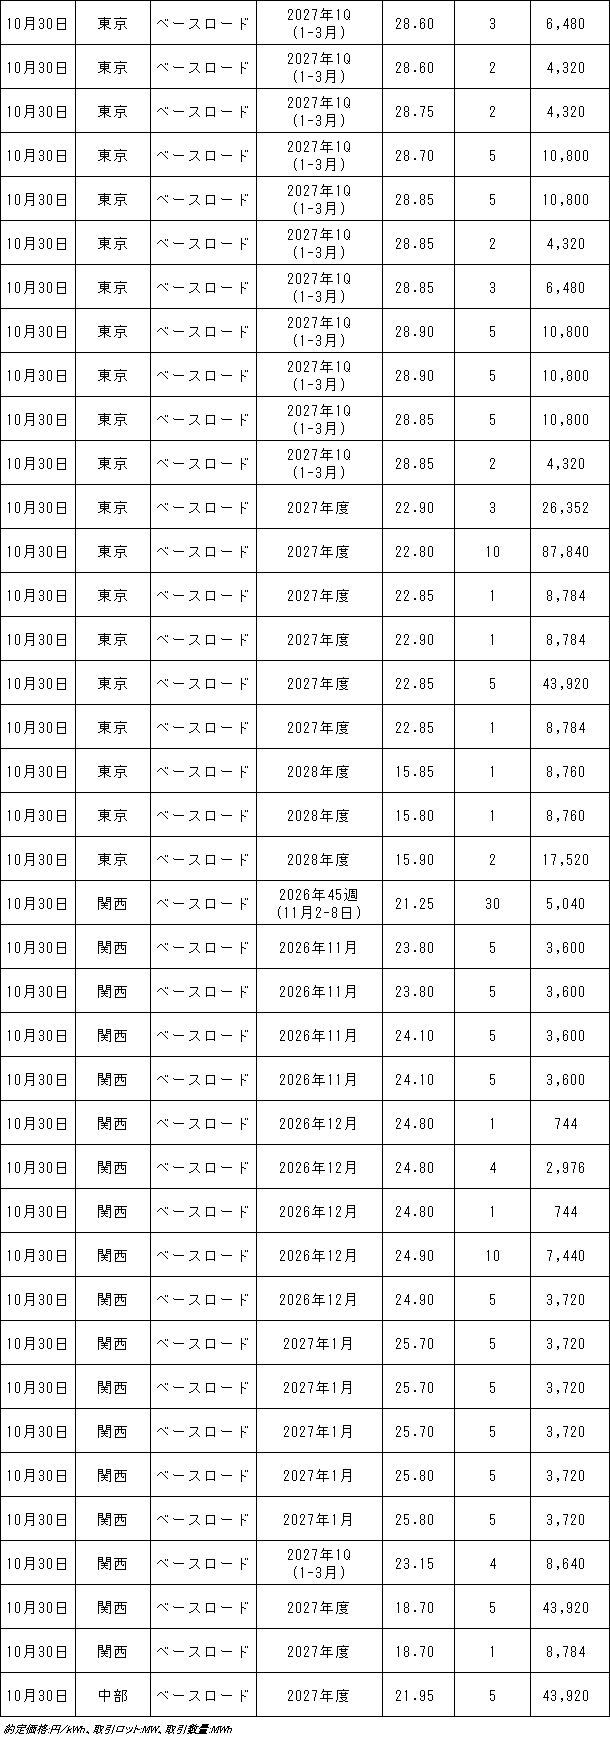
10月26~30日の東京商品取引所(TOCOM)の約定結果は下記表のとおり。
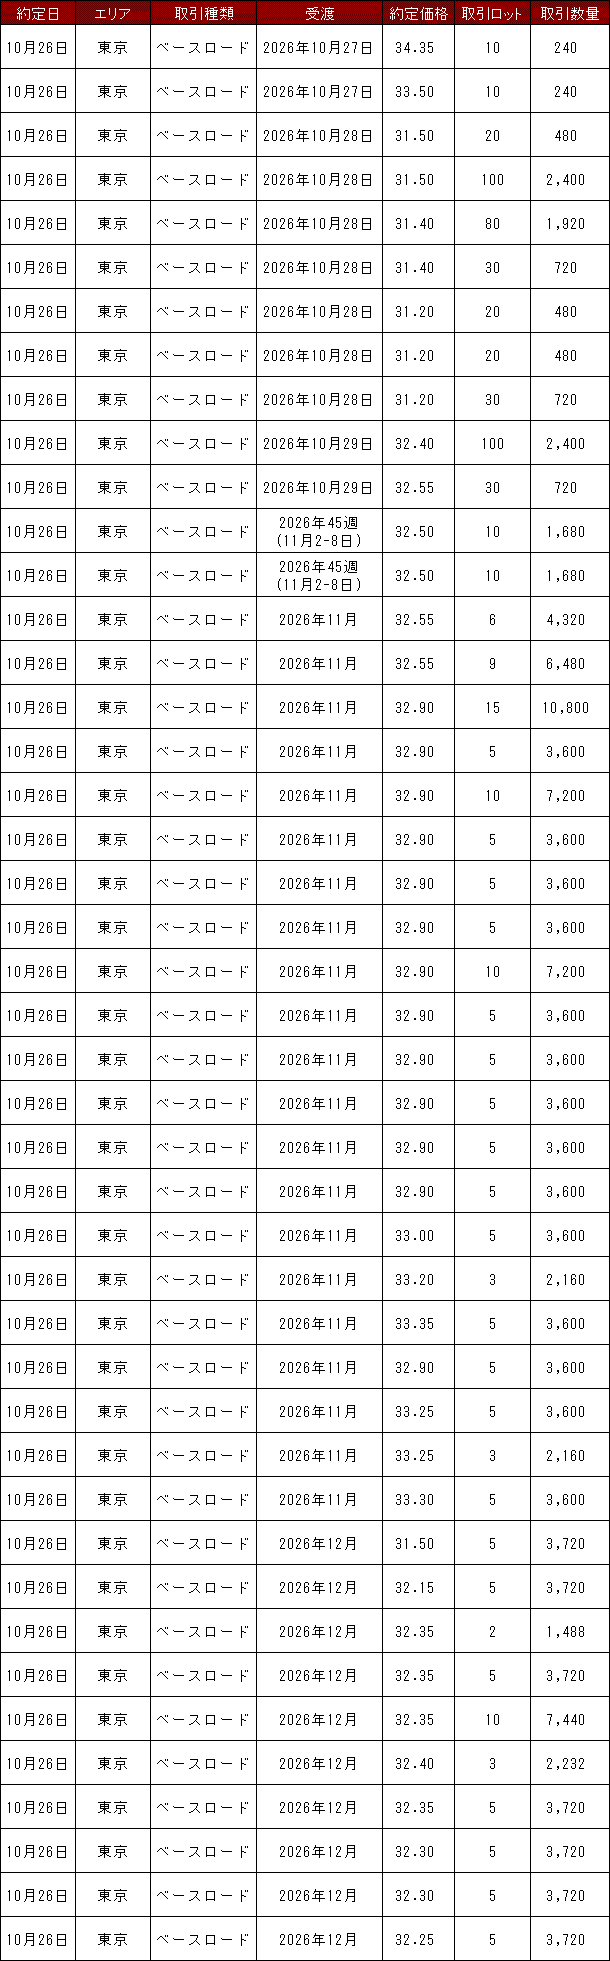
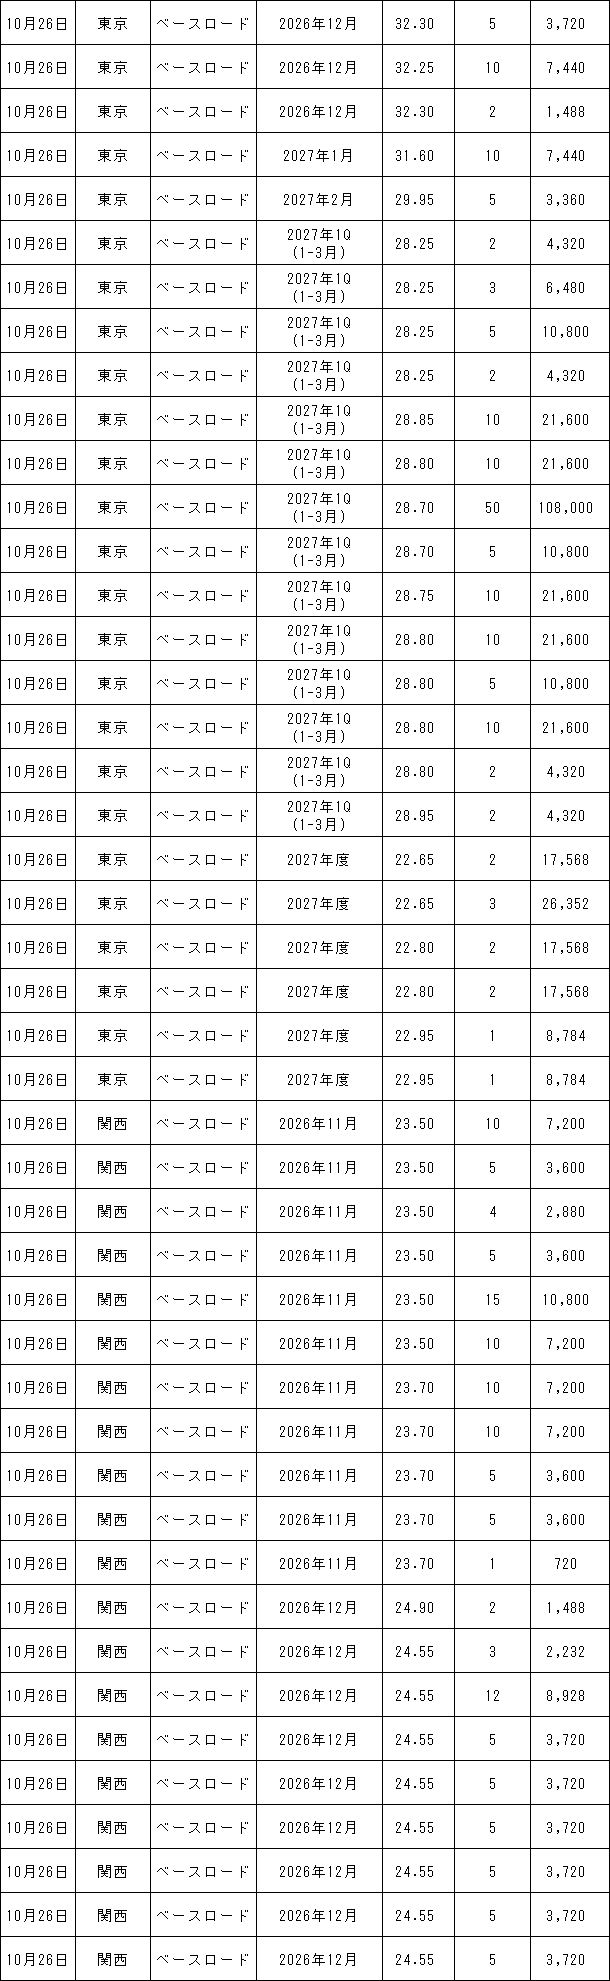
10月26~30日の欧州エネルギー取引所(EEX)の約定結果は下記表のとおり。
11月第1週の電力スポット価格は、東京、中部を中心に引き続き高値圏で推移する見通し。両エリアでは大型火力発電所の停止が続いているなか、新たに停止する設備もあるため、供給余力が一段と限られ、天候による太陽光発電の出力変動が価格形成を左右しそうだ。 週初めの2日は、低気圧や前線の通過に伴い、東北から九州にかけて広い範囲で雨が降る見込み。太陽光発電の出力低下によって日中から買い入札が強まり、価格が上昇する可能性がある。 一方、3日は祝日に伴う需要減少に加え、東日本や西日本では天候が回復する地域も多く、相場はいったん軟化しそうだ。4日も日射条件の改善が日中の価格上昇を抑える要因となる見通し。 週後半の5~6日は、東日本を中心に再び日射条件が悪化する可能性があり、相場には上昇圧力がかかりそうだ。東京の1日平均価格は30円台半ば、中部は30円台前半、関西は20円台後半から30円前後を中心に推移すると予想される。特に、太陽光発電の出力が低下する夕方から夜間にかけては、東京、中部を中心に40円前後まで上昇する場面もありそうだ。 11月第1週の価格見通しについて一部の市場関係者からは、「ベースは東京で30円台半ば、中部は30円台前半、関西は20円台半ばから後半程度を想定している」(新電力の市場取引担当者)との見方が示された。 供給面では、東京エリアでJERAの常陸那珂石炭火力1、2号機(定格出力各100万kW)や袖ケ浦LNG火力2号機(100万kW)、中部エリアでJERAの武豊石炭火力5号機(107万kW)、碧南石炭火力4号機(100万kW)などの停止が続く見込み。東京エリアでは袖ケ浦LNG火力3号機(100万kW)も4~6日に停止が予定されており、需給の引き締まりが懸念される。また、中国エリアでは中国電力の三隅石炭火力1、2号機(各100万kW)の停止が予定されており、西日本の価格動向にも影響する可能性がある。
|
||||||||||||||||||||||||
|
|
||||||||||||||||||||||||
 ポストする
 この記事を印刷する