電力=11月2~6日:電力スポットは軟化、需給の緩みや分断動向で
|
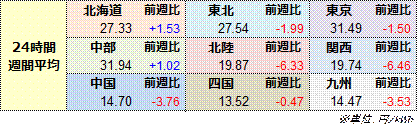
11月2~6日の電力スポット市場は、東日本(50Hz)、西日本(60Hz)ともに前週から反落した。東京、中部では引き続き高値圏で推移し、太陽光発電の出力が減少する夕方を中心に高値が形成された。一方、関西では3日の祝日に伴う需要減少などを背景に価格が軟化し、北陸や中国、九州でも下落が目立った。さらに、エリア間の市場分断動向も価格動向に大きく影響した。 エリア別では、中部の週間平均価格が9エリアで最も高く、東京を上回った。東京も30円台を維持したものの、前週から反落した。一方、関西や北陸では週間平均価格が前週から6円以上下落するなど、西日本を中心に相場の軟化が目立った。北海道では2日に50.00円の高値を付けたほか、中国、四国、九州では3日の日中に0.01円の安値が散見された。 東西の主要エリアである東京と関西の電力スポットの24時間平均の値差を見ると、2日が10.70円、3日が16.77円、4日が13.59円、5日が12.10円、6日が5.59円の東高西低となった。週前半に値差が大きく拡大したものの、週後半にかけて縮小した。
11月第1週の燃料相場は下記のとおり。 北東アジア市場のLNGスポットは、11月6日の26年12月着品がmmBtuあたり30ドル台前半となり、前週末時点(10月30日)から2ドル超の下落となった。週初めの2日は、中東情勢の緊迫化を背景に35ドル台前半まで上昇したものの、その後は米国とイランの外交交渉進展への期待から供給不安が後退し、5日には29ドルを割り込む水準まで急落した。ただ、6日はホルムズ海峡での船舶攻撃を受けて供給不安が再燃し、前日比1.5ドル程度の上昇となった。日本の発電用LNG在庫は11月1日時点で192万トンとなり、前週の215万トンから23万トン減少した。前年11月末時点の207万トン、過去5年平均の213万トンをいずれも下回った。 豪ニューカッスル積みの一般炭相場は、11月6日の26年11月物がトンあたり140.90ドルとなった。前週末時点(10月30日)の152.45ドルから11.55ドル下落した。原油やLNGなど国際エネルギー相場が急落したことを受け、一般炭にも売り圧力が波及した。さらに、中国で国内炭の供給回復を背景に輸入炭の買い付けが慎重となったほか、インドの輸入需要の鈍さも相場の重荷となった。 原油相場は、11月6日のWTIの26年12月物がバレルあたり90.83ドル、ブレントの27年1月物が98.32ドルとなった。前週末時点(10月30日)からWTIが13.29ドル安、ブレントが15.11ドル安と、ともに大幅に下落した。週前半は米国とイランの外交的解決への期待から下落基調となり、米国中間選挙の結果を受けて中東情勢の緊張緩和への期待が高まると、下げ幅を拡大した。ただ、週末にかけてはホルムズ海峡でのタンカーへの攻撃などを背景に供給不安が再燃し、相場は下げ止まった。6日はWTIが前日比0.31ドル高、ブレントが同0.03ドル高となった。
週を通じた実勢高値は50.00円となり、2日に東京と北海道でそれぞれ付けた。一方、実勢安値は0.01円となり、3日に中国、四国、九州で、6日に九州でそれぞれ付けた。
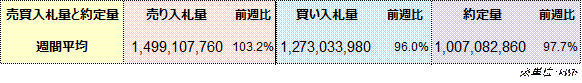
エリア別の24時間の週間平均、約定量および売買入札量の週間平均は下記のとおり。
11月2~6日の9エリアの電力需要は104億6,200万8,000kWhとなり、前週10月26~30日の105億1,272万8,000kWhから0.5%減少した。曜日を合わせた前年の11月3~7日の需要実績は106億4,387万2,000kWhで、減少率は1.7%となった。
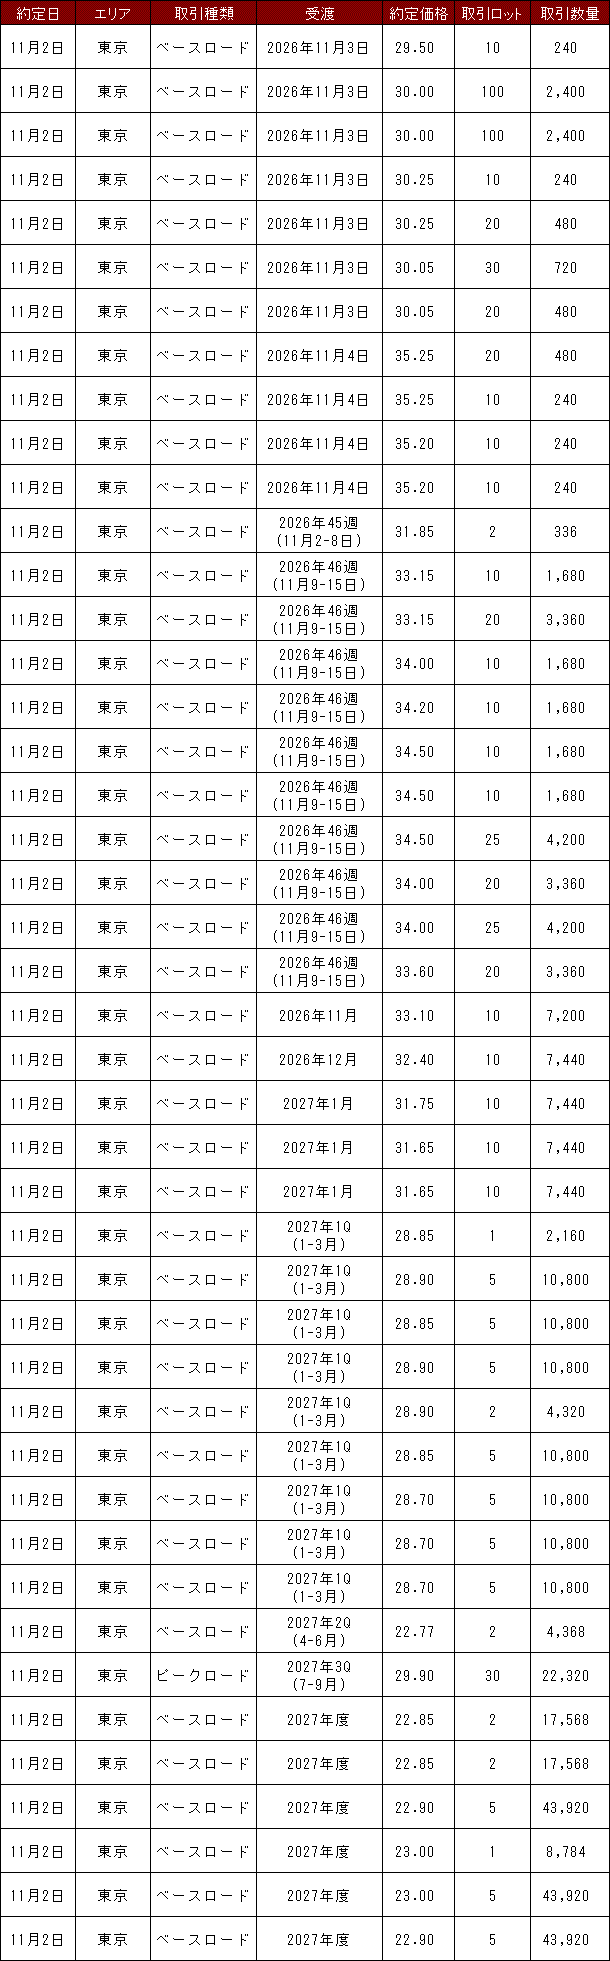
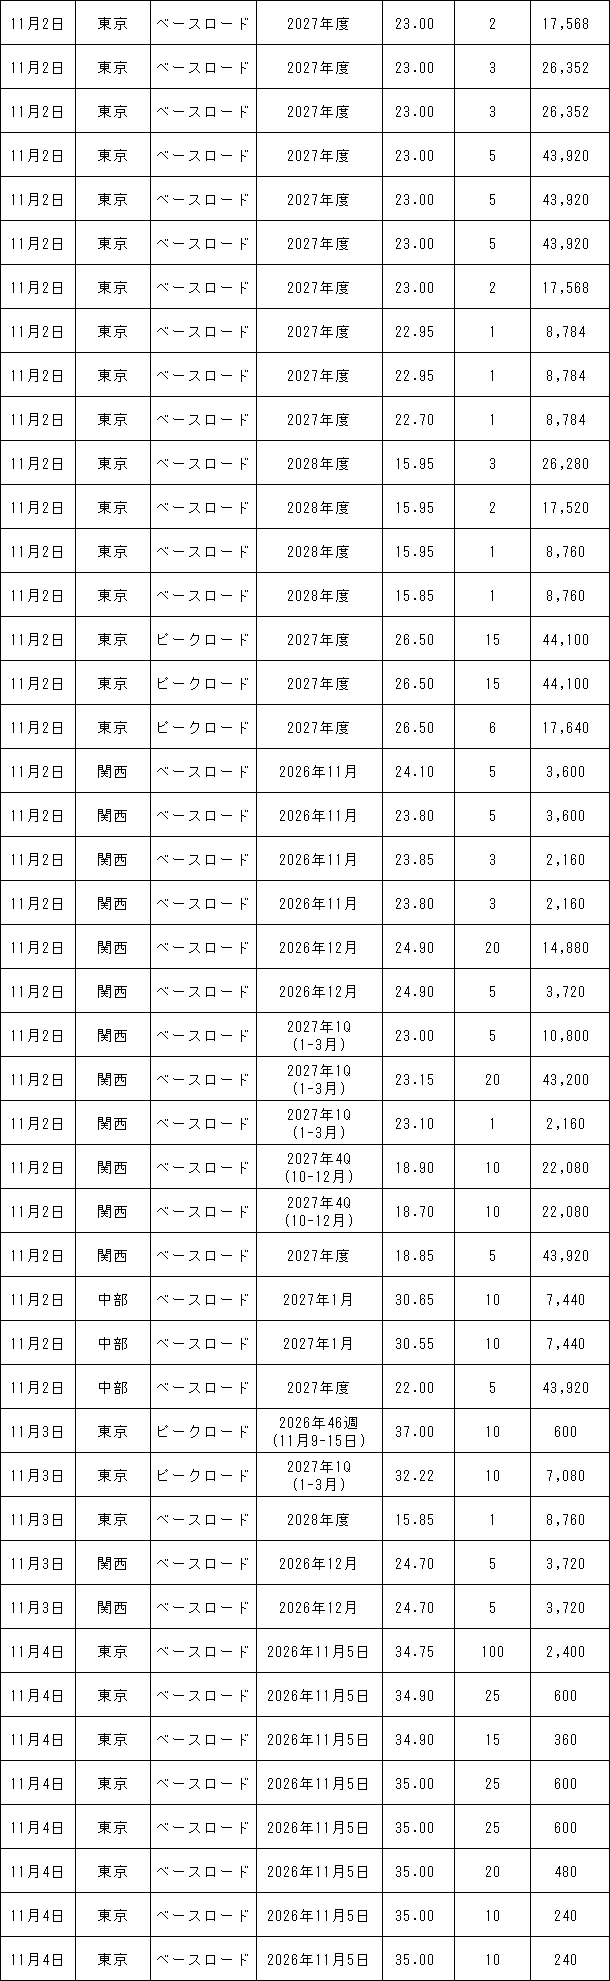
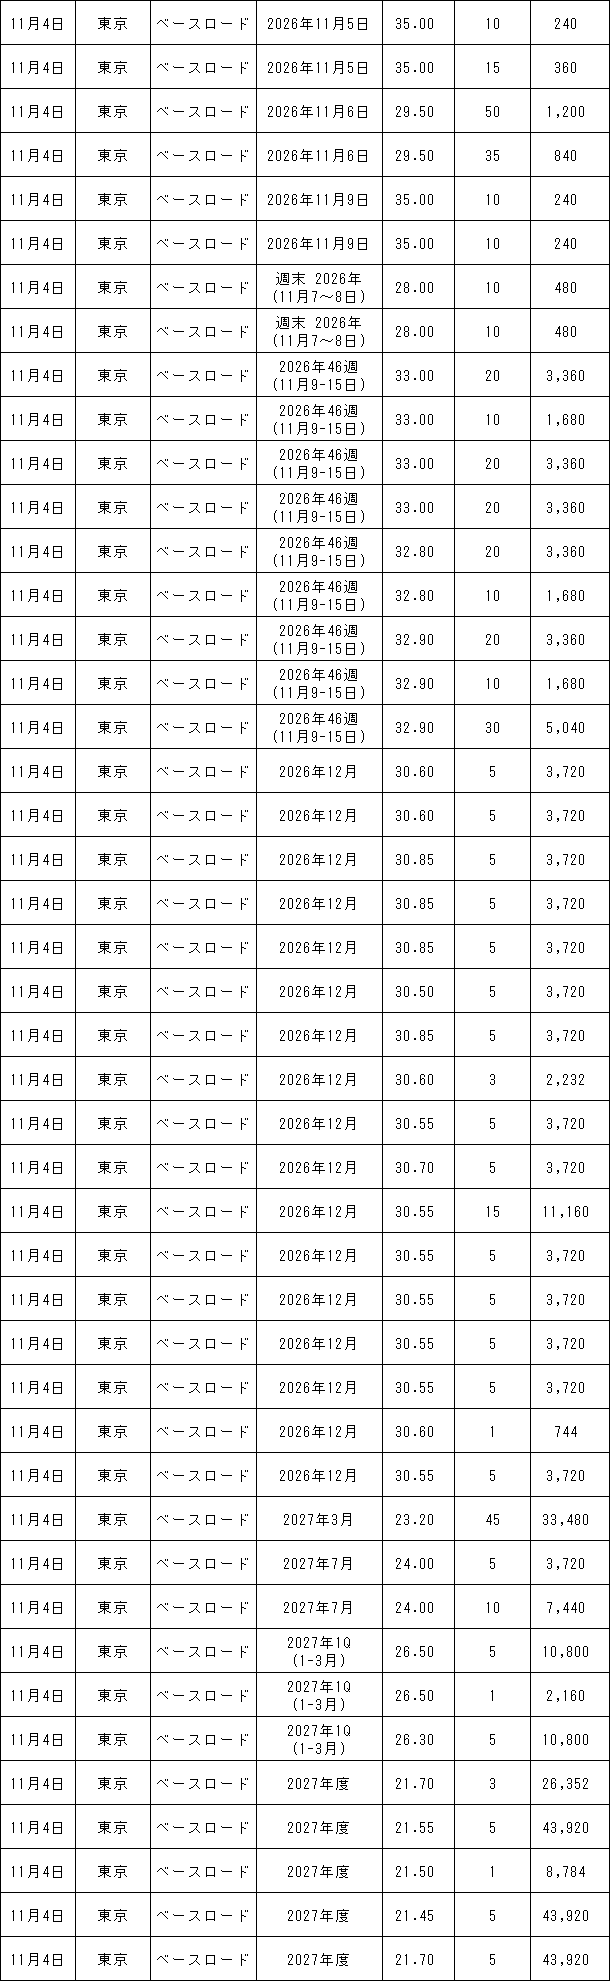
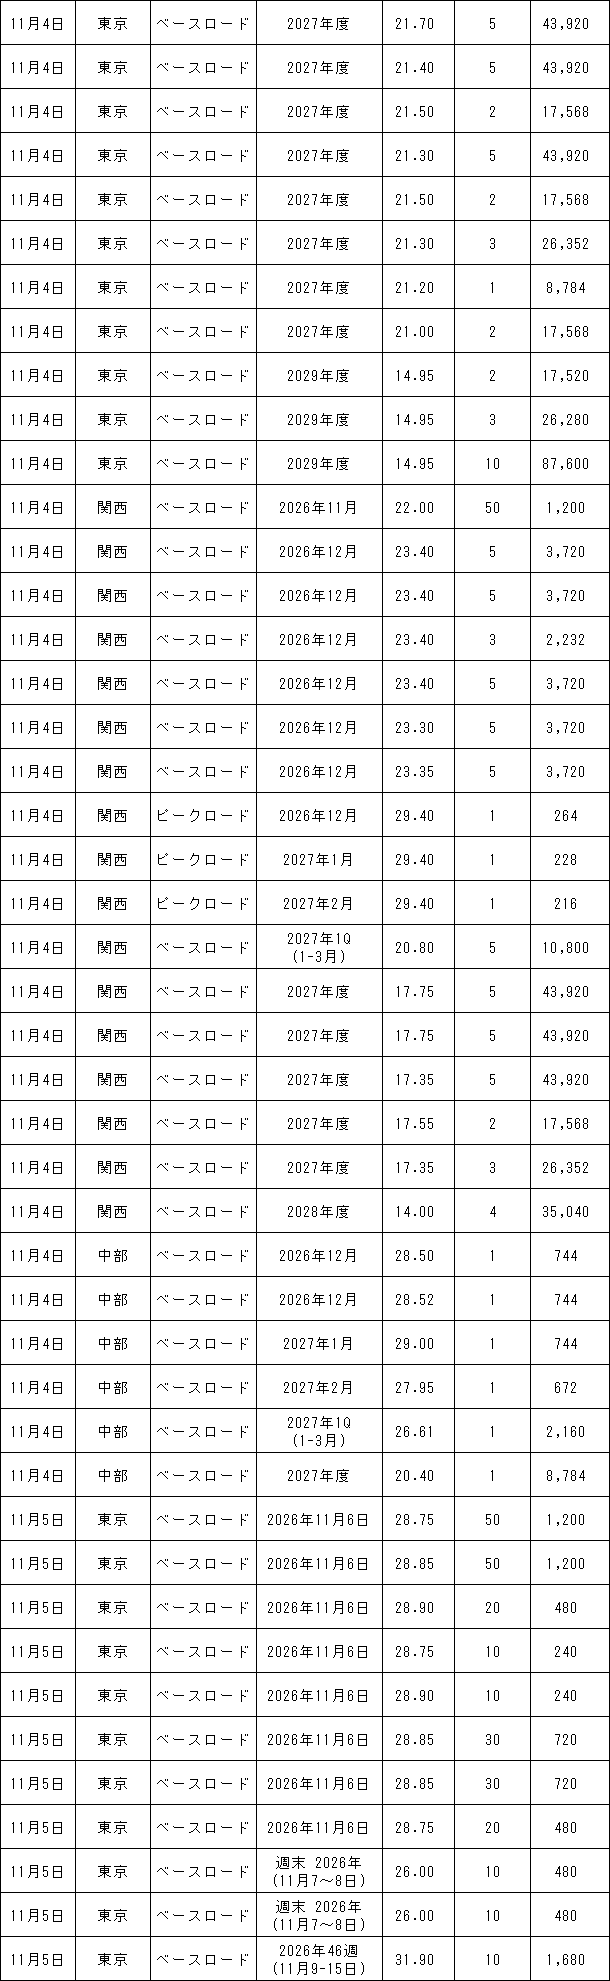
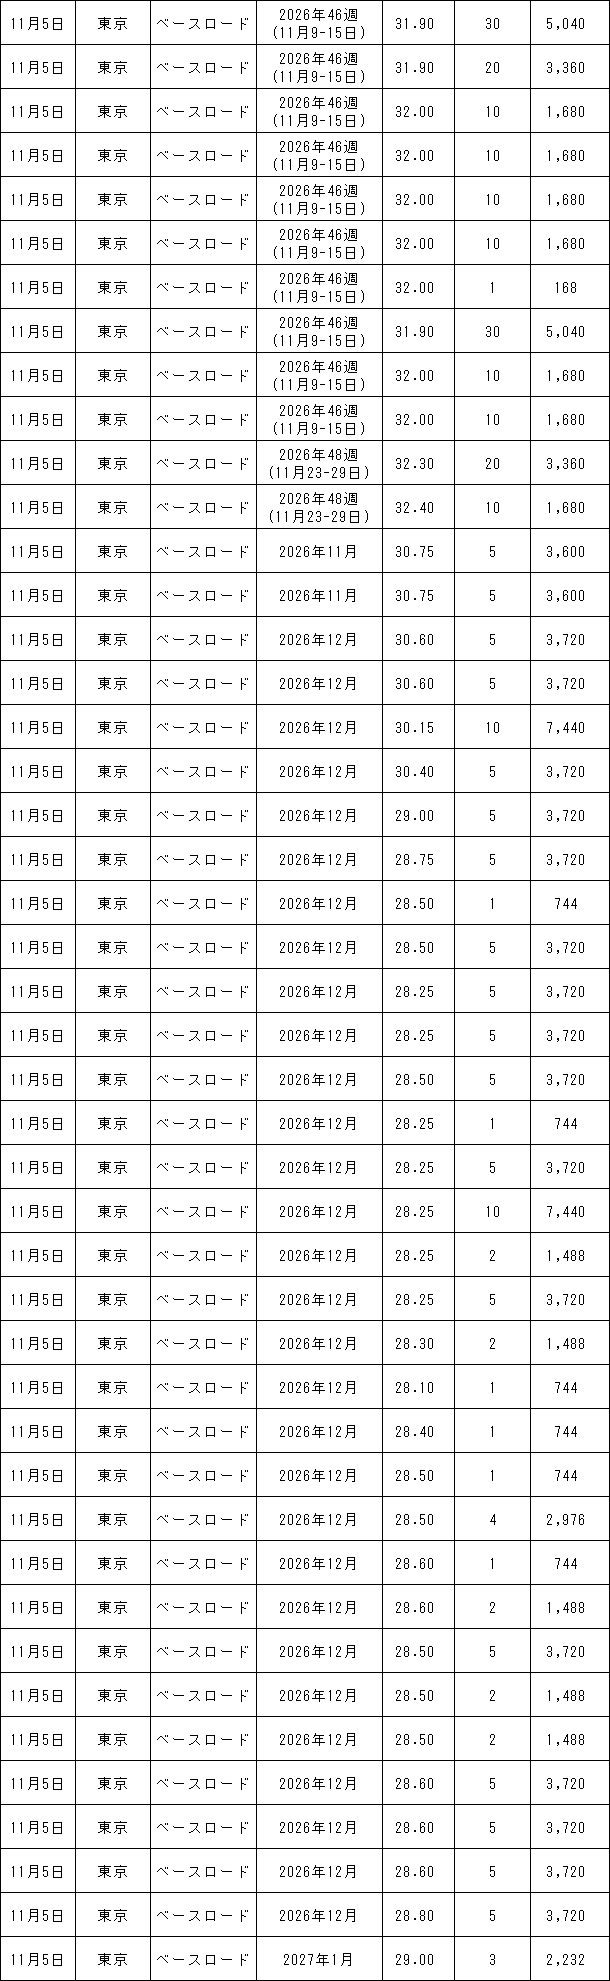
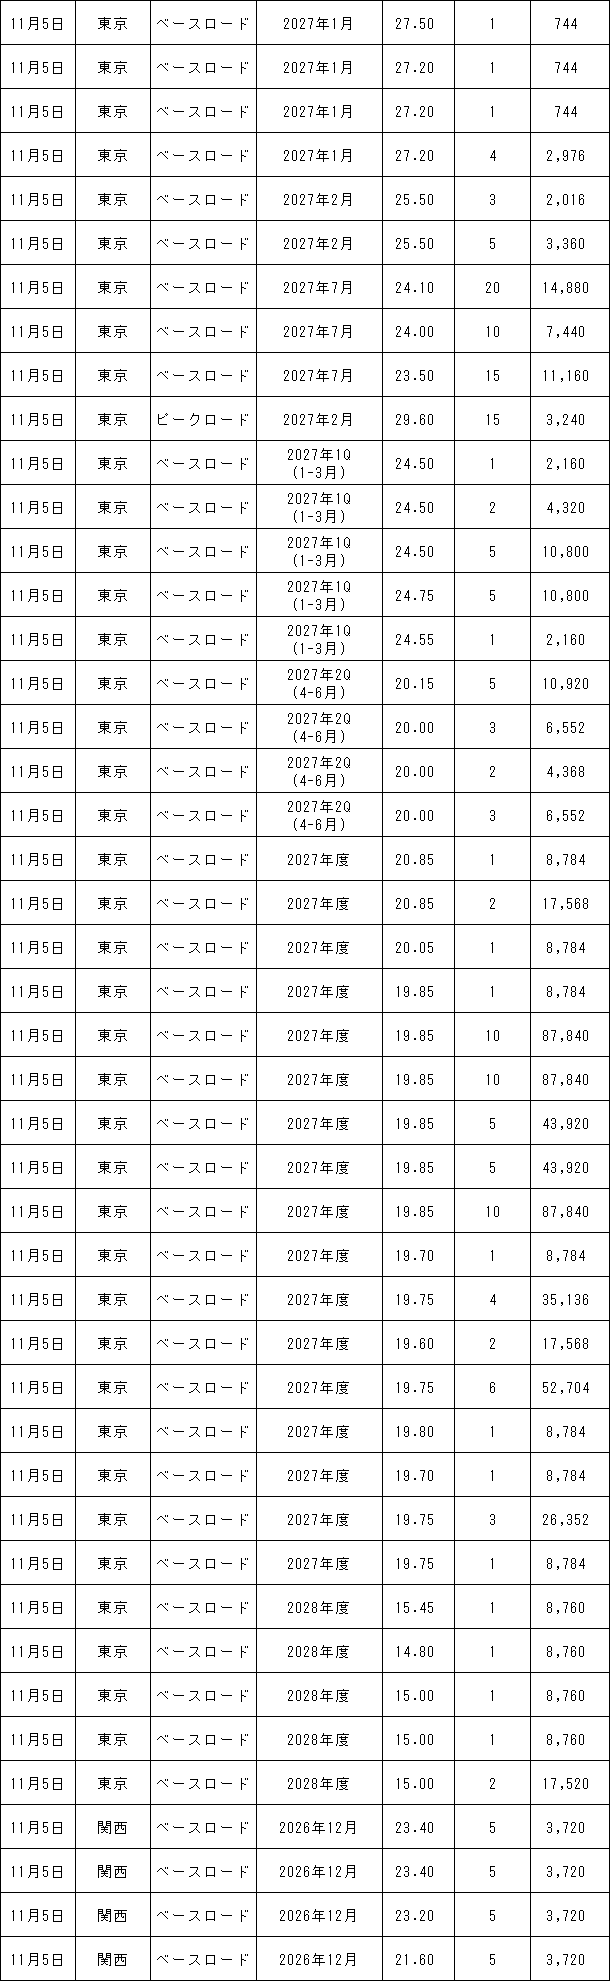
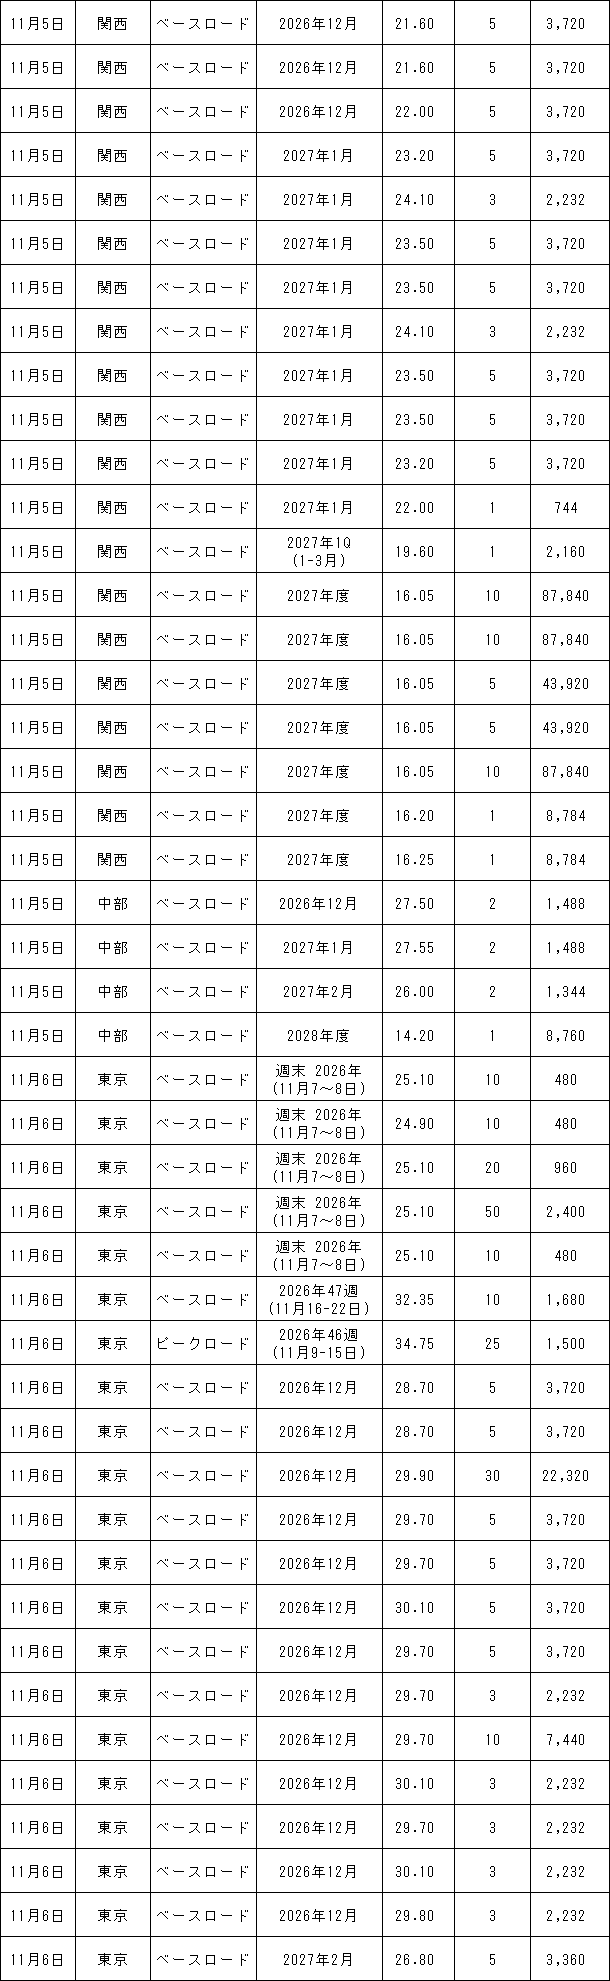
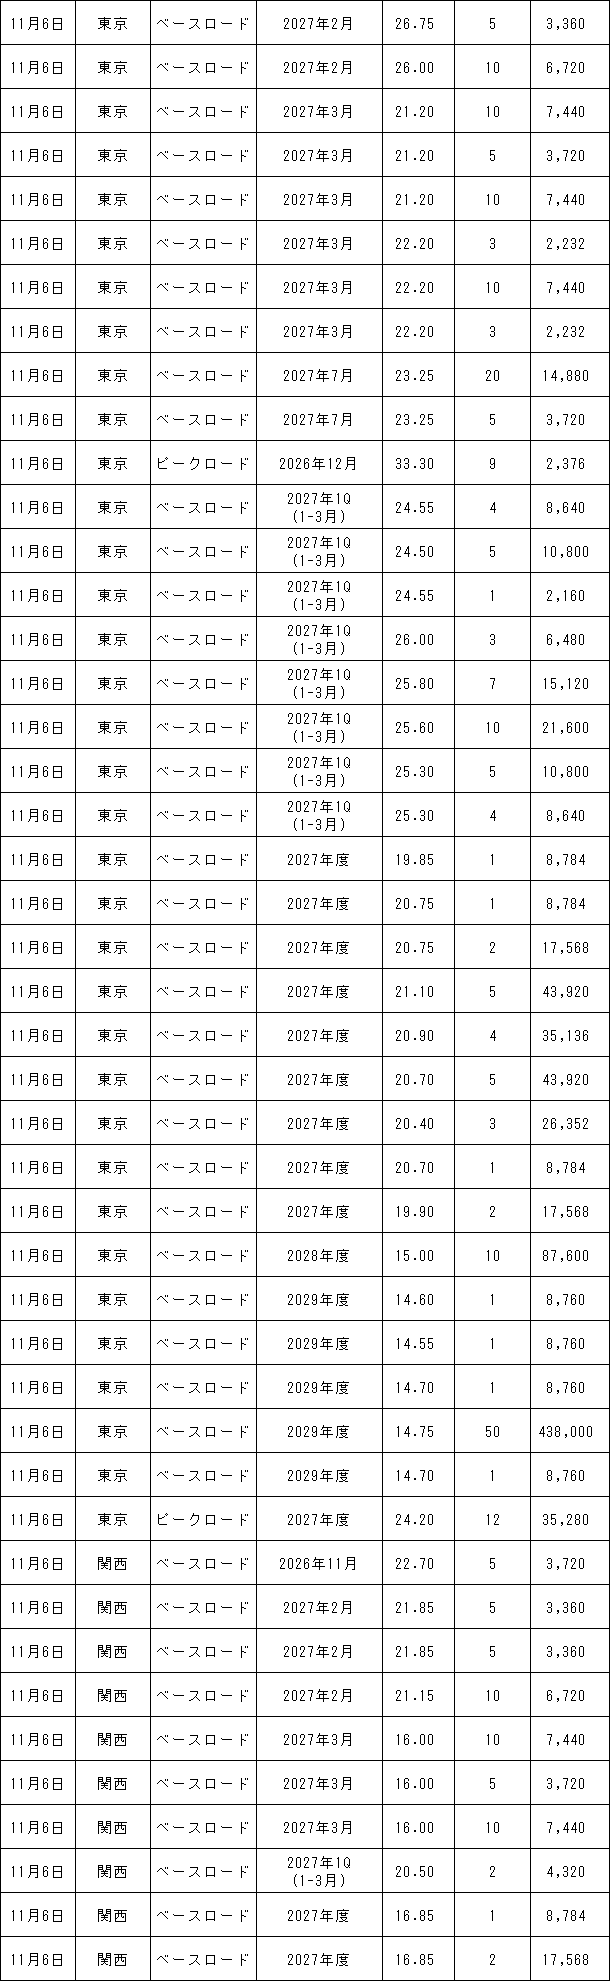
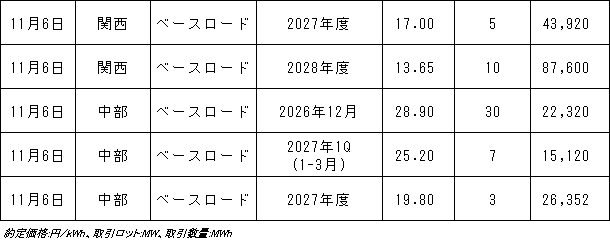
11月2~6日の東京商品取引所(TOCOM)の約定結果は下記表のとおり。
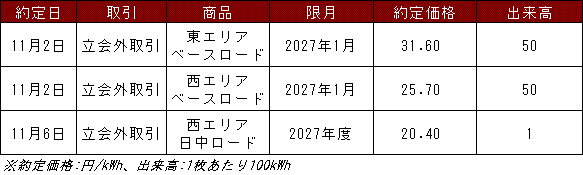
11月2~6日の欧州エネルギー取引所(EEX)の約定結果は下記表のとおり。
11月第2週の電力スポット価格は、東京、中部を中心に引き続き高値圏で推移する見通し。両エリアでは大型火力発電所の停止が続くなか、太陽光発電の出力変動が価格形成を左右しそうだ。一方、前週に大幅反落した関西では、引き続き東日本に比べて上値の重い展開が予想される。 供給面では、東京エリアでJERAの常陸那珂共同石炭火力1号機(定格出力65万kW)が6日に出力低下し、中部エリアではJERAの碧南石炭火力5号機(定格出力100万kW)が6日に停止した。両発電所の稼働状況が第2週の供給余力を左右する可能性がある。また、関西エリアでは関西電力の舞鶴石炭火力2号機(定格出力90万kW)が6日に出力低下しており、復旧状況が注目される。 連系線については、周波数変換設備の作業に伴う運用容量の制約が東西の市場分断に影響する可能性がある。前週は東京と関西の24時間平均値差が最大16.77円まで拡大しており、東西間の電力融通状況が引き続き価格形成の重要な要因となりそうだ。 第2週の価格動向について一部の市場関係者は、「ベースは東京が30円台前半、中部が30円台前半から半ば、関西が20円台前半を中心に推移すると予想している」(新電力の市場取引担当者)との見方を示した。中部では大型火力発電所の供給制約が続く場合、東京を上回る価格が形成される可能性がある。特に、太陽光発電の出力が減少する夕方から夜間にかけては、東京、中部で40円前後まで上昇する場面もありそうだ。一方、関西では日中の太陽光発電の出力が確保されれば、東日本に比べて上値の重い展開が続くとみられる。
|
||||||||||||||||||||||||
|
|
||||||||||||||||||||||||
 ポストする
 この記事を印刷する