電力=11月9~13日:電力スポットは反発、太陽光の減少などで
|
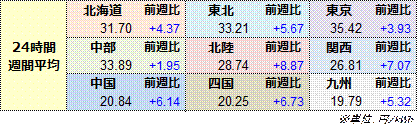
11月9~13日の電力スポット市場は、東日本(50Hz)および西日本(60Hz)ともに前週から反発。東京と中部は引き続き高値圏で推移し、火力発電の供給制約や太陽光発電の出力変動などを背景に高値が形成された。一方、関西では前週の祝日に伴う需要減少の反動などから価格が上昇し、北陸や中国、四国でも上昇が目立った。ただ、週後半にかけては気温の上昇による暖房需要の減少や太陽光発電の供給増加などを背景に、東京を中心に価格が軟化した。エリア間の市場分断動向も引き続き価格形成に影響した。 エリア別では、東京の週間平均価格が9エリアで最も高く、中部も30円台を維持した。一方、関西や北陸では週間平均価格が前週から大幅に上昇するなど、西日本を中心に反発が目立った。北海道では10日に55.00円の高値を付けたほか、九州では同日に0.01円の安値が見られた。 東西の主要エリアである東京と関西の電力スポットの24時間平均の値差を見ると、9日が14.30円、10日が9.96円、11日が7.15円、12日が8.71円、13日が2.95円の東高西低となった。週初めは東京が関西を大きく上回ったものの、週後半にかけて値差が縮小した。
11月第2週の燃料相場は下記のとおり。 北東アジア市場のLNGスポットは、11月13日の26年12月着品がmmBtuあたり31ドル台半ばとなり、前週末時点(11月6日)から1ドル超の上昇となった。週初めの9日は、期近着に対するトレーダー勢の買い戻し需要を背景に31ドル台前半まで上昇したものの、その後は米国とイランの和平協議進展への期待や日本、中国の買い気の鈍さなどから下落に転じ、11日には28ドル台半ばまで軟化した。ただ、12日からは米国とイランの関係悪化を受けて反発し、13日は中東でのタンカー爆発や石油関連施設への攻撃に加え、欧州の気温低下予報やノルウェー産天然ガスの供給減少観測などから、前日比2ドル超の上昇となった。日本の発電用LNG在庫は11月8日時点で192万トンとなり、前週から横ばいだった。前年11月末時点の207万トン、過去5年平均の213万トンをいずれも下回った。 豪ニューカッスル積みの一般炭相場は、11月13日の26年11月物がトンあたり145.75ドルとなった。前週末時点(11月6日)の140.90ドルから4.85ドル上昇した。週初めの9日は138.05ドルまで下落したものの、その後は反発し、13日まで4営業日続伸した。前週の大幅下落を受けた買い戻しに加え、中東情勢の緊迫化に伴うLNG価格の反発が、一般炭相場にも波及したとみられる。また、インドネシアの供給制約なども相場の下支え要因となった。一方、中国では国内炭の在庫増加や輸入炭の買い付け意欲の鈍さが続き、上値を抑える要因となった。 原油相場は、11月13日のWTIの26年12月物がバレルあたり88.56ドル、ブレントの27年1月物が95.84ドルとなった。前週末時点(11月6日)からWTIが2.27ドル安、ブレントが2.48ドル安と、いずれも続落した。週初めは、米国とイランの和平協議進展への期待から中東産原油の供給回復が意識され、9日はWTIが86ドル台、ブレントが92ドル台まで下落した。その後は中東情勢の緊迫化を背景に反発したものの、米国の原油在庫増加などが相場の重荷となった。一方、週末にかけてはホルムズ海峡でのタンカー攻撃や石油関連施設への攻撃などを背景に供給不安が再燃し、相場を下支えした。13日はWTIが前日比0.18ドル安となった一方、ブレントは同0.02ドル高となった。
週を通じた実勢高値は55.00円となり、10日に北海道で付けた。一方、実勢安値は0.01円となり、10日に九州で、11日に中国、四国、九州で、12日に九州で、13日に四国でそれぞれ付けた。
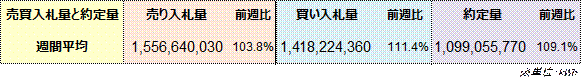
エリア別の24時間の週間平均、約定量および売買入札量の週間平均は下記のとおり。
11月9~13日の9エリアの電力需要は113億522万4,000kWhとなり、前週11月2~6日の104億6,200万8,000kWhから8.1%増加した。曜日を合わせた前年の11月10~14日の需要実績は112億538万kWhで、増加率は0.9%となった。
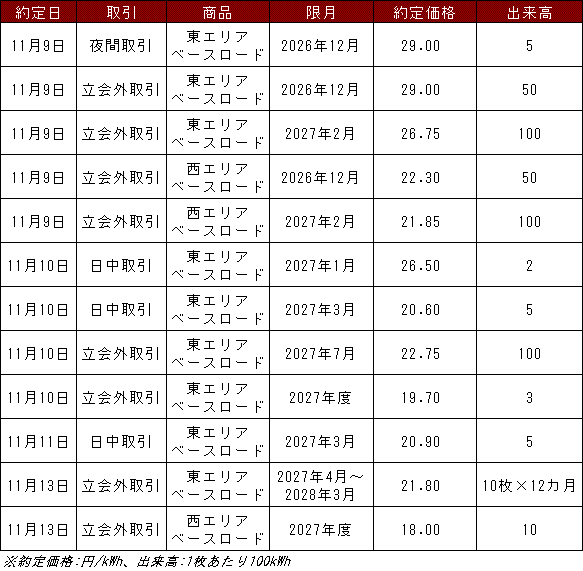
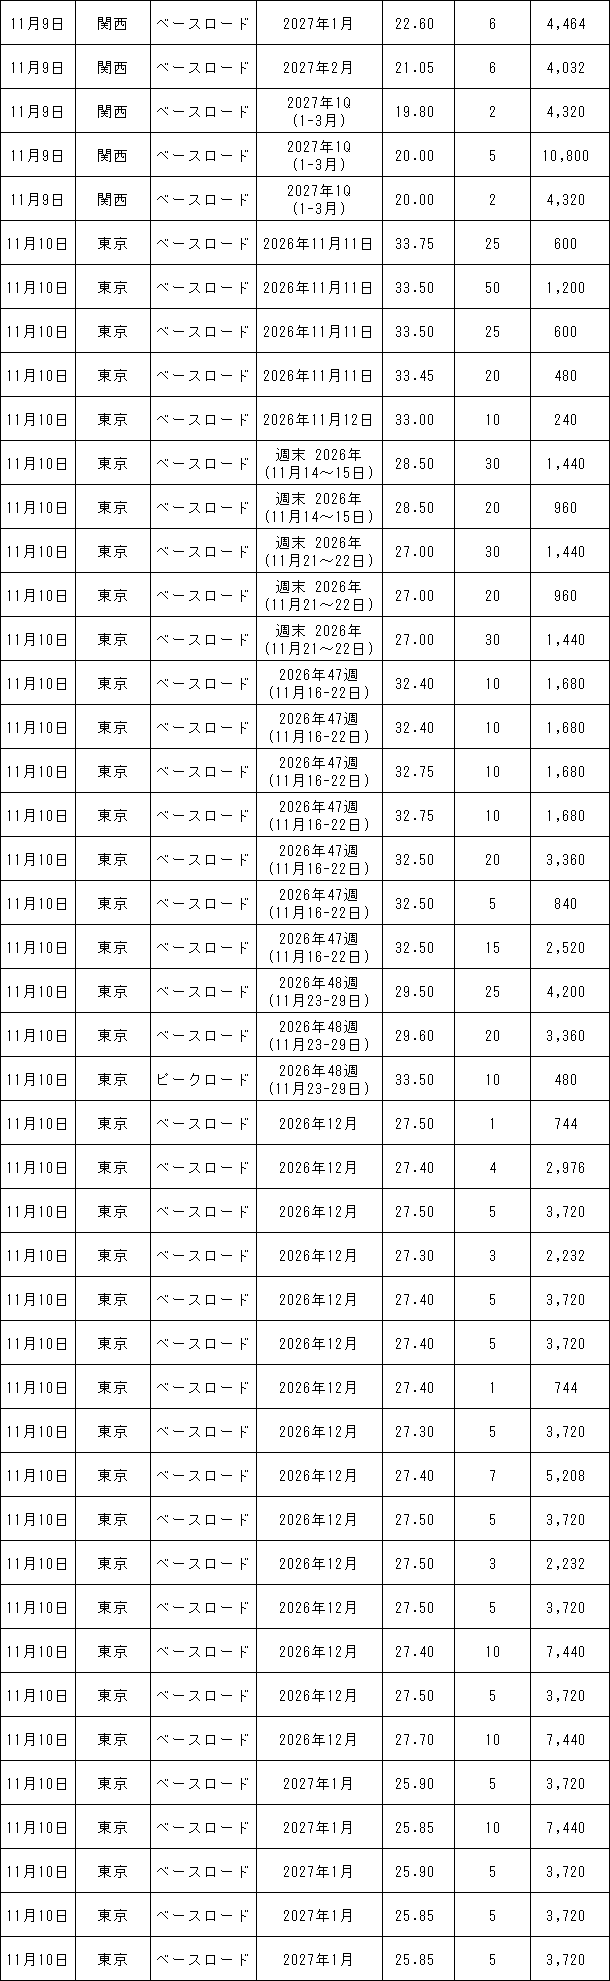
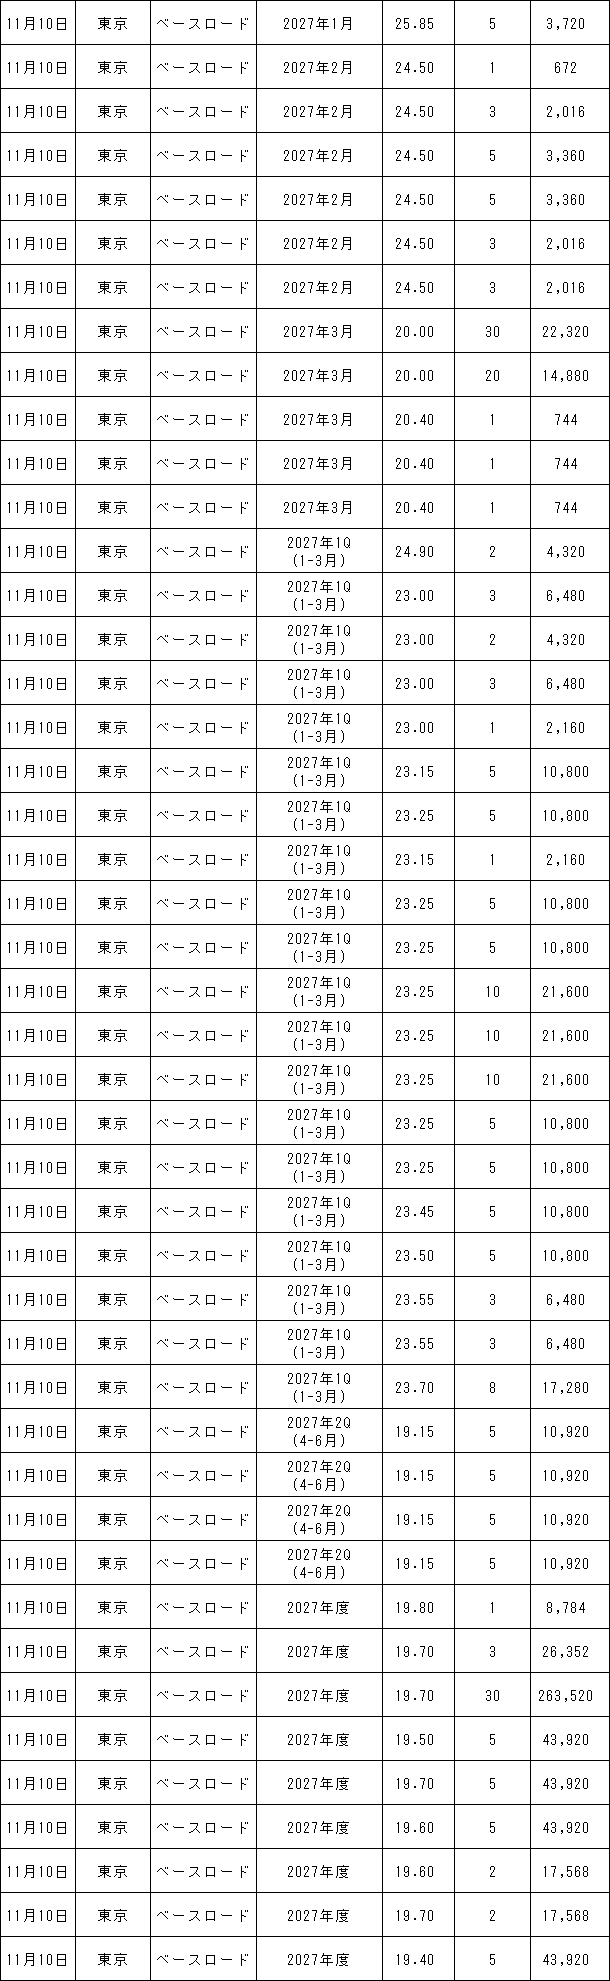
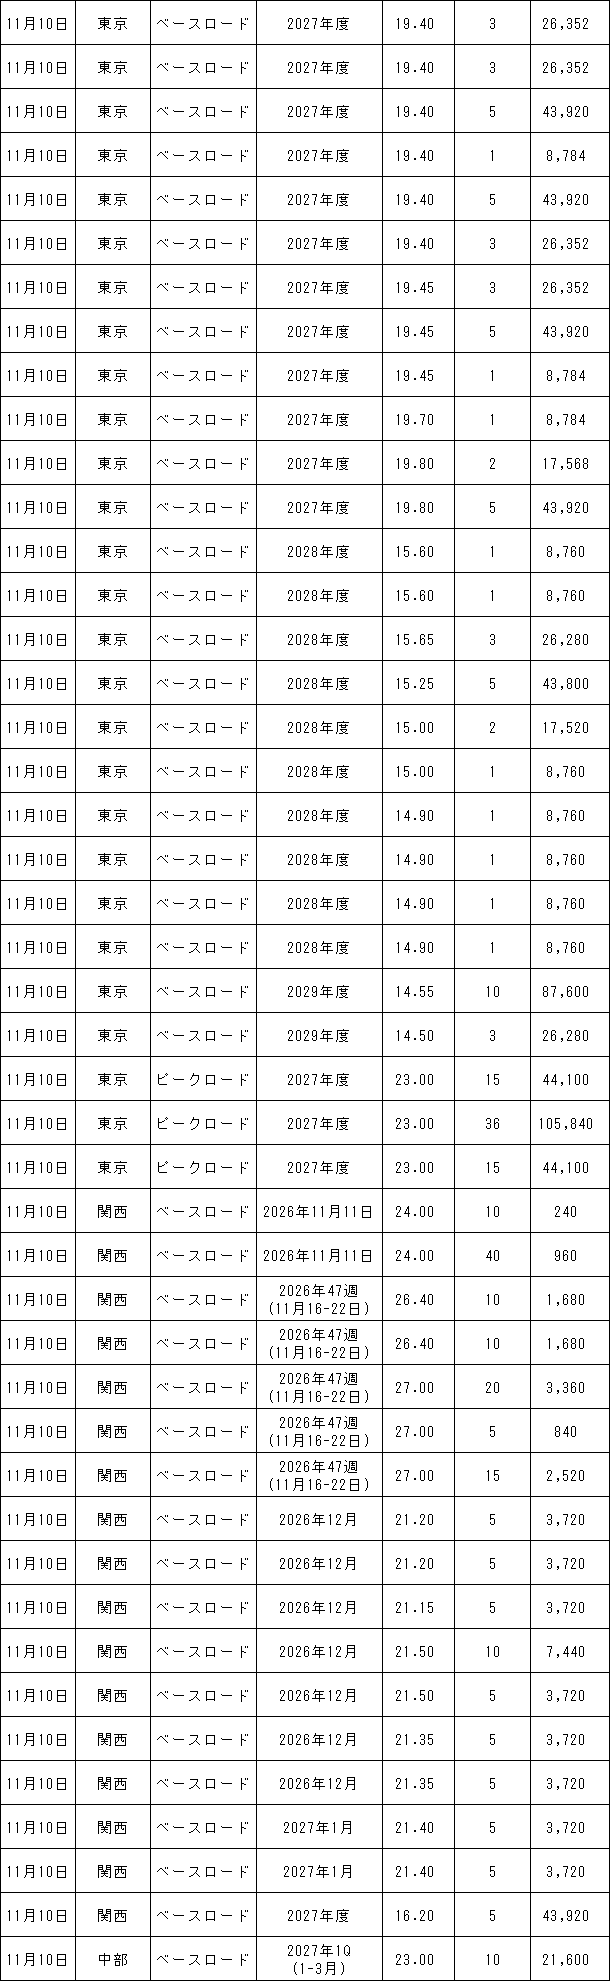
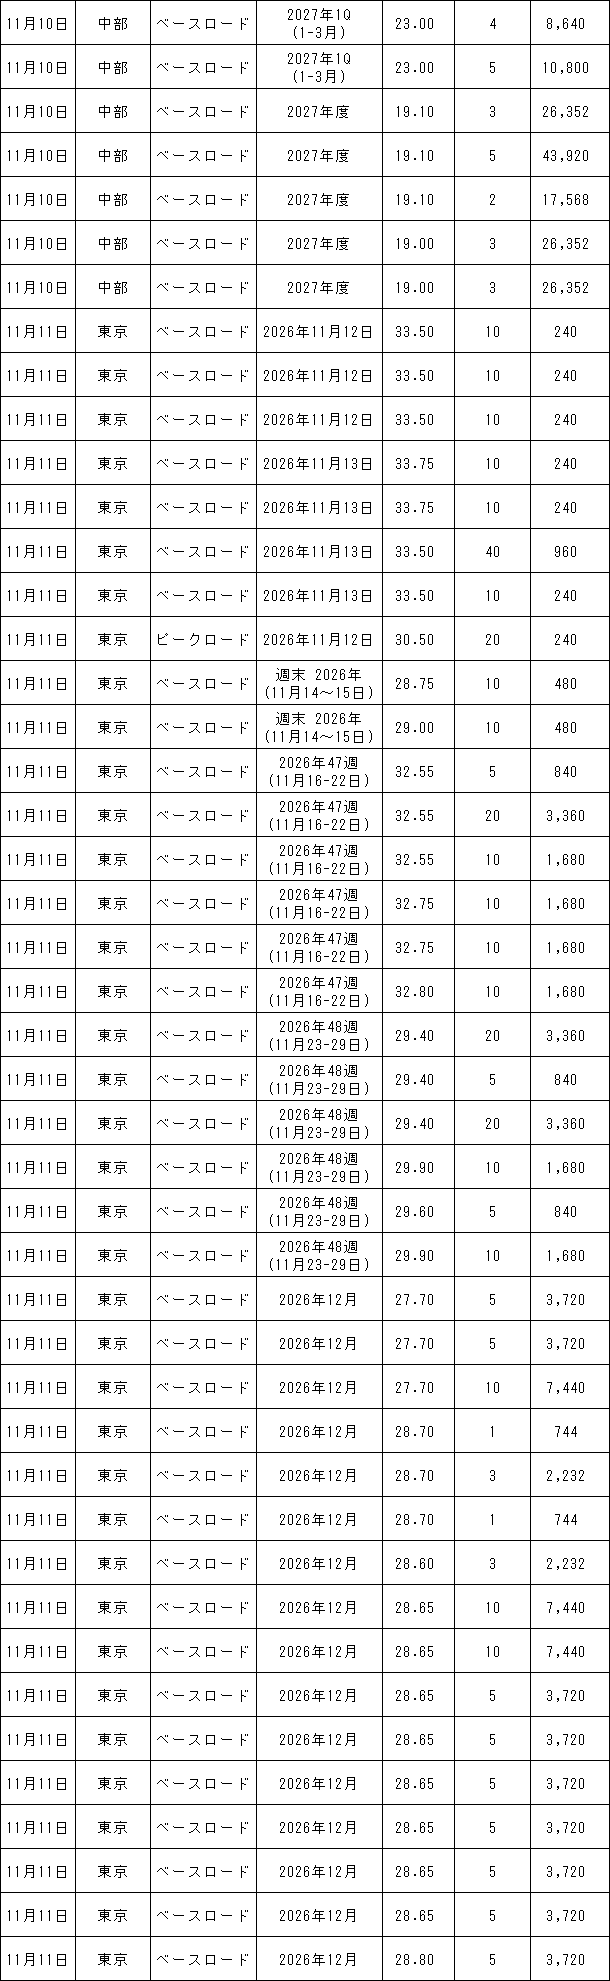
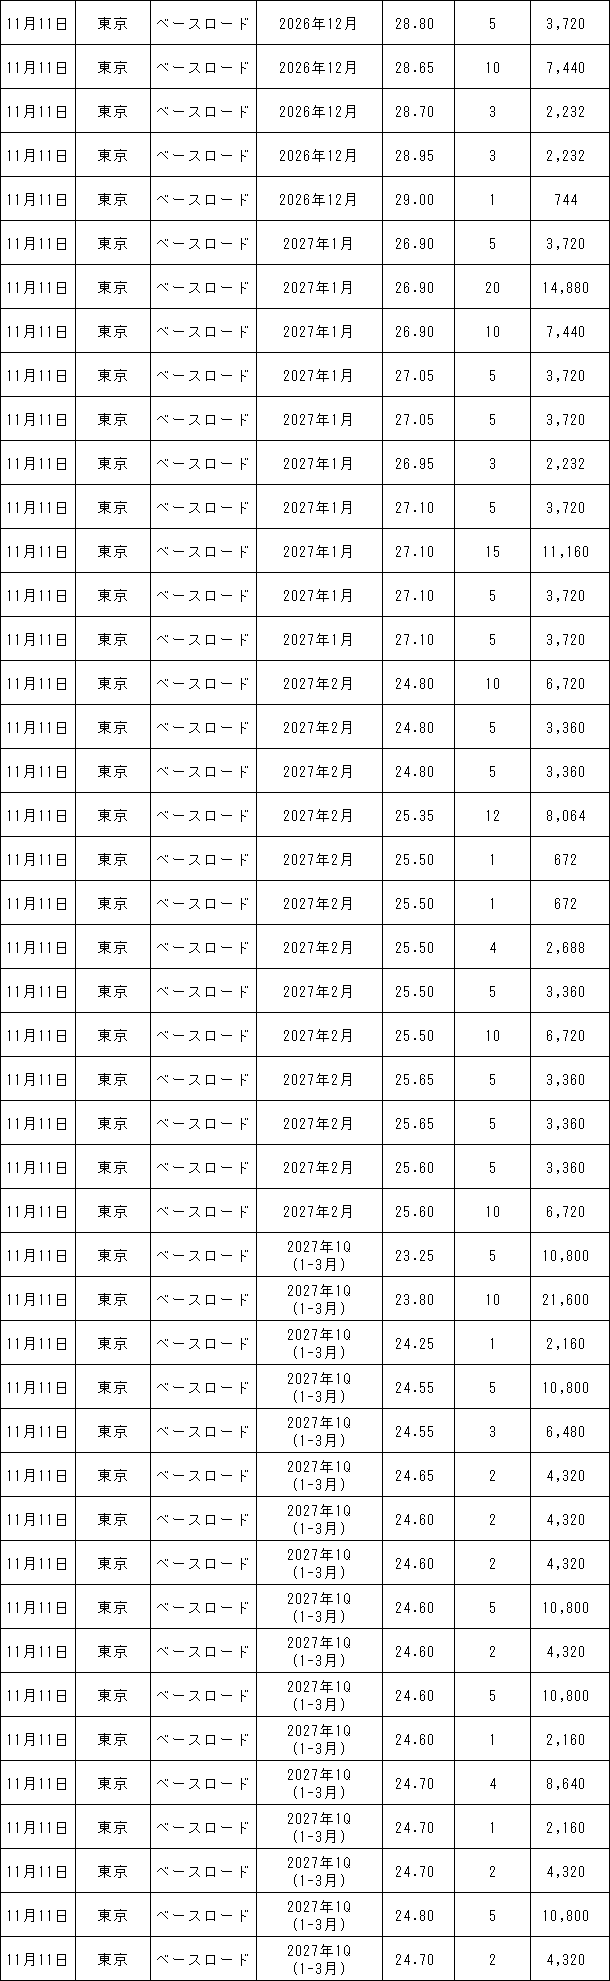
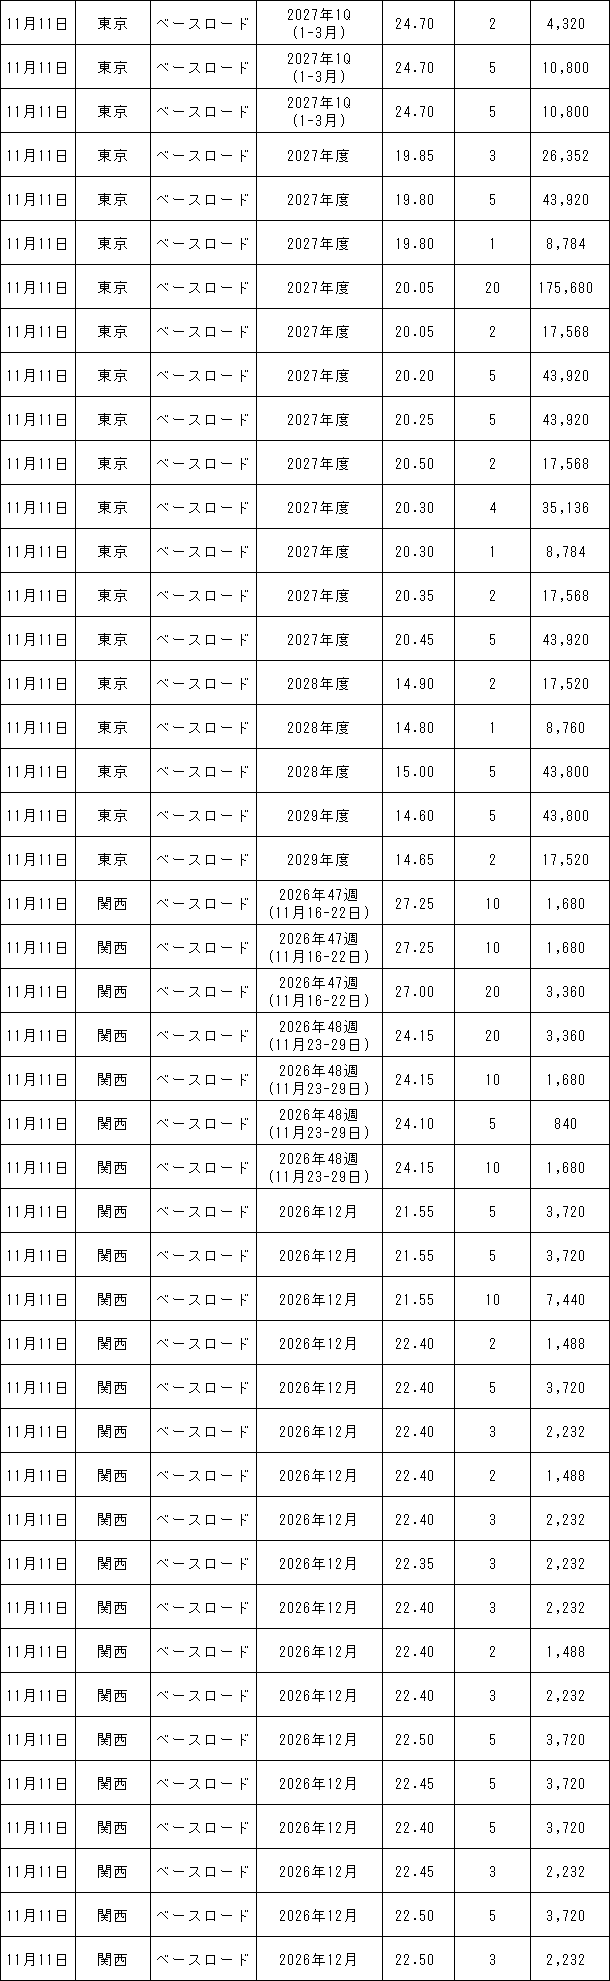
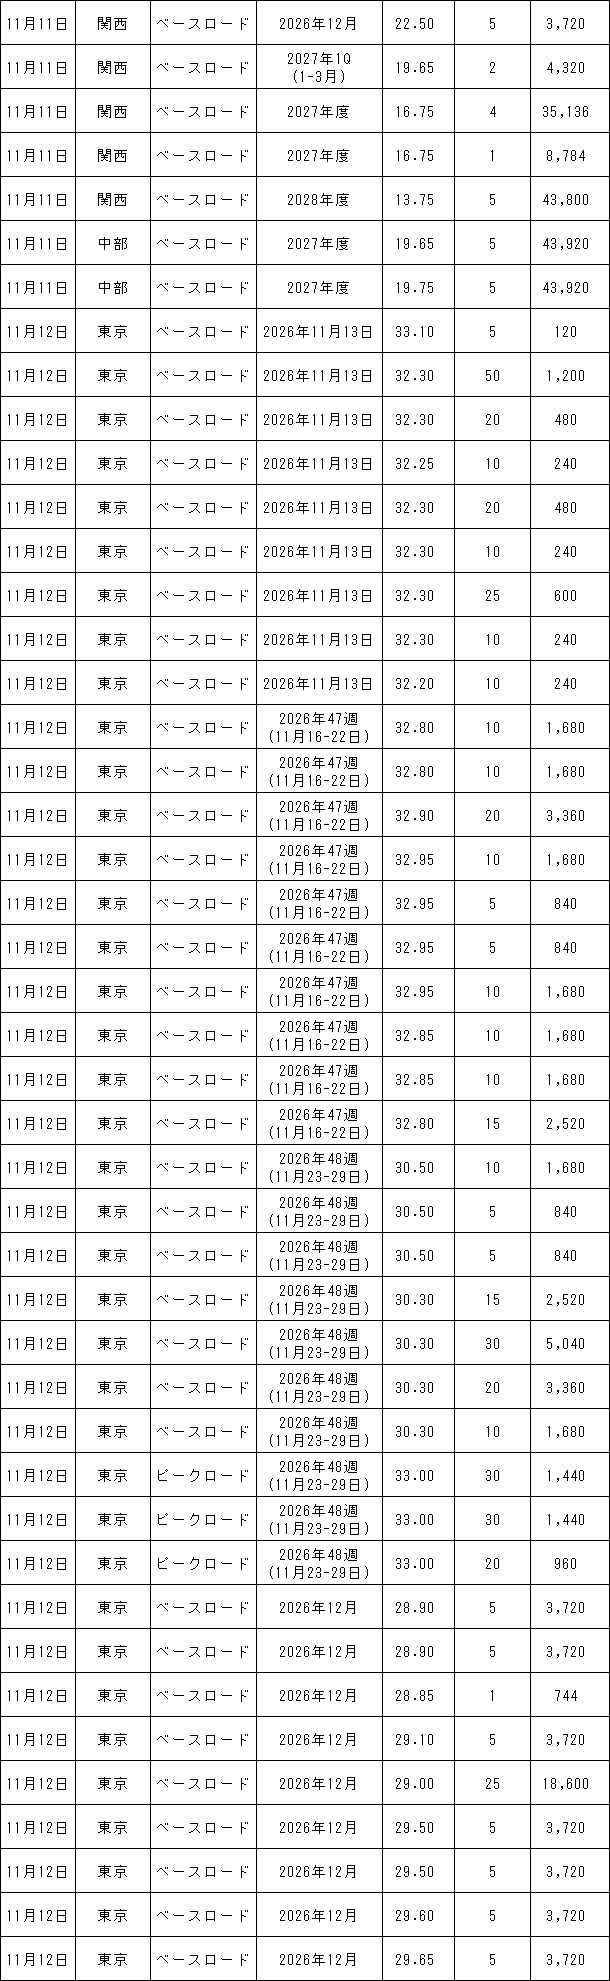
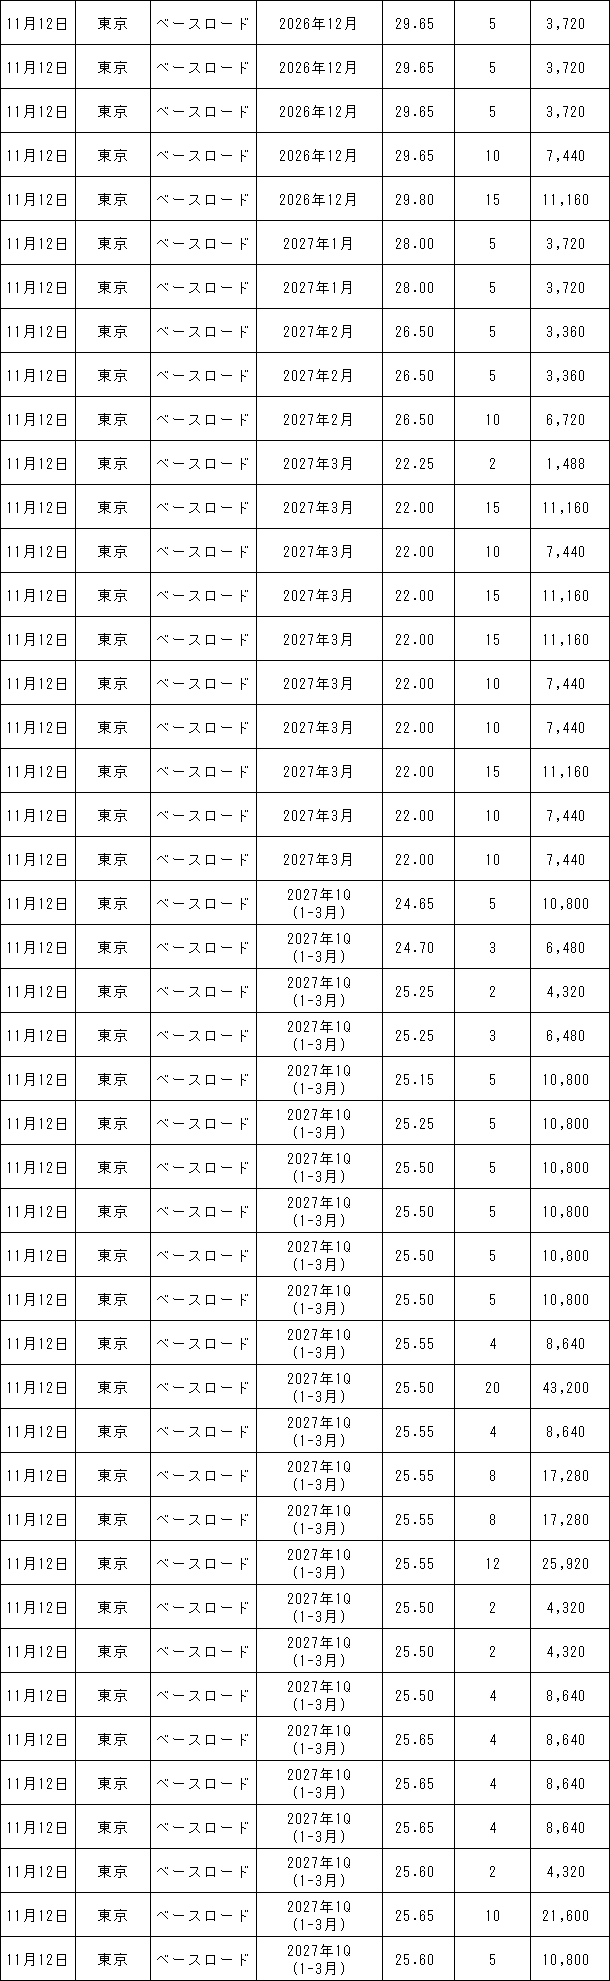
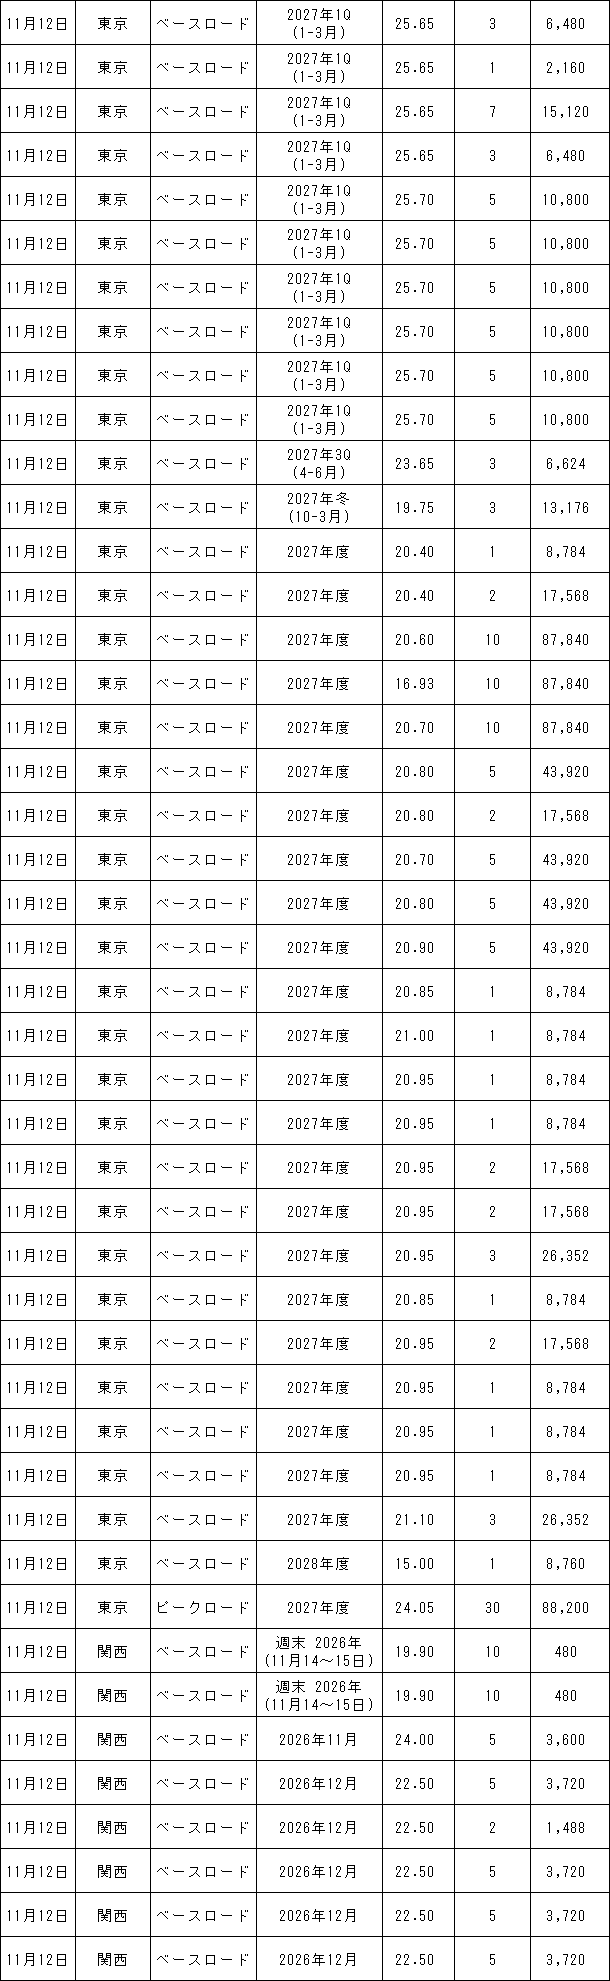
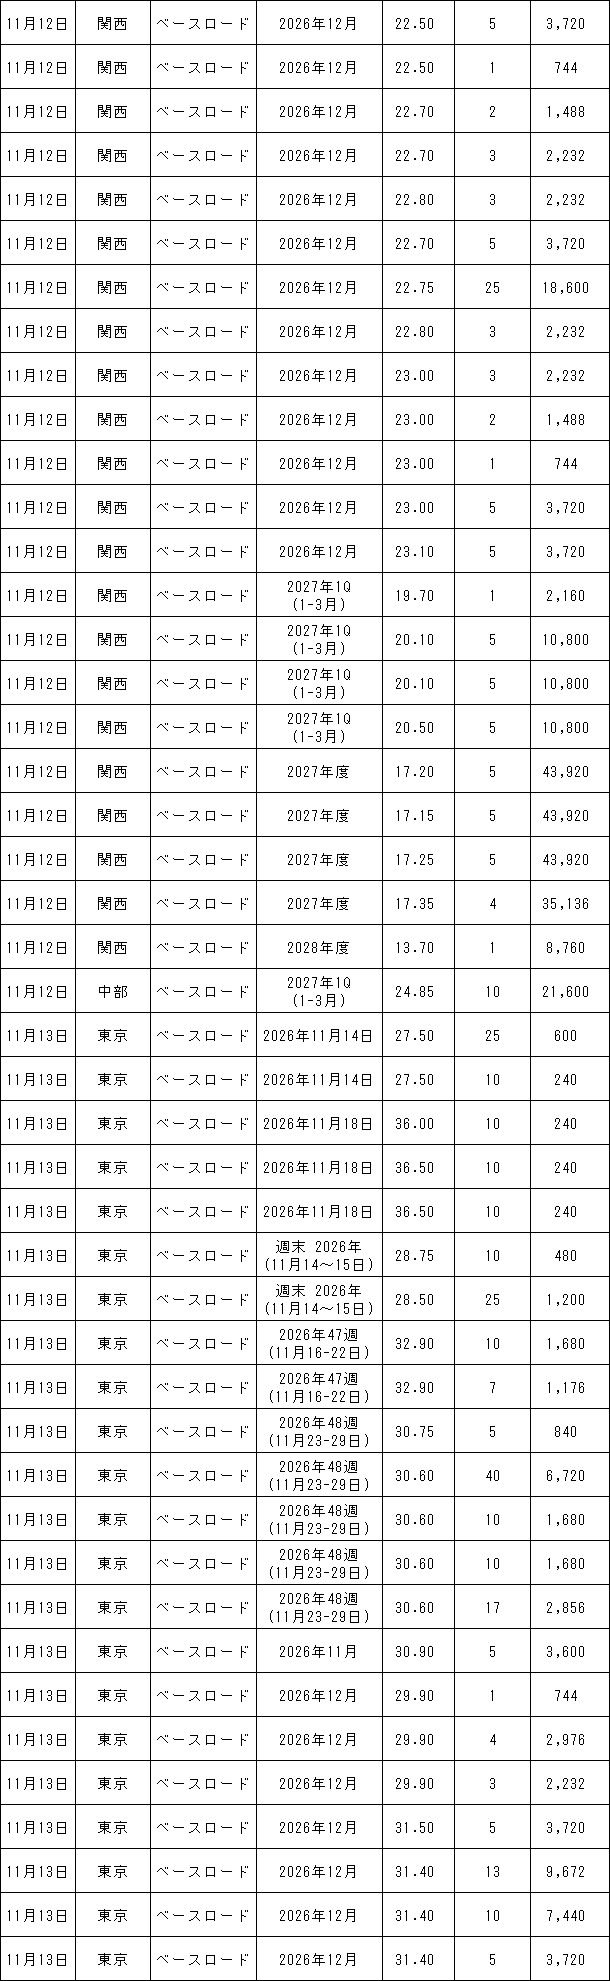
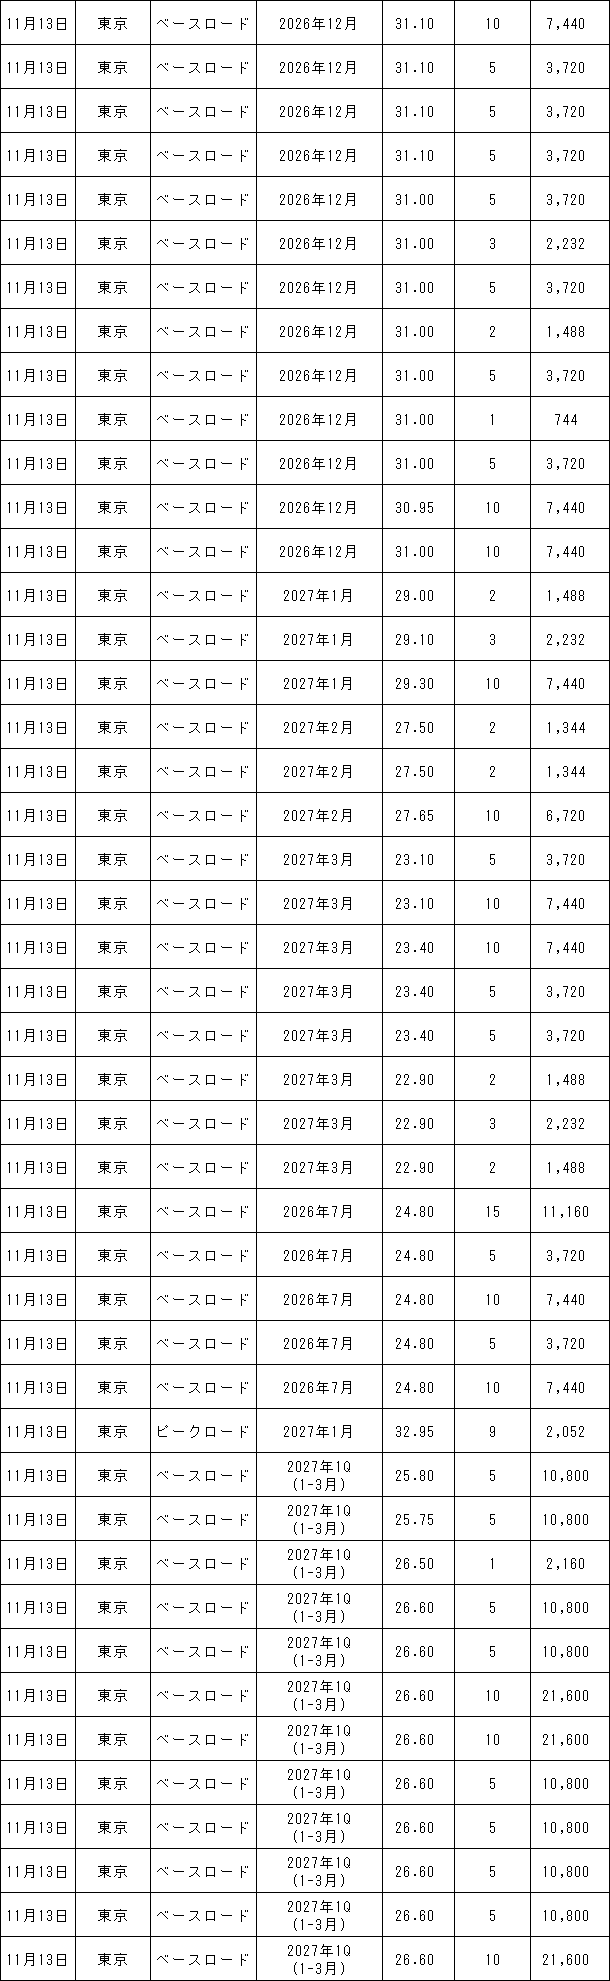
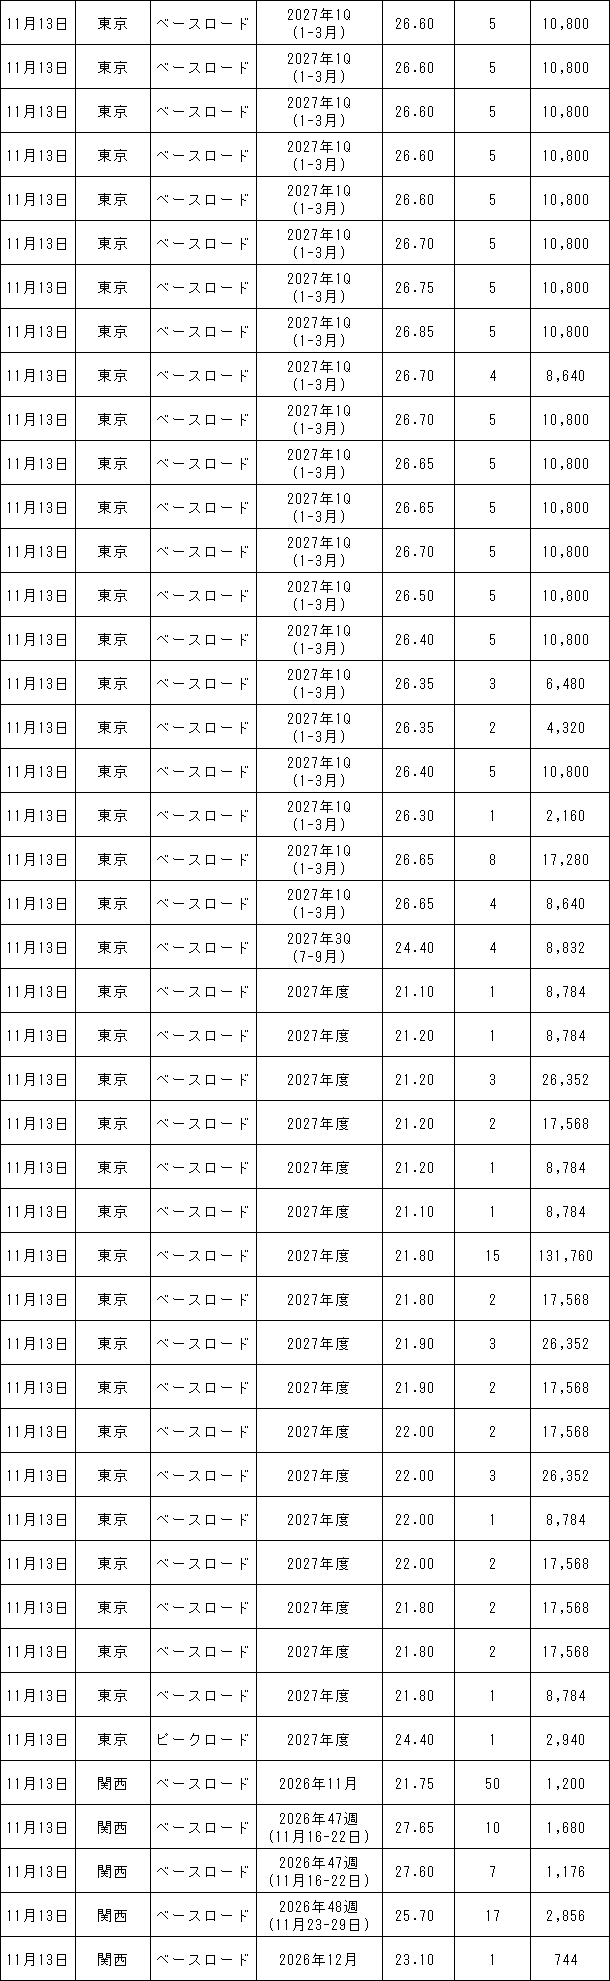
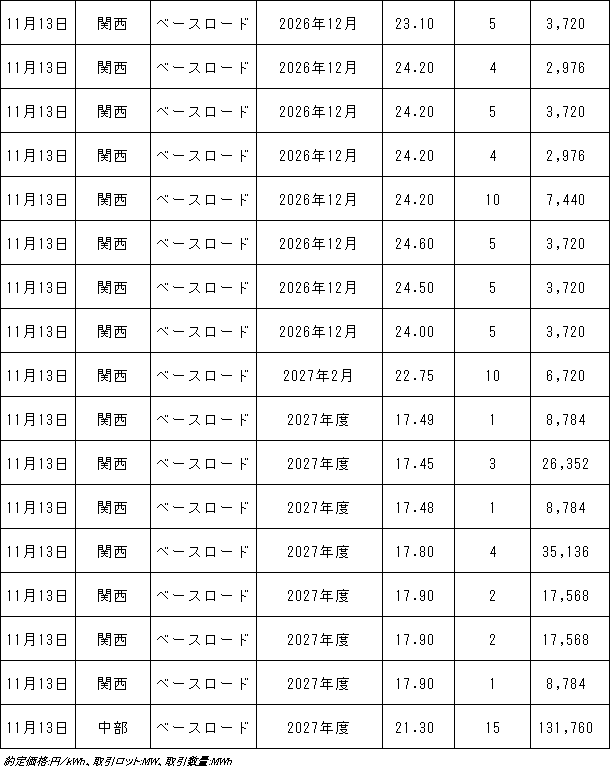
11月9~13日の東京商品取引所(TOCOM)の約定結果は下記表のとおり。
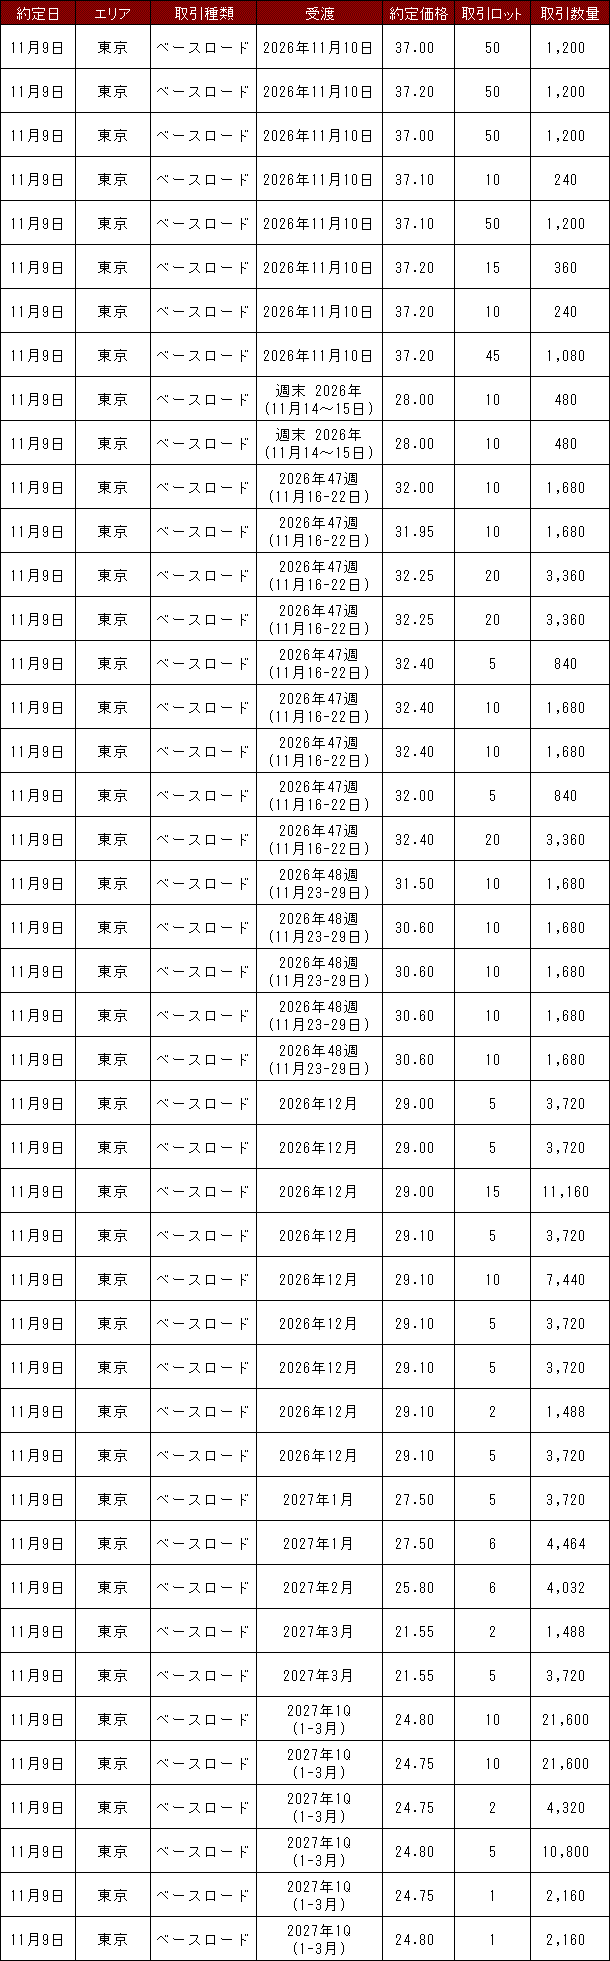
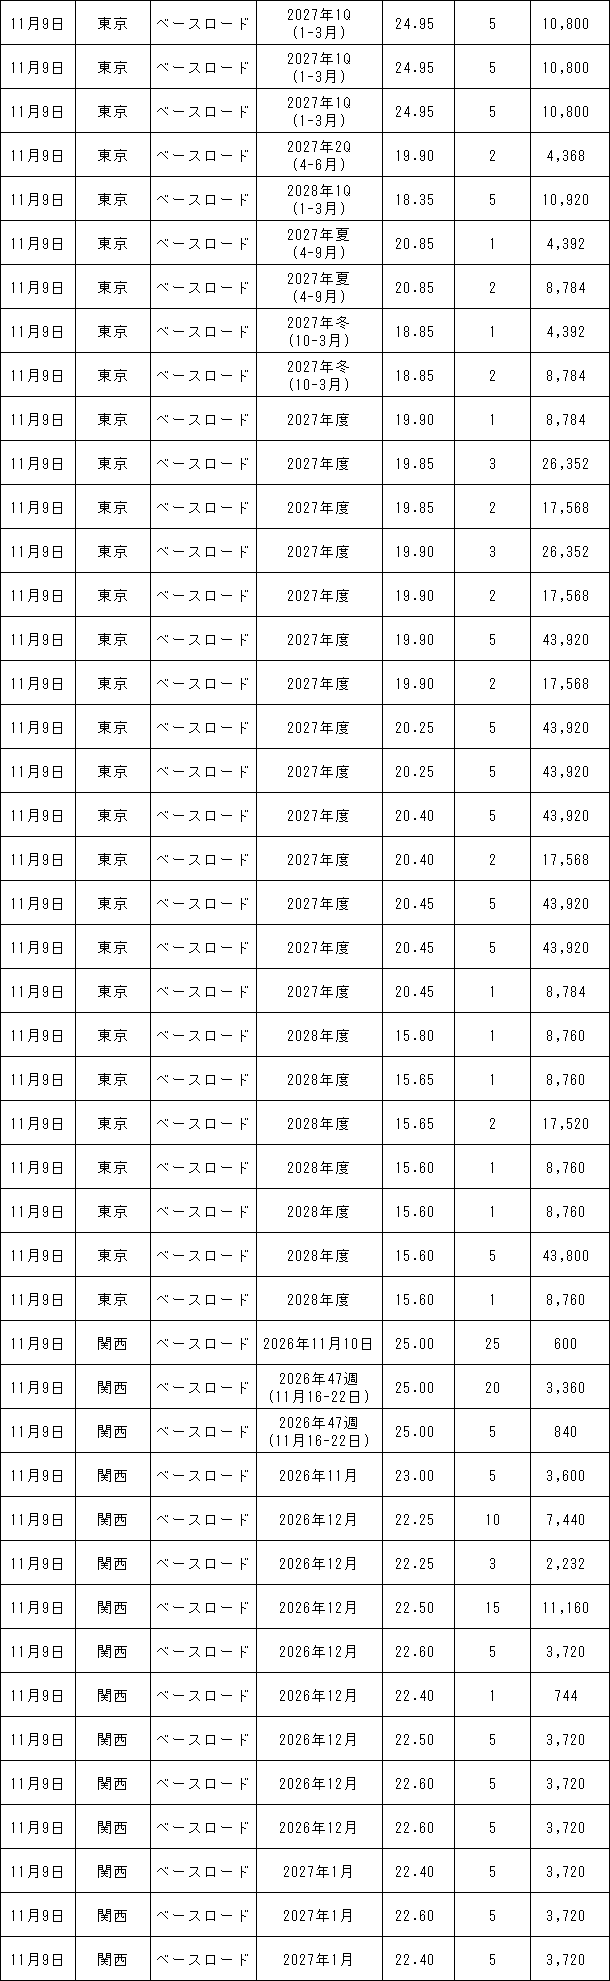
11月9~13日の欧州エネルギー取引所(EEX)の約定結果は下記表のとおり。
11月第3週の電力スポット価格は、東京・中部を中心に高値圏での推移が続くと予想される。東日本では、火力発電所の停止による供給力の制約が続くなか、太陽光発電量の変動が価格形成を左右する見通し。週前半は曇天や降雨による太陽光発電の減少が日中価格を押し上げる可能性がある。一方、週後半は晴天による太陽光発電の増加が日中価格の下押し要因となるものの、気温の低下に伴う暖房需要の増加や夕方以降の太陽光発電の減少が価格を下支えするとみられる。 西日本では、原子力発電の稼働や停止動向が価格形成を左右する見通し。関西では、高浜原発3号機(87万kW)が13日から調整運転に入る一方、同4号機(87万kW)が14日から定期検査に伴い停止するため、3号機の発電再開による供給力の増加が相殺される可能性がある。また、九州では玄海原発4号機(118万kW)が12日から定期検査に入り、供給力の減少が価格の下支え要因となる。西日本では、原子力発電所の稼働状況に加え、太陽光発電量の変動や連系線の利用状況が価格形成に影響するとみられる。 エリア別の価格動向について一部の市場関係者は、「東京と中部が30円台前半から半ば、関西が20円台半ばから後半と予想している」(新電力の市場取引担当者)との見通しを示した。東京と中部では火力発電の供給制約が続くなか、太陽光発電量の変動によって価格が上下するものの、高値圏での推移が続く見通し。一方、関西では高浜原発3号機の発電再開による供給力の増加が価格の上値を抑えるとみられ、東京と中部との価格差が拡大する可能性がある。ただ、週前半の曇天による太陽光発電の減少や週後半の気温低下に伴う暖房需要の増加が価格を押し上げる可能性もあり、気象条件と発電所の稼働状況が引き続き焦点となりそうだ。
|
||||||||||||||||||||||||
|
|
||||||||||||||||||||||||
 ポストする
 この記事を印刷する